


LPDDR5 DRAM:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
LPDDR5 DRAM - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 174 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098551
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、LPDDR5 DRAMの市場規模は、2025年の47億1,000万米ドルから2026年には52億3,000万米ドルへと拡大し、2031年までに78億9,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR8.72%で成長すると見込まれています。
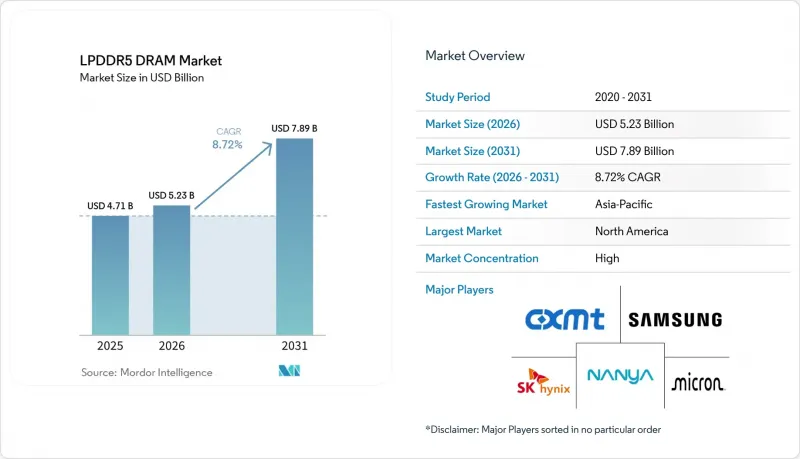
本レポートは、世代別(LPDDR5およびLPDDR5X)、製品構成別(ディスクリート/基板実装型LPDDR DRAMコンポーネント、パッケージ・オン・パッケージ/オン・パッケージ型LPDDR DRAM、MCP/UMCPベースのLPDDR DRAM、およびLPDDR5/LPDDR5Xモジュラーメモリ形式)、エンドユーザー産業(民生用電子機器、自動車、産業用および組み込み機器など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のLPDDR5 DRAM市場の動向と洞察
デバイス内AIによるスマートフォンDRAM搭載量の増加
LPDDR5 DRAM市場は、デバイス内AIによって強い勢いを得ています。これは、最新のフラッグシップスマートフォンにおいて、ローカル言語処理、ビジョン、および画像処理のワークロードに対応するため、より高いスループットと低消費電力が求められるようになったためです。マイクロン社は、2026年のフラッグシップスマートフォンをターゲットに、1Y LPDDR5Xの認定用サンプルの出荷を2025年6月に開始しました。この製品は10.7 Gbpsの転送速度を実現し、1B DRAMに比べて20%の省電力化を達成、パッケージ厚は0.61 mmとなっています。また、マイクロン社は、モバイルハードウェア上でLlama 2モデルを実行した場合、このプロセスノードによりLLMのクエリ応答時間が30%改善され、翻訳のレイテンシが50%低減されたと述べており、メモリ性能の向上がユーザーに実感できるAIパフォーマンスに直結していることを示しています。サムスンは2024年8月、厚さ0.65 mmの12nmクラスの12 GBおよび16 GB LPDDR5Xパッケージの量産を開始しました。これは前世代に比べて厚さが9%薄く、耐熱性が21%向上しており、スマートフォンベンダーが性能と熱設計のバランスを取るのに役立ちました。こうした進歩が相まって、LPDDR5ダイナミックランダムアクセスメモリ(DRAM)市場は、通常の世代交代サイクルでは考えられないほどのスピードで、AIに重点を置いた携帯電話プログラムへとさらに深く浸透しつつあります。
LPDDR4Xの供給逼迫がLPDDR5Xへの移行を加速
また、LPDDR5 DRAM市場が拡大している背景には、デバイスメーカーがコンシューマー製品における長期にわたる新規設計サイクルにおいて、LPDDR4Xに依存するという選択肢を失いつつあるという事情もあります。サムスンとマイクロンは、いずれも現在のモバイル向け低消費電力DRAM製品ラインアップの中心をLPDDR5Xに据えており、サプライヤーのロードマップにおいて、この新しい規格がもはやプレミアム需要の周辺ではなく、製品計画の中核に位置づけられていることを示しています。この変化が重要なのは、LPDDR4XとLPDDR5Xの間の価格および調達面での格差が、ミッドレンジブランドが最初に移行を検討した当時ほど大きくなくなっているためです。CXMTは2025年5月に、8,533 Mbpsおよび9,600 Mbpsの製品でLPDDR5Xの量産を開始し、2026年には10,667 Mbpsバージョンの顧客向けサンプル提供に移行しました。これにより、中国のOEMメーカーに新たな供給オプションが加わり、ミッドティア市場における競合圧力が高まっています。その結果、LPDDR5 DRAM市場は、アップグレードの選択肢が狭まる局面へと移行しており、プラットフォームの刷新時期やサプライヤーの供給状況が、純粋な部品価格と同様に重要視されるようになっています。
エントリーおよびミッドティア端末におけるSoC互換性の制約
LPDDR5 DRAM市場における短期的な最大の制約は、依然としてエントリークラスおよび低価格帯のスマートフォンにおけるSoCの互換性です。JEDECの文書では、LPDDR5Xが新しいメモリ規格スタックの一部であることが明確にされており、互換性のあるメモリコントローラを搭載していないデバイスは、単純なメモリの交換だけではLPDDR5Xへ移行できません。そのため、LPDDR5Xとの価格差が縮小したとしても、LPDDR4Xやベース仕様のLPDDR5を採用した4Gおよび低コストの5G設計の膨大な導入ベースが残ることになります。この影響が最も顕著なのは、南アジア、東南アジア、南米、中東・アフリカ地域であり、これらの地域では、100米ドル未満および150~250米ドルの価格帯の携帯電話が依然として相当な販売台数を占めています。互換性のある5Gプラットフォームがこれらの価格帯にさらに浸透するまでは、LPDDR5 DRAM市場はプレミアムおよびアッパーミッドレンジのデバイスに偏った状態が続くでしょう。
セグメント分析
LPDDR5Xは2025年にLPDDR5 DRAM市場シェアの68.42%を占め、2031年までCAGR9.12%で拡大すると予測されており、最先端世代かつ最も急成長している世代となります。この地位は、フラッグシップスマートフォン、AI PC、および集中型自動車用コンピューティングプラットフォームが、AI対応ワークロード向けに高帯域幅のメモリインターフェースを現在優先していることに起因しています。マイクロン社は2025年6月、パッケージ厚0.61 mm、10.7 Gbpsの1Y LPDDR5Xの認定用サンプルの出荷を開始しました。これは、2026年のより薄型化されたモバイル端末やノートPCの設計を直接サポートするものです。一方、LPDDR5は、LPDDR5Xへの移行がまだ認定やコントローラのサポートを完全に通過していないミッドティアシステムや、開発サイクルが長い自動車向けプログラムにおいて、引き続き重要な役割を果たしています。
SKハイニックスは2026年3月、基本速度が10.7 Gbpsを超え、LPDDR5Xよりも20%優れた電力効率を持つ1cノードのLPDDR6を開発したと発表し、2026年下半期からの供給開始を予定しています。このロードマップは重要ですが、2026年から2028年にかけての出荷期間においては、LPDDR5Xが依然として生産の標準規格であるため、現在の大量需要を置き換えることはありません。LPDDR5 DRAM業界において、これにより価値はプレミアム層に集中し続けます。この層では、帯域幅、熱特性、およびパッケージの厚さがデバイスの位置づけに最も強く影響します。また、これはLPDDR5が、LPDDR5 DRAM市場において本格的な競合製品というよりは、引き続き「橋渡し」的な規格として機能し続けることを意味します。
地域別分析
2025年、アジア太平洋地域はLPDDR5 DRAM市場の67.08%を占め、同地域は生産および下流のデバイス組立の両面において、紛れもない中心地となっています。この地域には、韓国のサムスンとSKハイニックスの供給、中国のCXMTの生産能力、そして台湾およびアジア太平洋地域全体にわたる主要なパッケージングおよび電子機器製造活動が結集しています。中国は依然として戦略的に最も重要なサブ市場であり続けています。これは、CXMTが2025年10月、同社の8,533 Mbpsおよび9,600 MbpsのLPDDR5X製品が2025年5月に量産に入ったことを確認した一方で、10,667 Mbpsバージョンは2026年に顧客向けサンプル提供段階に入ったためです。韓国は、サムスンとSKハイニックスが、パッケージの薄型化、自動車向け認証、そしてLPDDR6に向けた最初の公的な取り組みを通じてロードマップを推進し続けているため、LPDDR5 DRAM市場において依然として中心的な位置を占めています。日本およびその他アジア太平洋地域は、自動車用電子機器、産業用システム、受託製造を通じて需要を牽引しており、これらは同じ地域の供給基盤から部品を調達しています。
欧州は2031年までCAGR9.47%で拡大すると予測されており、LPDDR5ダイナミックランダムアクセスメモリ(DRAM)市場において、地域別で最も速い成長ペースを示すと見込まれています。この成長は、集中型E/Eシステムへと移行するプレミアム自動車プラットフォーム、企業向けAI PCの導入拡大、およびフランクフルト、アムステルダム、ダブリンにおけるハイパースケールデータセンターの拡張に起因しています。また、同地域は、ASIL-D認定メモリを重視する強固な自動車用電子機器基盤の恩恵を受けており、これによりLPDDR5Xはプレミアム車両のコンピューティングプラットフォームにおいて引き続き重要な役割を果たしています。短期的には国内のLPDDR生産量が依然として限定的であるもの、公的および民間の半導体投資が欧州の戦略的目標を支えています。
北米は、LPDDR5 DRAM市場の主要な仕様策定拠点であり続けています。これは、同地域のチップ設計企業が、AIネイティブシステムにおいてLPDDR5Xをますます必要とするプロセッサプラットフォームを構築しているためです。米国におけるAI PCの需要が調達を後押ししており、主要プラットフォームベンダーのノートPC設計において、低消費電力メモリが商用リフレッシュサイクルに組み込まれつつあります。南米、中東・アフリカを含むその他の地域は、収益基盤が比較的小さく、エントリーレベルのデバイスでは依然としてLPDDR4Xが主流であり、LPDDR5Xの採用は5Gプラットフォームのより広範な普及に依存しています。この地域的な傾向により、生産はアジア太平洋地域に集中し続ける一方、設計面での影響力や将来の企業向け導入は、北米や欧州に広く広がっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- オンデバイスAIによるスマートフォンのDRAM搭載量の増加
- LPDDR4Xの供給逼迫により、LPDDR5Xへの移行が加速しています
- AI PCおよび薄型軽量ノートPCの普及
- 自動車用集中型E/EおよびADAS向けメモリ需要
- AI推論アクセラレータにおけるLPDDR5Xの採用
- より薄型の高密度パッケージが、超薄型デバイスの実現を可能にします
- 市場抑制要因
- エントリーおよびミッドティア・デバイスにおけるSoCの互換性の限界
- HBM主導のウエハー再配分と価格上昇
- 実際の帯域幅不足と公称スペックとの比較
- 自動車向け認定および長期ライフサイクル検証による足かせ
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 世代別
- LPDDR5
- LPDDR5X
- 製品構成別
- ディスクリート/基板実装型LPDDR DRAMコンポーネント
- パッケージ・オン・パッケージ/ オン・パッケージLPDDR DRAM
- MCP/uMCPベースのLPDDR DRAM
- LPDDR5/LPDDR5Xモジュール型メモリフォーマット
- エンドユーザー産業別
- 家庭用電子機器
- 自動車
- 産業用および組み込み
- IT・通信
- データセンターおよびクラウドインフラストラクチャ
- 地域別
- 北米
- 欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- その他のアジア太平洋諸国
- 世界のその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- ChangXin Memory Technologies, Inc.
- Nanya Technology Corporation
- BIWIN Storage Technology Co., Ltd.
- Innodisk Corporation
- ADATA Technology Co., Ltd.
- Team Group Inc.
- Apacer Technology Inc.
- Windbond Electronics Corporation
- Integrated Silicon Solution Inc.(ISSI)
- ATP Electronics
第7章 市場機会と将来の展望


