


GPUオーケストレーション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
GPU Orchestration - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 156 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098545
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、GPUオーケストレーション市場の規模は、2025年の17億8,000万米ドルから2026年には23億1,000万米ドルへと拡大し、2031年までに81億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR28.71%で成長すると見込まれています。
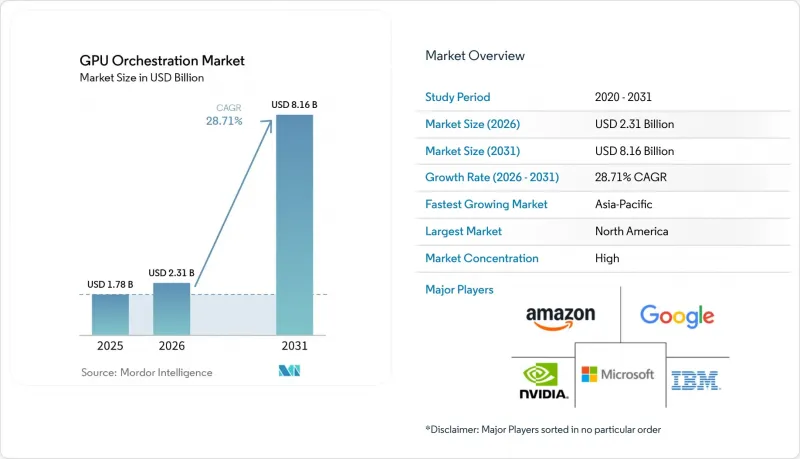
本レポートは、構成要素(ソフトウェアおよびサービス)、導入モデル(クラウド、オンプレミス、ハイブリッド)、用途(GPUスケジューリングおよび割り当て、ワークロードオーケストレーション、ガバナンスおよびマルチテナントなど)、エンドユーザー(クラウドサービスプロバイダーおよびGPU-as-a-Serviceプロバイダー、IT・テクノロジー企業、BFSIなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のGPUオーケストレーション市場の動向と洞察
LLMのトレーニングおよび推論ワークロードに対する需要の高まり
GPUオーケストレーション市場は、大規模モデルのトレーニングと本番環境での推論が、同一のアクセラレータプールに対して現在、極めて異なる要求を課しているという事実から恩恵を受けています。トレーニングジョブには、長い予約期間、安定した相互接続性能、および協調的なマルチノード実行が必要である一方、推論は、時間や場所によって急速に増減する不均一な需要を生み出します。この不一致により、静的なGPU割り当てはコストがかかり、処理速度も低下します。そのため、GPUオーケストレーション市場は、企業のAIインフラストラクチャ設計の中心へとその位置を移しつつあります。NVIDIAは、同社のNeMoフレームワークが適応型リソースオーケストレーションを活用して、分散トレーニング中の長距離帯域幅への負荷を軽減する仕組みについて説明し、オーケストレーションがもはやクラスタ管理のみにとどまらず、モデルのパフォーマンスに直接結びついていることを実証しました。推論モデル、微調整パイプライン、本番環境での推論がすべて同じインフラストラクチャを競合して利用するため、GPUオーケストレーション市場では、容量を厳格な予約に縛り付けることなく、長時間実行されるジョブとバースト型のワークロードのバランスを調整できるソフトウェアが注目を集めています。これにより、GPUオーケストレーション市場のベンダー各社は、スケジューリング、キューポリシー、クラスター認識機能を、購入者が無視できる背景的なインフラストラクチャ機能ではなく、製品の差別化要因として位置づけるようになっています。
高価なGPUの利用率を最大化する必要性
GPUオーケストレーション市場は、AIインフラの高コストや、GPUクラスター内のアイドル状態の容量を回収するようオペレーターに課せられる圧力の高まりによっても牽引されています。最近のAI構築サイクルにおいて大規模なGPUフリートを購入または予約した企業は、現在、これらの資産が規律ある測定可能な方法で活用されていることを実証するよう迫られています。利用率の向上は、ハードウェアの設置規模が同じままであっても、トレーニング、微調整、推論の実質的なコストを変える可能性があるため、こうした圧力はGPUオーケストレーション市場を実用的なコスト管理の分野へと変えつつあります。Anyscale社は2026年3月、NVIDIA H100およびH200フリートを用いた本番環境での展開において、ラック単位のスケジューリングと部分割り当てにより、80%を超えるGPU稼働率を維持していると発表しました。これにより、GPUオーケストレーション市場に対し、成熟した実装が達成し得る成果に関する明確な運用ベンチマークが提示されました。NVIDIAもまた、KAI Schedulerを通じてコアスケジューリングソフトウェアをオープンソース化し、その後、ダイナミックリソース割り当てドライバーをコミュニティガバナンス下に置きました。これにより、GPUをより効率的に活用するための幅広いエコシステムが支援されています。その結果、GPUオーケストレーション市場はもはや運用上の利便性だけを売り物にしているのではなく、コストのかかるGPUフリートの消費および管理方法において、測定可能な改善を提供するようになっています。
異種GPUスタック間の相互運用性のギャップ
GPUオーケストレーション市場は、企業が混合アクセラレータ環境全体でハードウェア、ドライバ、スケジューリングロジックを管理するための単一のソフトウェアレイヤーを必要とする場合、依然として現実的な導入障壁に直面しています。多くのオーケストレーションスタックは当初、NVIDIA中心の環境を前提に構築されていたため、プラグイン、可観測性ツール、トポロジー処理、ポリシーフレームワークにおいて、他のハードウェアエコシステムへの対応は依然として不均一なままです。これにより、AIスタック全体を単一のベンダーに標準化することを望まない購入者にとって、統合サイクルが長期化し、メンテナンスのオーバーヘッドが高まることになります。2026年3月、NVIDIAが自社のGPUダイナミックリソース割り当てドライバーをCNCFに寄贈した決定は、コミュニティ主導のスケジューリング標準を通じて相互運用性を拡大しようとする取り組みを示していますが、同時に、ベンダー間の整合性が依然として進行中の課題であることも浮き彫りにしています。したがって、GPUオーケストレーション市場は、ツール環境が依然として断片化されているにもかかわらず、マルチベンダー対応がますます重要になっている環境下で発展しています。相互運用性がさらに向上するまでは、一部の購入者は導入規模を小さく抑えたり、マネージドサービスパートナーへの依存度を高めたり、あるいは広範なオーケストレーション層ではなくベンダー固有のスタックを選択したりすることになるでしょう。
セグメント分析
2025年の売上高のうち、ソフトウェアが78.83%を占めており、これはGPUオーケストレーション市場の購入者が、付随するサービスよりも制御層を最も重視していることを示しています。ソフトウェアの比重が高いこの構成は、企業がAIワークロードを本番環境に移行するにあたり、スケジューリングポリシー、可観測性、ガバナンス、マルチテナントアクセス、および利用率管理を直接制御したいと考えている事実を反映しています。GPUオーケストレーション市場において、ソフトウェアは、同じハードウェア基盤をチーム、優先順位、環境間でいかに効率的に共有できるかを決定づける要素となることがよくあります。そのため、マネージドクラウドや統合サービスを中心にインフラストラクチャスタック全体が拡大し続ける中でも、ソフトウェアが最大のシェアを占めたのです。また、購入者は、導入期間を短縮し、リソース割り当て、キューポリシー、パフォーマンス監視のための単一の管理プレーンを提供するソフトウェアプラットフォームを好む傾向があります。
サービス分野は、2031年までCAGR29.86%で成長すると予測されており、初期の基盤規模は小さかったもの、GPUオーケストレーション市場で最も急速に成長する構成要素となる見込みです。この成長は、特に購入者がスケジューラをストレージ、可観測性、コンプライアンス、およびレガシーな社内ツールと連携させる必要がある場合、企業での導入には依然として多大な設計および運用作業が伴うことを示唆しています。Anyscaleの2026年3月のリリースでは、NVIDIA H100およびH200フリートで高い稼働率を維持するために、ラック対応スケジューリングと部分割り当てを活用した本番環境での導入事例が紹介されました。これは、適切に実装されたオーケストレーションが、単にソフトウェアの購入だけでなく、綿密な運用チューニングに依存するという見解を裏付けるものです。NVIDIAによるKAI SchedulerやDRAドライバーをめぐるオープンソース化の動きは、基本的なスケジューリング層における参入障壁を下げる可能性がありますが、同時に、GPUオーケストレーション市場における価値を、企業がパイロット段階から大規模運用へと移行するのを支援する統合、ガバナンス、最適化サービスへとシフトさせる要因にもなっています。長期的に見れば、こうしたコンポーネントの構成から、GPUオーケストレーション市場は、プラットフォーム制御ソフトウェアと、複雑な企業環境内でそのソフトウェアを確実に機能させるために必要なサービスの双方から収益を上げ続けることが示唆されています。
2025年のGPUオーケストレーション市場規模のうち、クラウドが52.69%を占めました。これは、共有GPUリソースへの迅速なアクセスを求めるAIチームにとって、マネージドクラウド環境が依然として最も手軽な出発点であったことを裏付けています。クラウドが主導的な地位を占めた背景には、マネージドKubernetes環境の運用上の簡便さ、プロビジョニングの迅速さ、そして大規模な社内プラットフォームチームを事前に構築することなくオーケストレーションを開始できる点が挙げられます。GPUオーケストレーション市場の多くの購入者にとって、クラウド導入は、実際の本番ワークロード下でキューポリシー、モニタリングモデル、チームレベルのアクセス制御をテストするのに必要な時間を短縮することにもつながりました。これにより、多くの組織がまだ最初の本番AI運用パターンを確立している段階において、クラウドが最大の導入モデルとなりました。また、これはハイパースケーラーがオーケストレーションを自社のエコシステムにより密接に結びつけることを可能にし、マネージドコンピューティングの利用と組み込み型スケジューリングソフトウェアとの連携を強化することにも寄与しました。
ハイブリッド環境は2031年までCAGR29.53%で拡大すると予測されており、これはGPUオーケストレーション市場が、自社所有およびレンタルインフラの両方にまたがる、より分散型の運用モデルへと移行していることを示しています。オンプレミスのGPUハードウェアに投資してきた企業は、機密性の高いワークロードや規制対象のデータを管理された環境に保持しつつ、需要が急増した際にクラウドへ柔軟に拡張できることを求めています。ソフトバンクが発表した「Infrinia AI Cloud OS」は、GPU AIデータセンター向けのソフトウェアスタックとして、Kubernetes-as-a-Service(KaaS)およびInference-as-a-Service(IaaS)を自動化するものであり、これはマルチ環境の運用管理においてオーケストレーションソフトウェアの重要性が高まっていることを反映しています。2026年4月に開始されたKDDIの「GPU Cloud」サービスも、この方向性を後押しするものです。同サービスは、自動車用AIトレーニング、ゲノミクス、金融モデリングなど、セキュリティとデータ主権が求められる使用事例向けに位置付けられているためです。したがって、こうした導入の組み合わせは、GPUオーケストレーション市場が、単純なクラウドスケジューリングから、複数のインフラ境界を越えてコスト、コンプライアンス、ワークロードの配置を管理できる、より広範なコントロールプレーンへと移行しつつあることを示唆しています。
地域別分析
北米は2025年にGPUオーケストレーション市場シェアの47.52%を占め、引き続き首位を維持しています。これは、ハイパースケーラーの存在、エンタープライズAIの需要、そしてクラウドネイティブソフトウェアチームによる密なエコシステムが組み合わさっているためです。多くのマネージドGPUサービス、オーケストレーションソフトウェアベンダー、AIプラットフォームの専門企業が、米国に本社を置くか、あるいは米国のクラウドエコシステムと密接に結びついているため、米国は依然としてGPUオーケストレーション市場の主要な成長エンジンとなっています。こうした集中により、北米はオーケストレーション機能が技術的な課題から商用製品へと最も迅速に移行する地域となっています。また、これにより、GPUオーケストレーション市場は、マネージドKubernetesの導入、エンタープライズ向け推論の展開、そしてGPUガバナンスを取締役会レベルのインフラ問題として扱う動きと密接に結びついています。Anyscale社が2026年6月に、Azure Kubernetes ServiceおよびAzure Resource Managerを基盤としたネイティブのAzure統合機能をリリースしたことは、北米のエコシステムがオーケストレーションを、企業が直接利用できるソフトウェア層へと変容させ続けていることを如実に示しています。
欧州は引き続きGPUオーケストレーションの地域市場として第2位の規模を維持しており、その需要は、規制対象となるエンタープライズワークロード、国家レベルのコンピューティング優先事項、および監査可能なインフラ制御の必要性によって牽引されています。ドイツと英国が特に際立っているのは、自動車用AI、金融サービス、ライフサイエンスの各分野において、スケジューリングポリシーやワークロードのトレーサビリティが重要となる本番環境に依存しているためです。また、この地域では、購入者がリソースへのアクセス、ワークロードの配置、運用の一貫性を文書化できるソフトウェアを必要とするケースが多いため、GPUオーケストレーション市場においてガバナンス重視の需要プロファイルが形成されています。2026年3月、アムステルダムで開催されたKubeCon Europeにおいて、NVIDIAが自社のGPU DRAドライバーをCNCFのガバナンス下に置くことを決定したことは、オープンスタンダードやコミュニティ主導のインフラコンポーネントに対する欧州全体の傾向を裏付けるものです。したがって、欧州は、GPUオーケストレーション市場において最も急成長している地域ではないにせよ、エンタープライズグレードのオーケストレーションにとって依然として重要な地域であり続けています。
アジア太平洋地域は、2031年までCAGR29.45%で拡大すると予測されており、GPUオーケストレーション市場において最も成長が著しい地域となっています。その勢いの主な原動力となっているのが日本であり、KDDIは2026年4月に「GPU Cloud」を立ち上げ、ソフトバンクはマルチテナント型GPU AIデータセンター向けの国産ソフトウェアスタックとして「Infrinia AI Cloud OS」を導入しました。また、GMOインターネットも2026年3月、自社のマネージドSlurm GPUクラウドサービスにNVIDIA HGX B300を導入し、同地域における高度なマネージドコンピューティングインフラへのアクセスを強化しました。南米および中東・アフリカは、GPUオーケストレーション市場において依然として規模は小さいもの、自国主導のAI能力、国内でのデータ処理、業界固有のクラウド需要が初期導入を支え始めていることから、両地域ともその重要性が高まりつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- LLMのトレーニングおよび推論ワークロードに対する需要の高まり
- 高価なGPUの利用率を最大化する必要性
- クラウドネイティブおよびハイブリッドGPU運用への急速な移行
- 企業内のAIチーム間におけるマルチテナント型GPU共有
- AIの計算リソースの無駄を削減するためのエネルギー効率を考慮したスケジューリング
- エッジ統合型リアルタイムAI処理
- 市場抑制要因
- 異種GPUスタック間の相互運用性のギャップ
- GPUクラスタのオーケストレーション人材の不足
- マルチテナント環境におけるセキュリティおよびプライバシーのリスク
- レガシーなデータセンターツールによる高度な統合の複雑さ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- 用途別
- GPUのスケジューリングと割り当て
- ワークロード・オーケストレーション
- クラスター管理
- ガバナンスとマルチテナント
- モニタリングとコスト最適化
- エンドユーザー別
- クラウドサービスプロバイダーおよびGPU-as-a-Serviceプロバイダー
- ITおよびテクノロジー企業
- BFSI
- ヘルスケア・ライフサイエンス
- 製造業および自動車業界
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル
- NVIDIA Corporation
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Intel Corporation
- Hewlett Packard Enterprise Company
- Red Hat, Inc.
- Databricks, Inc.
- DigitalOcean Holdings, Inc.
- CoreWeave, Inc.
- Alibaba Group Holding Limited
- Oracle Corporation
- Anyscale, Inc.
- RunPod, Inc.
- Rafay Systems, Inc.
- OctoML, Inc.
- Atos SE
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 156 Pages
- 納期
- 2~3営業日

