


GPUミドルウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
GPU Middleware - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 166 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098544
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、GPUミドルウェア市場の規模は、2025年の26億9,000万米ドルから2026年には36億4,000万米ドルへと拡大し、2031年までに141億1,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR31.12%で成長すると見込まれています。
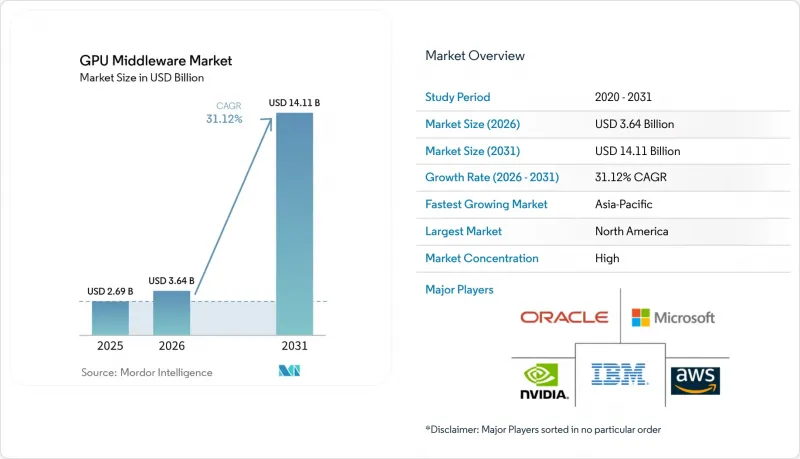
本レポートは、構成要素(ソフトウェアおよびサービス)、導入形態(クラウド、オンプレミス、ハイブリッド、エッジ/組み込み)、企業規模(大企業および中小企業)、用途(仮想デスクトップインフラおよびリモートワークステーションなど)、エンドユーザー業界(ヘルスケアおよびライフサイエンスなど)、地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のGPUミドルウェア市場の動向と洞察
AIモデルのトレーニングおよび推論におけるGPU密度の増加
AIモデルの開発が、より大規模で高密度なコンピューティング環境にますます依存するようになるにつれ、GPUミドルウェア市場は拡大しています。NVIDIAは2026年6月、科学およびAIワークロード向けにCPU、GPU、ネットワーク、ソフトウェアを統合したラックスケールシステムとして「Vera Rubin」プラットフォームを発表しました。これは、次世代の導入環境がいかに緊密に統合されつつあるかを示しています。また、マイクロソフトも2026年6月、テキサス州ペコスに新たなデータセンターキャンパスを建設し、AIおよびクラウド容量を約2ギガワット増強すると発表しました。これは、主要な購入層においてインフラの拡張が急速に進んでいることを反映しています。また、NVIDIAとイーライ・リリーは2026年1月、共同イノベーションAIラボを設立し、5年間で最大10億米ドルの投資を計画しています。これは、大規模モデルのワークロードが、規制の厳しい商用環境へと広がりつつあることを示しています。こうしたクラスターが拡大するにつれ、スケジューラ、メモリ制御層、およびリソース割り当てツールにかかる運用負荷も増加します。この傾向により、GPUミドルウェア市場は、AIトレーニングや推論のスケールアップにおける新たな波と密接に結びつき続けています。
マルチテナント型GPUリソース共有に対する企業の需要の高まり
また、GPUミドルウェア市場は、制御性を損なうことなく、限られたGPUリソースをチーム、モデル、ワークロード間で共有する必要性からも恩恵を受けています。IBM Research、Red Hat、およびNxtGen Cloudは2026年6月、オープンソースのllm-dフレームワークが、混合GPUハードウェア上で推論速度を3~5倍高速化し、スループットを2倍に高めたと報告するとともに、大規模な導入1件あたり年間最大525万米ドルのコスト削減が可能である可能性を示しました。また、NVIDIAは2026年3月、GPU向けの「Dynamic Resource Allocation」ドライバーをKubernetesコミュニティに公開し、KAI SchedulerをCNCF Sandboxプロジェクトとして迎え入れました。これにより、ポリシー駆動型の共有GPUスケジューリングがより広く利用できるようになりました。Red Hatは、NVIDIAとの共同プロジェクトである「AI Factory」と同様の方向性を打ち出しており、長期実行ジョブに対して、リソースのプール化、インテリジェントなオーケストレーション、および自動チェックポイント機能を提供しています。これらの取り組みにより、単一のアプリケーションやチームがクラスター全体を長期間予約する必要性が軽減されます。これにより、マルチテナント制御がオプション機能ではなく主要な購入基準となるため、GPUミドルウェア市場が後押しされます。
GPUインフラの高コストと統合の複雑さ
GPUミドルウェア市場は依然として明らかな障壁に直面しています。GPUインフラの拡張には、多額の初期投資と慎重な統合が必要となるからです。CoreWeaveは2026年3月に85億米ドルの融資枠を確保し、さらに2026年5月には31億米ドルの融資枠を追加で確保しました。これは、専門プロバイダーであっても、GPUプラットフォームの拡張がいかに資本集約的になっているかを浮き彫りにしています。2026年6月のMicrosoftによるPecosの発表も、現在、大規模なAI容量の増強が極めて大規模に行われており、小規模な購入者が容易に追随できないことを浮き彫りにしました。導入の面では、Red HatとNVIDIAが共同で提供する「AI Factory」が、Cisco、Dell Technologies、Lenovo、Supermicroの各社のハードウェアで検証済みとなっています。これは、実環境での導入には、多くの場合、複数のレイヤーにわたる検証済みの組み合わせが必要であることを示しています。HPEの「AI Factory」ポートフォリオも同様の論理に基づき、オーケストレーション、テナント管理、エンタープライズソフトウェアを認定済みシステムにパッケージ化しています。こうした導入がより容易かつ低コストで行えるようになるまでは、GPUミドルウェア市場の普及は引き続き鈍化するでしょう。
セグメント分析
2025年には、ソフトウェアが売上高の74.28%を占めましたが、サービスは2031年までCAGR32.56%で成長すると予測されています。この売上構成比は、購入者がGPU環境を最初に構築する際、依然としてスケジューラ、仮想化ツール、およびランタイムソフトウェアに最も多くの費用を費やしていることを示しています。現在の構成比は、GPUミドルウェア市場がプラットフォーム制御、クラスタ管理、およびコンテナ対応のソフトウェア層を中心に発展してきた経緯も反映しています。NVIDIAが2026年にKAIスケジューラをオープンソース化し、GPU向けダイナミックリソースアロケーション(DRA)ドライバーを無償提供することを決定したことは、スタックにおけるソフトウェアの中心的な位置付けをさらに強固なものにしました。また、Red HatがOpenShift 4.21で「Dynamic Resource Allocation」を一般提供開始したことも、エンタープライズ環境での導入において標準化が進みつつある、成熟したソフトウェア層を浮き彫りにしました。
しかし、導入の複雑さをソフトウェアだけで吸収することが難しくなっているため、サービスの拡大ペースはさらに加速しています。「Red Hat AI Factory with NVIDIA」には、GPU-as-a-Serviceのオーケストレーション、プール化されたアクセス、自動チェックポイント機能が含まれており、こうした展開には通常、体系的な実装サポートと運用ガイダンスが必要となります。HPEもまた、AI Factoryポートフォリオを通じて同様の方向性を推進しており、ここではMission Controlソフトウェアとハイブリッド導入サポートが、エンタープライズインフラストラクチャサービスとパッケージ化されています。Anyscaleが2026年6月にNVIDIA cuDFをサポートした「Ray Data」をリリースしたことは、ワークロード層におけるコストやパフォーマンスの向上でさえ、より広範な運用環境への強力な統合に依存していることを示しています。実際には、サービスの成長が加速していることは、GPUミドルウェア市場が、単なるソフトウェアの購入決定から、「ソフトウェア+導入成果」へと移行しつつあることを示唆しています。この変化により、組織がパイロットクラスターから本番規模の環境へと移行するにつれ、サービス重視の取り組みの重要性は今後も維持されるでしょう。
2025年の売上高に占めるクラウドの割合は52.41%でしたが、ハイブリッドは2031年までCAGR31.96%で最も急速な成長を記録すると予測されています。この内訳は、現在の支出の大部分が依然としてマネージドGPUアクセスに充てられていることを示しており、これにより企業は専用のインフラを事前に構築することなく、迅速に導入を開始できます。同時に、ハイブリッド分野の成長率がより高いことは、GPUミドルウェア市場が「クラウドのみ」というデフォルト設定ではなく、混合運用モデルへと移行しつつあることを示しています。この傾向は、バーストトレーニング、内部データ管理、およびワークロードごとの多様なレイテンシ要件を組み合わせることで、企業のニーズに応えています。また、クラウド環境とオンプレミス環境が、単なる選択肢としてではなく、単一の運用スタックを構成する相互接続された要素として扱われるようになってきているという事実も反映しています。
ベンダーの動向もこの方向性を後押ししています。Red Hatの「AI Factory with NVIDIA」は、企業環境全体でのリソースのプール化とオーケストレーションを中核として構築されており、柔軟なリソース共有を犠牲にすることなく内部管理を望む組織に適しています。HPEが2026年3月に発表した「AI Factory」のアップデートでも、マルチスケール・テナント機能、Mission Controlとの統合、およびハイブリッドAI展開に向けたRed Hat OpenShiftのサポートが強調されました。2026年4月にマイクロソフトが日本に関して発表した内容は、データの居住地が重要視される場面において、国内のAIインフラとローカルなコンピューティングサービスがいかに重要であり続けるかを示しました。したがって、GPUミドルウェア市場では、購入者にポリシー制御、ワークロードの柔軟性、そしてインフラを内部ガバナンスに整合させるための余地を提供するため、ハイブリッド型が勢いを増しています。エッジおよび組み込み環境での導入規模は依然として小さいもの、同様のハイブリッド型のアプローチが、自動車や産業分野におけるリアルタイムの使用事例にも影響を与え始めています。
地域別分析
2025年、北米は世界全体の売上高の43.72%を占め、GPUミドルウェア市場において最大の地域貢献者となりました。このリードは、同地域におけるハイパースケーラーのキャンパス、AIソフトウェアベンダー、およびエンタープライズ向けGPU導入の密集度を反映しています。マイクロソフトは2026年6月、テキサス州ペコスに新たなデータセンターキャンパスを建設すると発表し、約2ギガワットのAIおよびクラウド容量を追加しました。これにより、現在のサイクルにおいて北米が最大のインフラ構築地域としての役割がさらに強化されました。また、NVIDIAも2026年1月、2030年までに5ギガワットを超えるAIファクトリー容量の拡大を加速させるための協力拡大の一環として、CoreWeaveに20億米ドルを投資しました。インフラ、ソフトウェア、サービス各層が一体となって拡大されているため、こうした動きは同地域の規模の優位性を支えています。南米は依然として規模は小さいもの、マネージドクラウドへのアクセスや地域的な企業の近代化プログラムを通じて、需要は引き続き拡大しています。実質的には、GPUミドルウェア市場において、製品の成熟度、導入規模、ベンダー間の連携という点で、依然として北米が主導的な役割を果たしています。
欧州では、ガバナンス、主権、および企業の管理権をより重視する異なるアプローチを通じて、GPUミドルウェア市場が発展しています。同地域の需要パターンは、コンプライアンスに敏感なデータを含むワークロードにおいて、クラウド非依存型およびオンプレミス型の導入モデルを好む傾向にあります。フランスの国家AI戦略では、GPUミドルウェアのイノベーションが支援の優先分野として特定されており、ソフトウェアの調整レイヤーが二次的なものではなく、戦略的に重要なものと位置づけられていることが示されました。このような政策的背景により、地域ごとの導入選択肢やより厳格な運用要件に適応できるオーケストレーションツールに対する安定した需要が支えられています。その結果、欧州は、単純な規模の大きさというよりは、制御可能で主権を重視した運用モデルの推進を通じて、GPUミドルウェア市場に貢献しています。
アジア太平洋地域は最も急成長している地域であり、同地域のGPUミドルウェア市場規模は2031年までCAGR32.15%で拡大すると予測されています。同地域は、主権AIへの投資、企業需要の拡大、および国内での演算能力強化に向けた広範な取り組みの恩恵を受けています。マイクロソフトは2026年4月、日本への100億米ドルの投資を発表しました。これには、サクラインターネットやソフトバンクとの提携による、国内データ居住要件を満たしたGPUベースのAIコンピューティングサービスの提供が含まれています。この事例は、成長が容量の増強だけでなく、現地での管理要件によっても牽引されているという点で、この地域の傾向を明確に示しています。アジア太平洋地域の成長ペースが速いということは、特に企業や公的機関が自国国内にAIインフラを構築したいと考える場合、同地域が新規契約のより重要な供給源になりつつあることを意味します。この勢いにより、現在の売上高では北米が依然として首位を占めていますが、長期的にはGPUミドルウェア市場の地域的なバランスがより均等になっていくものと見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIモデルのトレーニングおよび推論におけるGPU密度の向上
- マルチテナント型GPUリソース共有に対する企業の需要の高まり
- クラウドおよびオンプレミス環境におけるGPU利用率の最適化に対するニーズの高まり
- 業界を横断したハイパフォーマンス・コンピューティングのワークロードの拡大
- コンテナ化されたAIおよびMLOpsワークフローの導入拡大
- ハイブリッドおよびマルチクラウドGPUインフラストラクチャの利用拡大
- 市場抑制要因
- GPUインフラのコストの高さと統合の複雑さ
- GPUオーケストレーション、CUDAチューニング、およびクラスタ最適化の人材不足
- レガシーデータセンターにおける電力、冷却、およびラック密度の制約
- 高度なGPUにおける輸出規制とハードウェア供給の変動
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- エッジ/組み込み
- 企業規模別
- 大企業
- 中小企業
- 用途別
- 人工知能・機械学習
- ハイパフォーマンス・コンピューティングおよび科学・工学シミュレーション
- データ分析、データベース、グラフ処理
- グラフィックス、可視化、レンダリング
- 仮想デスクトップインフラストラクチャおよびリモートワークステーション
- デジタルツインと産業用シミュレーション
- エンドユーザー産業別
- クラウドサービスプロバイダー、ハイパースケーラー、データセンター事業者
- IT・通信
- 銀行・金融サービス・保険
- ヘルスケア・ライフサイエンス
- メディア・エンターテイメント
- 自動車
- 製造業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル
- NVIDIA Corporation
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Oracle Corporation
- Red Hat, Inc.
- Hewlett Packard Enterprise Company
- CoreWeave, Inc.
- RunPod Inc.
- Rafay Systems, Inc.
- DigitalOcean, LLC
- Crusoe Energy Systems LLC
- Fujitsu Limited
- Lenovo Group Limited
- OVH SAS
- Scaleway SAS
- The Constant Company, LLC
- Linode, LLC
- Civo Limited
- Anyscale, Inc.
- Modal Labs, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 166 Pages
- 納期
- 2~3営業日

