


AIアクセラレータクラスター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI Accelerator Cluster - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 169 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098537
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、AIアクセラレータクラスターの市場規模は、2025年の652億8,000万米ドルから2026年には762億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR16.87%で推移し、2031年には1,662億7,000万米ドルに達すると予測されています。
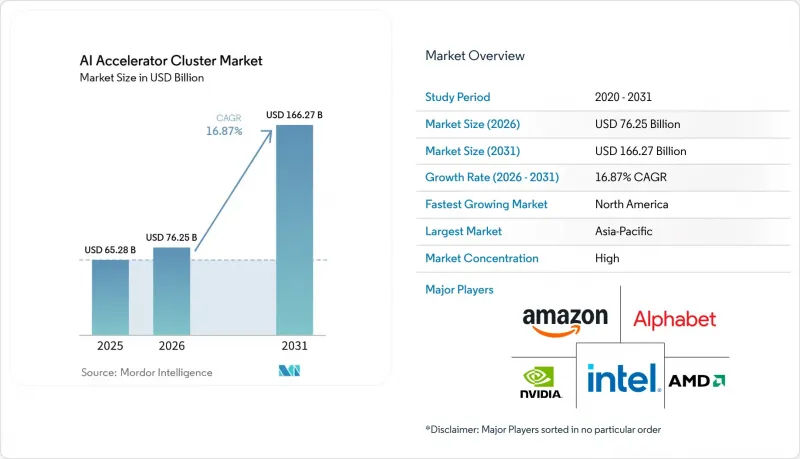
本レポートは、コンポーネント(コンピューティングインフラ、ストレージインフラなど)、アクセラレータアーキテクチャ(GPUベースのクラスタなど)、クラスター規模(256台以下のアクセラレータなど)、機能(トレーニング、推論など)、展開(オンプレミスなど)、エンドユーザー(ハイパースケールクラウドサービスプロバイダーなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のAIアクセラレータクラスター市場の動向と洞察
生成AIのトレーニングワークロードの急速な拡大
AIアクセラレータクラスター市場は、最先端モデルのトレーニング規模が急速に拡大していることで牽引されています。これは、購入者が数年前と比べてはるかに大規模なコンピューティングブロックを計画するようになったためです。この変化に対応するため、ラックレベルおよび工場レベルのインフラストラクチャが本番環境に移行しており、ベンダーが短期的なプロジェクトの需要急増ではなく、持続的な需要を見込んでいることを示しています。トレーニングサイクルは、最初の購入以降も重要な意味を持ちます。なぜなら、あるモデルファミリーが特定のコンピューティングおよびネットワークスタック上で構築されると、その後の展開も多くの場合、同じアーキテクチャに沿って行われるからです。これにより、特に顧客がよりスムーズなソフトウェア互換性や、より容易なシステム群の拡張を求める場合、AIアクセラレータクラスター市場全体においてハードウェア需要の持続性が高まります。また、構築の延期は、その後の推論準備、ベンダーの認定、およびソフトウェアのチューニング作業に影響を与える可能性があるため、運用事業者にとっての「遅延コスト」も高まります。その結果、AIアクセラレータクラスター市場では、大規模なトレーニングシステムが、コンピューティング、メモリ、ソフトウェア、施設設計にわたるその後の複数の支出決定に影響を与えるという調達パターンが生まれています。
AIインフラストラクチャに対するハイパースケールクラウドの設備投資
大手クラウド事業者は、そのインフラストラクチャ・プログラムがシステム発注、サプライヤーのコミットメント、および導入スケジュールのペースを決定づけるため、引き続きAIアクセラレータクラスター市場を牽引しています。現在の工場式展開の規模は、NVIDIAのVera Rubinプラットフォームの量産拡大に顕著に表れています。同プラットフォームは、150社のサプライチェーン・パートナー、350以上の工場、30カ国を通じて、2026年5月に本格量産に入りました。同様の傾向はシステム設計にも見られ、現在、水冷式ラックプラットフォームは、個別のサーバーアップグレードとしてではなく、完全なインフラストラクチャ・ブロックとして出荷されています。これはAIアクセラレータクラスター市場にとって重要な意味を持ちます。なぜなら、メモリ、先進パッケージング、ネットワーク、冷却技術における長期的な計画サイクルが、購入プロセスのはるか早い段階から始まるようになったからです。また、長期的な設計受注実績とパートナーとの連携を持つベンダーは、小規模な購入者よりも先に製造能力を確保できるため、供給へのアクセスがより不均一になる要因にもなっています。その結果、ハイパースケール企業による支出は、AIアクセラレータクラスター市場に容量を追加するだけでなく、誰が主要コンポーネントを期日通りに調達できるかを左右する要因にもなっています。
電力と冷却における高い総所有コスト
電力と冷却は、AIアクセラレータクラスター市場における主要な制約要因であり続けています。これは、システムを予定通りに導入できるかどうかの決定要因が、施設の準備状況にあるためです。NVIDIAによると、Vera Rubin NVL72は持続的なトレーニング負荷下で約132 kWで動作するため、直接液体冷却はオプションではなく必須要件となっています。同情報源は、液体冷却がAIファクトリーの設計において中心的な要素になりつつあると指摘しており、これはハードウェアの販売が、多くの場合、そのサイトがラックレベルでの熱密度および電力密度に対応できるかどうかに左右されることを意味します。国際エネルギー機関(IEA)も、データセンターの電力需要が2022年から2026年の間に2倍になる可能性があると報告しており、電力網の限界がプロジェクト遅延の要因として増大していると指摘しています。これにより、AIアクセラレータクラスター市場では多層的なコスト問題が生じています。購入者は、アクセラレータ、冷却システム、施設のアップグレード、そして場合によっては電力網関連の待機期間にかかる費用を負担しなければならないからです。また、多くの中規模事業者は、ハイパースケーラーや政府支援プログラムほど容易に改修の負担を吸収できないため、企業全体での導入も遅れています。
セグメント分析
2025年には、コンピューティングインフラが売上高の70.46%を占め、AIアクセラレータクラスター市場において最大の構成要素となりました。この優位性は、あらゆる導入において、アクセラレータ用半導体、ラックスケールサーバーシステム、および配電ハードウェアが中心的な役割を果たしていることを反映しています。ネットワークインフラは、引き続き2番目に重要な投資分野でした。これは、高帯域幅のファブリックが、大規模なクラスターがトレーニングや推論の負荷下で効率的に稼働できるかどうかを決定づけるためです。ストレージインフラおよびサービスも依然として重要であり、特にデータ移動の遅延を低減するために並列ファイルシステムや近接したオブジェクトストレージが必要な場面でその重要性が際立っていました。AIアクセラレータクラスター市場は、コンポーネントレベルにおいて依然としてハードウェアへの偏りが顕著です。これは、初期投資の大部分が、まず設置、通電、そして本番環境への導入が可能なシステムに充てられるためです。
クラスター管理ソフトウェアは、2026年から2031年にかけてCAGR17.04%で成長すると予測されており、AIアクセラレータクラスター市場において最も急速に成長するコンポーネントとなります。これは、システムが極めて大規模なアクセラレータ数へと移行するにつれて、スケジューリング、障害復旧、および電力効率を考慮したオーケストレーションが困難になるという実用的な変化を反映したものです。また、運用担当者が混在するハードウェア環境を管理し、異なるノードタイプ間でより高い稼働率を求める場合にも、ソフトウェアの価値が高まります。その意味で、AIアクセラレータクラスター業界はハードウェア需要から遠ざかっているわけではなく、大規模なシステムを安定かつ生産的に維持する層により大きな価値を割り当てているのです。クラスタの複雑さは規模の拡大に伴い増し続けるため、将来的には、AIアクセラレータクラスター市場において、ソフトウェアによるオーケストレーションが支出シェアのより大きな部分を占めるようになるでしょう。
2025年、GPUベースのクラスターは売上高の80.27%を占め、AIアクセラレータクラスター市場の中心的な地位を維持しました。その優位性は、トレーニング、研究開発、およびソフトウェアの互換性が依然として優先される柔軟なエンタープライズ使用事例にわたり、幅広いサポートが得られたことに起因しています。また、この導入実績により、購入者はサポートツール、システム統合、および開発者の習熟度に対して信頼を寄せるようになりました。TPUベースのクラスターは社内導入に集中したままであり、一方、FPGAベースのクラスターは、低遅延推論や通信ワークロードといったより限定的な使用事例にとどまりました。異種アクセラレータ形式は特定の環境において依然として重要でしたが、AIアクセラレータクラスター市場の主要な構造を変えることはありませんでした。
カスタムAI ASICベースのクラスターは、2026年から2031年にかけてCAGR17.21%で成長すると予測されており、AIアクセラレータクラスター市場において最も成長の速いアーキテクチャとなります。この成長は、購入者の明確な動機を反映したものです。なぜなら、専用に設計されたシリコンは、安定的で大量処理が行われる推論環境において、より優れたコスト効率を実現できるからです。この変化は、設計コストを非常に大規模な導入や反復的なワークロードに分散できる大手事業者において最も顕著に見られます。これにより、汎用的な柔軟性という点ではGPUが依然として強固な地位を維持する一方で、幅広いプログラム可能性よりも「1ドルあたりのスループット」が重視される分野では、カスタムシリコンの足場がさらに強固なものとなります。この構成比が変化するにつれ、AIアクセラレータクラスター市場は、売上高の面では引き続きGPU主導となる一方で、大量推論が行われるエッジ環境においては、アーキテクチャの多様化が進むものと見込まれます。
地域別分析
2025年、北米はAIアクセラレータクラスター市場シェアの52.64%を占め、引き続き最大の地域市場としての地位を維持しました。この地域は、ハイパースケーラーの本社が集積していること、成熟したデータセンター回廊が存在すること、そして最先端のAI開発活動が活発に行われていることの恩恵を受けています。また、アクセラレータ、サーバー、ネットワーク、システム統合にわたるバリューチェーン企業の強固な基盤も有しています。一方で、グリッド対応能力は新規の大規模導入における現実的な制約となっており、データセンターや電力供給に関する政策上の注目も高まっています。2025年6月に成立したテキサス州上院法案第6号(Senate Bill 6)は、ERCOTの大規模負荷相互接続プロセスの一部を合理化し、新規需要に対する電力会社の設備更新費用の取り扱い方法を明確化することを目的としています。
アジア太平洋地域は、2026年から2031年にかけてCAGR17.22%で拡大すると予測されており、AIアクセラレータクラスター市場において最も成長が著しい地域となります。同地域の成長は、中国国内での容量拡充、コンピューティングインフラに対する公的支援、そして電力供給が豊富な導入地域への関心の高まりが相まって生じているものです。ファーウェイは、同社の「Ascend 950PR」が2026年に商用展開を開始したと発表し、また、2026年3月に稼働を開始した、完全に国産技術による1万4,000枚のカードを備えた「深センAscendクラスター」についても強調しました。この動きは、輸出規制の圧力により、地域のエコシステムが拡大から後退するのではなく、国内の能力強化を推進していることを示しています。したがって、同地域は、急速に成長しているだけでなく、より明確な現地の供給・導入経路を形成しつつあるという点でも、AIアクセラレータクラスター市場においてますます重要性を増しています。
2025年、欧州はAIアクセラレータクラスターー市場において重要な地位を占めており、その需要は、単独のハイパースケーラーによる拡大というよりも、主権確保の目標によって形作られていました。2026年6月に発表されたデジタル主権に関する仏独共同論文では、より強力な欧州の技術パッケージが求められ、2027年および2028年までに公共部門のワークロードにおいて、主権確保されたコンピューティングのシェアを30~50%にすることを目標として掲げました。EuroHPCの「AIファクトリー」選定は、地域全体で調整された公共インフラ基盤を構築することで、この方向性を後押ししています。南米、中東・アフリカは依然として小規模な市場にとどまっていますが、主権的な投資やインフラの多様化に向けた取り組みにより、より広範なAIアクセラレータクラスター市場において、これらの地域の重要性が徐々に高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 生成AIのトレーニングワークロードの急速な拡大
- AIインフラ向けハイパースケール・クラウドの設備投資
- クラスター規模での低遅延相互接続に対する需要の高まり
- エンタープライズデータセンターにおける専用推論クラスタへの移行
- 輸出規制を背景とした、国内AI演算能力の地域別拡充
- 高電力密度ラック設計の改善により、より大規模なクラスタ展開が可能に
- 市場抑制要因
- 電力および冷却にかかる総所有コストの高さ
- 先進パッケージングおよび高帯域幅メモリにおける供給制約
- ソフトウェアの移植性とベンダーロックインのリスク
- メガクラスターにおけるデータセンターのグリッド相互接続の遅延
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- コンピューティング・インフラストラクチャ
- ネットワークインフラ
- ストレージインフラストラクチャ
- クラスタ管理ソフトウェア
- サービス
- アクセラレータアーキテクチャ別
- GPUベースのクラスター
- TPUベースのクラスター
- FPGAベースのクラスター
- カスタムAI ASICベースのクラスター
- 異種アクセラレータ・クラスタ
- クラスター規模別
- 256基以下のアクセラレータ
- 257~2,048アクセラレータ
- 2,049~16,384アクセラレータ
- 16,384台以上のアクセラレータ
- 機能別
- トレーニング
- 推論
- 展開モデル別
- クラウドベース
- オンプレミス
- ハイブリッド
- エンドユーザー別
- ハイパースケール・クラウドサービスプロバイダー
- 企業
- 政府および研究機関
- 通信プロバイダー
- コロケーションサービスプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Alphabet Inc.
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Super Micro Computer, Inc.
- Lenovo Group Limited
- Cisco Systems, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- Arista Networks, Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- SK hynix Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- Oracle Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 169 Pages
- 納期
- 2~3営業日

