


スマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cybersecurity For Smart Grids and Distributed Energy Resources - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098507
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、スマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場の規模は、2025年に67億3,000万米ドルと評価され、2026年の79億6,000万米ドルから2031年までに184億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは18.26%となる見込みです。
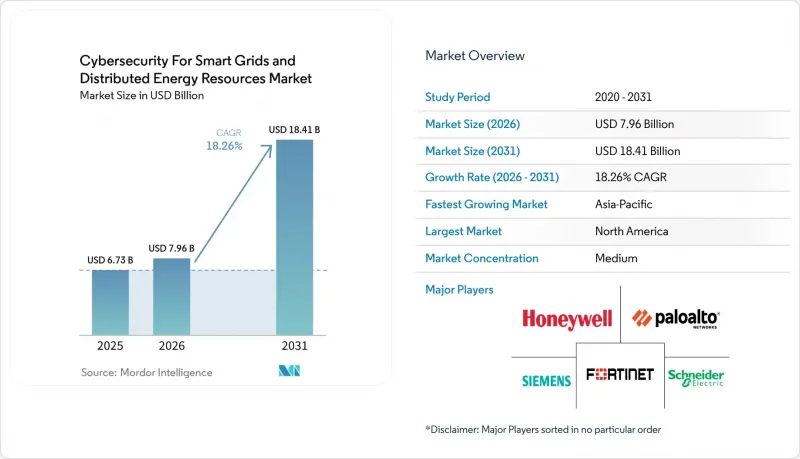
本レポートは、コンポーネント(ソリューションおよびサービス)、展開モード(オンプレミス、クラウド、ハイブリッド)、セキュリティタイプ(ネットワークセキュリティ、エンドポイントおよびデバイスセキュリティなど)、用途(グリッド運用セキュリティなど)、エンドユーザー産業(電力会社など)、および地域ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のスマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場の動向と洞察
スマートグリッドの急速なデジタル化と分散型エネルギー資源(DER)の系統連系
送電・配電インフラのデジタル化により、スマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場のセキュリティアーキテクチャは、電力会社の購入サイクルが対応できる速度を上回るペースで進化を余儀なくされています。変電所にインテリジェント電子機器、リモートターミナルユニット、通信機能付き保護リレーが導入されるにつれ、単一のグリッド環境内でアクセス可能なポイントの数は増え続けています。パロアルトネットワークスの報告によると、6万台以上のOTファイアウォールからのテレメトリデータから、2024年から2026年にかけて、インターネットに露出しているOTデバイスの数が332%増加したことが示されました。同分析によると、AIを活用した攻撃サイクルにより、脆弱性の公開から悪用までの時間が数週間から数分に短縮される可能性があります。このタイムラグが問題となるのは、稼働中のOT環境におけるパッチ適用には依然として脆弱性が露呈している期間よりもはるかに長い時間がかかるためであり、その結果、追加される各デバイスカテゴリが横方向の移動経路となり得るからです。
電力網を標的としたランサムウェアおよびOT侵入リスクの高まり
脅威アクターは、運用を妨害する意図で電力網のOT環境を標的としており、これによりスマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場への投資の緊急性が高まっています。2026年4月、FBI、CISA、NSA、EPA、エネルギー省、および米国サイバーコマンドは、イラン系アクターが少なくとも2026年3月以降、全米のエネルギー施設におけるPLCの機能を妨害していたことを確認しました。同勧告によると、エネルギーおよび政府部門の被害者は、HMIやSCADAシステムの改ざんにより、業務の混乱や金銭的損失を被ったとのことです。2025年12月には、ELECTRUMという脅威グループが、ポーランドの電力網に属する30カ所の再生可能エネルギー施設を標的とし、ワイパー型マルウェアを使用してOT機器を修復不能な状態に陥らせました。こうしたインシデントにより、電力事業者はOTのサイバー近代化を、任意のアップグレードサイクルではなく、事業継続のための必須要件として捉えるようになっています。
ネイティブなセキュリティ制御が限定的なレガシーOTシステム
レガシーOT機器は、稼働中の送電網環境において、スマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場がどれほど迅速に拡大できるかという点において、依然として構造的な制約となっています。多くのリレー、PLC、変電所自動化システムは、運用上の見直しなしに、最新のエージェントや頻繁なセキュリティ更新をサポートするよう設計されていませんでした。GE Vernovaが2026年2月にリリースした「GridBeats APS」は、稼働中の変電所において保護機能を再検証することなくサイバーセキュリティソフトウェアの更新を適用するという問題に直接対処したものです。この現実により、既知の脆弱性が、ほとんどの企業のサイバーセキュリティプログラムが許容する期間よりも長く放置されたままとなり、全設備への展開速度が鈍化しています。ベンダーはこれらのリスクを監視し、優先順位を付けることはできますが、その解消は依然として、管理されたメンテナンス期間と長い資産の更新サイクルに依存しています。
セグメント分析
サービス市場は2031年までCAGR22.39%で成長すると予測されており、スマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場において、最も急速に拡大する分野となっています。この変化は、人材不足に対する電力事業者の現実的な対応を反映したものです。専用のセキュリティオペレーションセンターを持たない事業者は、大規模な社内チームを構築するよりも、マネージド・ディテクション・アンド・レスポンス(MDR)に依存する傾向にあるためです。SERCは、2024年から2026年にかけての地域リスク調査において、必要なスキルセットの不足を、大規模電力システムの主要な信頼性およびセキュリティリスクの一つとして挙げました。この人材不足により、ビジネスモデルはソフトウェアの所有から、監視付きサービスの提供、継続的な脅威への対応、および外部支援によるインシデント対応へと移行しつつあります。また、OTテレメトリ、コンプライアンス報告、および対応プレイブックを単一の運用構造内で統合できるベンダーの魅力も高まっています。
2025年、スマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場において、ソリューションが68.24%のシェアを占めました。これは、認定プラットフォームが依然として電力会社の購買行動の基盤となっていることを示しています。電力会社は、文書化された証拠の追跡、安定した制御、明確な責任の所在を備え、NERC CIP監査の準備を支援できる統合ツールを引き続き好んでいます。ハネウェルは2026年6月、エネルギーおよび製造業の重要インフラ事業者向けに、5つの予防的保護機能を備えた「OTサイバーセキュリティスイート」を拡充しました。この動きは、OT専門の純粋なプレーヤーが分析層のシェアをさらに拡大する前に、既存企業がインテリジェンス、可視性、コンプライアンス支援を強化していることを示しています。スマートグリッドのサイバーセキュリティ業界において、これにより、予測期間を通じてサービスが急速に勢いを増す中でも、ソリューションの基盤は引き続き大規模なまま維持されることになります。
クラウド導入は2031年までCAGR22.86%で拡大すると予測されており、スマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場において、最も急成長している導入形態となっています。フォアスカウト社は、マイクロソフトの脅威インテリジェンスデータを引用し、2025年初頭にクラウドおよびハイブリッドOTインシデントが26%増加したことを示しましたが、その増加にもかかわらず、クラウドの導入ペースは鈍化していません。むしろ、この傾向は、より強力なIDガバナンス、リモートセッションのログ記録、およびベンダーアクセスに対するより適切な監視を備えたクラウドネイティブなセキュリティアーキテクチャへの移行を電力事業者に促しています。アジア太平洋地域の新規電力事業プログラムは、既存のオンプレミス型セキュリティ基盤を大規模に解消する必要なく、「クラウドファースト」のグリッド管理を採用できるため、特に重要視されています。また、電力事業者は中核機能についてはローカルでの制御を、スケールと可視性についてはクラウド分析を望んでいるため、ハイブリッド導入も引き続き実用的な運用モデルとなっています。
2025年のスマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場規模において、オンプレミス型は59.43%のシェアを占めており、これは規制が依然として定義されたネットワーク境界を重視していることを反映しています。2026年7月1日の発効日に関連するNERC基準準拠ガイダンスにより、電子セキュリティ境界や、公益事業環境全体にわたる文書化された通信保護対策への注目が集まりました。ゼロトラストアプローチへの関心は高まっていますが、電力事業者にとっての実務上の課題は、運用環境において、IDベースのアクセス制御を、境界を重視したコンプライアンス要件とどのように整合させるかという点にあります。そのため、分析、可視化、およびベンダー管理型モニタリングの分野でクラウドツールのシェアが拡大しているにもかかわらず、影響力の大きい組織にとってはオンプレミス展開の重要性が依然として維持されています。したがって、スマートグリッドのサイバーセキュリティ業界において、導入の選択肢は、技術的な選好と同様に、コンプライアンスへの適合性によっても形作られています。
地域別分析
2025年、北米はスマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場の38.15%を占め、地域別では最大のシェアを占めました。同地域は、大規模電力システムのセキュリティに関する最も強力な強制的なコンプライアンス体制に支えられており、これにより、支出は裁量的なプロジェクトではなく、強制力のある管理措置に結び付けられています。2026年4月、連邦機関は、イランと関連する攻撃者が、少なくとも2026年3月以降、米国のエネルギーセクターの各施設においてPLC(プログラマブルロジックコントローラ)への妨害活動を積極的に行っていたことを確認しました。この勧告により、被害者が業務の混乱や金銭的損失を被ったことから、監視、通信保護、および復旧計画の重要性が一層高まりました。カナダとメキシコは、送電網の近代化活動の拡大や、北米におけるコンプライアンスおよび相互運用性への期待の高まりを通じて、この地域の需要基盤を拡大しています。
2025年、欧州はスマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場において、第2位の規模を誇る地域ブロックとなりました。2025年12月、ポーランドの分散型電力網を標的とした「ELECTRUM」攻撃により、複数の再生可能エネルギー施設でOT機器が修復不能なまでに機能停止に追い込まれたことを受け、同地域におけるセキュリティ関連の購入が加速しました。ドイツ、フランス、英国は、成熟した公益事業インフラと広範なデジタル化プログラムを兼ね備えているため、引き続き最大の国別需要基盤を支えています。また、事業者が分散型資産や国境を越えたエネルギーシステム全体のレジリエンスをより重視するようになるにつれ、東欧および中欧も注目を集めています。南米は依然として新興の機会であり、サウジアラビアとアラブ首長国連邦は、より広範な国家エネルギーインフラプログラムの一環として送電網のサイバーセキュリティを推進しており、アフリカは依然として導入の初期段階にあります。
アジア太平洋地域は、2031年までCAGR23.77%で成長すると予測されており、スマートグリッドおよび分散エネルギー資源向けサイバーセキュリティ市場において最も成長が著しい地域となっています。同地域は、電力事業の急速な近代化、スマートメーターの導入拡大、そしてグリーンフィールドのデジタルインフラ基盤の拡大という恩恵を受けています。インドではAMI(先進メーターインフラ)の保護を中心に需要が集中している一方、中国では、送電網の自動化に関する調達要件や現地化要件にサイバーセキュリティの要件が組み込まれています。日本、韓国、オーストラリアも、各国の電力会社がコネクテッドグリッド運用やマネージドセキュリティモデルへの移行をさらに進めていることから、地域の需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートグリッドの急速なデジタル化と分散型エネルギー資源(DER)の系統連系
- 電力網を標的としたランサムウェアおよびOTへの侵入リスクの高まり
- 重要インフラのサイバーセキュリティに関する規制の強化
- クラウド接続型ユーティリティ制御環境の拡大
- 分散エネルギー資源(DER)の集約、仮想発電所(VPP)、およびプロシューマーによる攻撃対象領域の拡大
- OT-IT融合に向けたゼロトラストおよびアイデンティティ中心のアクセス
- 市場抑制要因
- ネイティブのセキュリティ制御が限定的なレガシーOTシステム
- マルチベンダー・グリッド環境における高度な統合の複雑さ
- 公益事業OT環境における熟練したサイバーセキュリティ人材の不足
- 予算の逼迫と公益事業の長期にわたる調達サイクル
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- セキュリティタイプ別
- ネットワークセキュリティ
- エンドポイントおよびデバイスセキュリティ
- アプリケーションセキュリティ
- データセキュリティ
- IDおよびアクセスセキュリティ
- 用途別
- 送配電システムの運用セキュリティ(発電、送電、配電)
- 高度計量インフラ(AMI)のセキュリティ
- DERと再生可能エネルギーセキュリティ
- エネルギー管理システム(EMS)のセキュリティ
- SCADAおよびOTシステムのセキュリティ
- EV充電インフラのセキュリティ
- エンドユーザー産業別
- 電力会社
- 再生可能エネルギー事業者
- 産業用送電網事業者
- 商業・産業用エネルギー利用者
- 住宅用プロシューマー・ネットワーク
- 政府および公共エネルギーインフラ
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Fortinet, Inc.
- Palo Alto Networks, Inc.
- Schneider Electric SE
- Siemens AG
- Cisco Systems, Inc.
- Claroty Ltd.
- Eaton Corporation plc
- ABB Ltd.
- General Electric Company
- Accenture plc
- IBM Corporation
- Leidos Holdings, Inc.
- Advanced Micro Devices, Inc.
- Rocket Software, Inc.
- ATandT Inc.
- BAE Systems plc
- Thales Group
- Toshiba Corporation
- Verizon Communications Inc.
- Dragos, Inc.
第7章 市場機会と将来の展望



