


船舶用エネルギー貯蔵システム:市場シェア分析、業界動向と統計、成長予測(2025年~2030年)
Vessel Energy Storage System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2097322
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、船舶用エネルギー貯蔵システムの市場規模は2025年に22億5,000万米ドルと推定されており、予測期間(2025年~2030年)においてCAGR18.98%で拡大し、2030年には53億6,000万米ドルに達すると見込まれています。
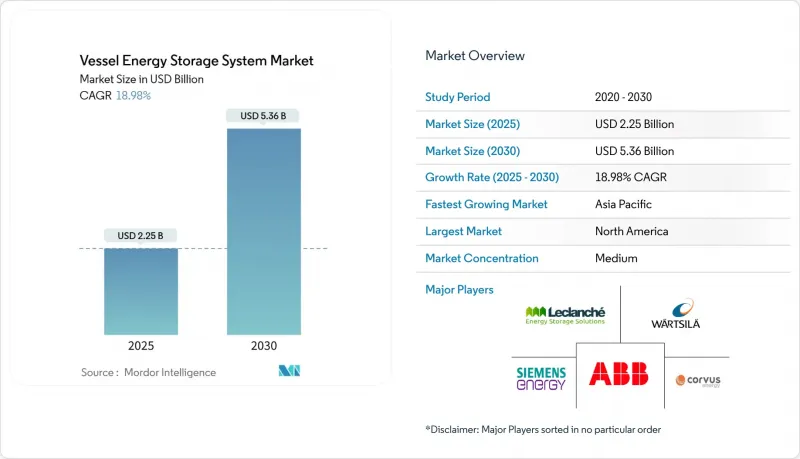
本レポートは、タイプ別(バッテリーエネルギー貯蔵システム、スーパーキャパシタなど)、エネルギー源別(再生可能エネルギー源など)、設置方式別(新造船および改造船)、船舶タイプ別(貨物船、旅客船、軍艦など)、用途別(主推進システム、ハイブリッド動力システムなど)、および地域別(北米、欧州、アジア太平洋地域など)ごとに分類されています。
世界の船舶用エネルギー貯蔵システム市場の動向と洞察
IMOの厳格な温室効果ガス(GHG)およびCII規制
IMOの2024年ネットゼロ枠組みでは、非効率な船舶に対して入港制限や保険料の引き上げを課す運用評価が導入されており、規制遵守は船主にとって存亡を左右するコストとなっています。また、「FuelEU Maritime」では、EU水域を航行する5,000総トン以上の船舶に対し、2025年からの再生可能燃料使用義務が追加され、利益率はさらに圧迫されています。エネルギー貯蔵システムにより、運航事業者は推進負荷をシフトさせ、規制の厳しい航路での排出量のピークを抑制し、有利な用船料を確保することが可能になります。改訂されたライフサイクル排出量ガイドラインでは、バッテリーによる効率向上が評価対象となり、早期導入事業者は競合上の先駆者となるでしょう。
リチウムイオン電池のkWhあたり単価の急激な低下
自動車メーカーの規模の経済とより安全な化学組成に後押しされ、船舶用リチウム鉄リン酸塩バッテリーパックは、高サイクル運航ルートにおいてディーゼル発電機とのコストパリティを達成しました。固体電池のプロトタイプは、IP67の防水性能を維持しつつ、すでに190 Wh/kgに達しています。DEFORDのナトリウムイオン電池は、リチウム価格の変動リスクを排除し、高度なバッテリー管理システムがリアルタイムの航路分析に基づいて充電サイクルを最適化することで、1キロワット時あたりの価値を最大限に引き出しています。
ESSの設備投資(CAPEX)とディーゼル発電セットの比較
船舶用バッテリーシステム一式には、依然として1MWあたり約17万5,000米ドルの投資が必要であり、資金繰りが厳しい運航事業者にとっては大きな負担となっています。従来の融資構造では、将来の燃料費削減効果が過小評価されており、所有者は技術の陳腐化に対する懸念を抱かざるを得ません。しかし、初期リスクを専門の金融業者に転嫁するBaaS(Battery-as-a-service)契約や性能保証付きリース契約が登場しており、こうした制約は徐々に緩和されつつあります。
セグメント分析
2024年、設置価値ベースで測定した船舶用エネルギー貯蔵システム市場において、バッテリー式エネルギー貯蔵システム(ESS)が78.3%のシェアを占めました。これは主に、自動車分野での学習曲線により、船舶用バッテリーパックの納入価格がkWhあたり450米ドルを下回ったことが要因です。この優位性は、高密度化と火災リスクの低減が期待される全固体電池の展望に後押しされ、2030年までの年間平均成長率(CAGR)21.5%という大幅な成長見通しにつながっています。一方、スーパーキャパシタは超高速充放電が求められるフェリー航路で普及が進んでおり、フライホイールは無限のサイクル数が最優先される海軍のパルス電源分野で活用されています。圧縮空気エネルギー貯蔵(CAES)は、船体容積の制約により依然として普及が限定されていますが、バナジウムフロー電池は最近、長期運用が求められる沖合調査船向けにABSの技術認定を取得しました。現在、スタートアップ各社は、コンデンサ、リチウム電池、フロー電池を単一のラックに統合したハイブリッドパックを推進しており、スペースを犠牲にすることなく、運用者にあらゆる面で最適な性能を提供しています。
船舶用エネルギー貯蔵システム市場では、バッテリーインテグレーター各社が、DNVの「伝播試験A」など、海事分野特有の安全認証の取得を目指しています。主要サプライヤーは、バッテリーに独自の消火システム、冷却システム、データ分析機能を組み合わせることで、単なるキロワット時単価を超えた差別化を図っています。軍事グレードのリチウム熱暴走防止技術の商用フェリーへのライセンシングにより、防衛分野と民間分野の技術格差が縮まり、バッテリーベンダーにとってのビジネスチャンスが拡大しています。
ハイブリッドシステムは、2024年の総収益の54.8%を占めました。これは、船主がバッテリーをディーゼルエンジンやLNGエンジンと組み合わせることで推進リスクをヘッジし、大洋横断の自律航行を損なうことなく沿岸航路での規制遵守を可能にしているためです。燃料電池はCAGR35.7%を記録しており、スカンジナビアや日本各地で台頭している水素バンカリング回廊の勢いに乗っています。再生可能エネルギーのみを利用するプラットフォームは、依然としてニッチな存在ではありますが、太陽光発電デッキや補助用風力ローターを通じて船内バッテリーに電力を供給することで、注目を集めつつあります。従来のエンジンは現在、発電を最適化する「スピニング・リザーブ」モードで稼働するケースが増えており、エネルギー貯蔵システムと連携させることで、燃料消費を最大20%削減しています。
イノベーションの中心は、複数の発電方式や蓄電装置の間でリアルタイムに調整を行う制御ソフトウェアにあります。Corvus Energyの本質的にガス安全性を備えた燃料電池モジュールは、2024年にDNVの承認を取得し、フェリーやオフショア支援船の船体に水素スタックを統合する動きを加速させました。PowerXのバッテリータンカー構想は、船舶を移動式蓄電資産として再定義するものであり、船舶用エネルギー貯蔵システム市場が推進力を超えて、浮体式グリッドインフラへと広がっていることを浮き彫りにしています。
地域別分析
北米は2024年の売上高の34.5%を占め、米国海軍の4,500万米ドル規模のLOC-NESSプログラムや、係留中の補助エンジン使用に罰則を課すカリフォルニア州のコールドアイアン規制に後押しされました。メキシコ湾岸全域の造船会社は、新規PSV受注においてバッテリー室を標準オプションとして組み込んでおり、カナダの五大湖の運航会社は、今後導入される州の炭素排出上限に対応するため、ばら積み貨物船の改造を進めています。
欧州では、「FuelEU Maritime」の再生可能燃料基準や、ノルウェーの完全電気式フェリーネットワークの恩恵を受けており、船級規則、造船所のノウハウ、資金調達手段が密接に結びついたエコシステムが形成されています。ロッテルダムでのハイブリッドタグボートの試験運用や、バルト海における三燃料クルーズ船の構想が、技術の普及を加速させています。欧州のバッテリーサプライヤーは、風力発電所開発業者と提携して、船舶とグリッドを組み合わせたサービスへの入札を行っており、業界の境界線を曖昧にし、船舶用エネルギー貯蔵システム市場を拡大させています。
アジア太平洋地域は、中国のバッテリーコストにおける優位性と韓国の海軍契約に支えられ、24.8%という最も高いCAGRを記録しています。日本のPowerXは、洋上風力発電を消費地へ輸送するバッテリータンカーを構想しており、新たな収益モデルを提示しています。インドネシアやフィリピン全土におけるゼロエミッションの島間フェリーへの補助金により、下流市場で大きな需要が生まれています。一方、オーストラリアの「ブルー・ハイウェイ」構想では、船舶の蓄電システムを沿岸の水素バリューチェーンに統合しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IMOの厳格な温室効果ガス(GHG)およびCII規制
- リチウムイオン電池の$/kWhの急激な低下
- ハイブリッド/完全電気式フェリー計画の加速
- 港湾の電化およびコールドアイアンニングの奨励措置
- CIIペナルティに起因する改修需要
- デジタルツインEMSによるESSのROIの実現
- 市場抑制要因
- ESSの設備投資額の高さvsディーゼル発電機
- 搭載時の体積・重量制限
- 炭酸リチウム価格の変動
- 海上保険会社の火災リスク保険料
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 蓄電池システム(BESS)
- スーパーキャパシタ
- フライホイール型エネルギー貯蔵システム
- 圧縮空気エネルギー貯蔵(CAES)
- その他
- エネルギー源別
- 再生可能エネルギー源
- 従来型エネルギー源
- ハイブリッドシステム
- 燃料電池
- その他
- 設置方式別
- 新造船
- 改造船
- 船舶タイプ別
- 貨物船
- 旅客船
- 軍艦
- 漁船
- オフショア支援船
- その他
- 用途別
- 補助動力装置
- 主推進システム
- 非常用電源
- 再生可能エネルギー統合
- ハイブリッド動力システム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Corvus Energy
- Wartsila Corporation
- ABB Ltd.
- Siemens Energy
- Leclanche SA
- Rolls-Royce Power Systems
- Samsung SDI
- Saft(TotalEnergies)
- EST-Floattech
- Shift Clean Energy
- CATL
- BYD Co. Ltd.
- LG Energy Solution
- Akasol AG(BorgWarner)
- Skeleton Technologies
- Victron Energy
- MAN Energy Solutions
- XALT Energy
- Eco Marine Power
- Toshiba Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

