


フィリング・トッピング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fillings and Toppings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日
- 商品コード
- 2097277
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フィリング・トッピングの市場規模は、2025年の291億3,000万米ドルから2026年には302億1,000万米ドルへと拡大し、2031年までに382億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR5.56%で成長すると見込まれています。
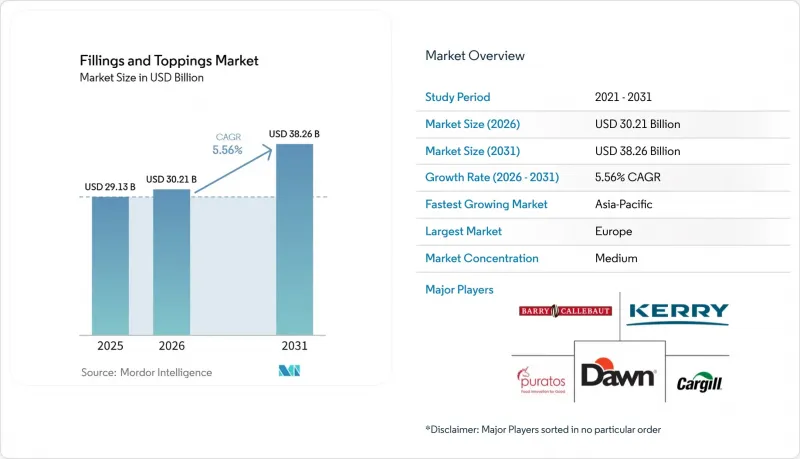
本レポートは、製品タイプ別(トッピングおよびフィリング)、流通チャネル別(産業用、業務用、小売)、および地域別(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のフィリング・トッピング市場の動向と洞察
ベーカリーおよび菓子類製品におけるフィリング需要の拡大
フィリング・トッピング市場は、クロワッサン、デニッシュ、ビスケットサンド、エクレア、層状ケーキなど、ベーカリーおよび菓子類製品のあらゆる形態において、フィリングが深く定着し続けているという事実から、引き続き恩恵を受けています。これらの製品は、フィリングの均一性、焼成時の安定性、そして再現性のある風味の提供に依存しているため、生産量が増加するにつれて工業用食材サプライヤーへの依存度が高まるという点で、これは重要な意味を持ちます。フランスでも2025年にベーカリーおよびパティスリー市場が著しい成長を記録し、ヴィエノワズリーや個別包装のペストリーカテゴリーが主要な収益源として機能しており、これがプレミアムなフルーツやクリームのフィリングに対する強い需要を支えています。ベーカリーチェーンが人件費管理のために生産体制を調整するにつれ、自社でのフィリング調製の魅力は薄れ、標準化された外部調達フィリングの重要性が高まっています。これにより、フィリング・トッピング市場における大手サプライヤーの調達力が強化されています。この傾向は、風味のカスタマイズと製造プロセスの安定性を大規模に提供できる企業にとって、持続的な収益の見通しを支えるものとなります。
プレミアムで贅沢な食品に対する消費者の選好の高まり
フィリング・トッピング市場は、家計の食費予算が依然として圧迫されている状況下でも、贅沢なベーカリー製品に対する消費者の堅調な需要によって支えられています。Puratosの報告によると、英国の消費者の65%は予算の制約があるにもかかわらず、依然として自分自身や家族へのご褒美として商品を購入しており、60%は、特にチョコレートやココアをベースとしたベーカリー製品において、健康と味覚の楽しさのバランスが取れた製品を積極的に求めています。これにより、プレミアムなフィリングやトッピングの重要性は維持されています。これらは、単なる量ではなく、味覚的な魅力を通じて、ブランドが店頭価格の高さを正当化するのに役立つからです。フィリング・トッピング市場において、食感は購入の決定要因としてさらに重要性を増しています。Puratosの調査によると、消費者の67%が予想外の口当たりを通じて斬新さを求めており、Z世代の75%およびミレニアル世代の80%が、食感がスナックへの欲求を左右すると回答しています。その結果、とろけるような中心部、ムースのようなフィリング、ホイップ状のトッピングが、小売および外食産業の両方で、製品のポジショニングツールとして活用されています。これにより、複雑なトッピングやフィリングのシステムを設計できるサプライヤーが有利になる一方で、小規模な地域メーカーは、同等の機能的・感覚的な精度を実現するのに苦労しています。
より健康的で低カロリーな食品への消費者のシフト
フィリング・トッピング市場が直面する最大の構造的制約は、より健康的で低カロリーな食品への選択傾向です。市場では、この傾向を、健康意識の高まりだけでなく、GLP-1製剤の使用拡大にも関連付けています。GLP-1製剤は食欲の働きを変え、ベーカリー製品の消費を、小容量、高タンパク質、低カロリーの形態へと押し進めています。これは、従来のクリームやチョコレートのフィリングの販売量に直接的な圧力をかける一方で、サプライヤーに対し、製品再配合への投資拡大を余儀なくさせています。2025年に『Molecules』に掲載された研究によると、エンドウ豆、カボチャ、ヘンプ、玄米、ヒマワリなどの植物性タンパク質は、クリームフィリングにおいてパーム脂肪の一部を代替できることが判明しましたが、長期保存においては風味のマスキングや酸化安定性が依然として実用上の課題となっています。フィリング・トッピング市場において、これは配合変更が単なる原材料の置き換えではないことを意味します。なぜなら、技術的な複雑さが増し、多くの場合、利益率が低下するからです。大手企業はこうした研究開発の負担を吸収しやすい立場にある一方、中小メーカーはコスト圧力や顧客喪失のリスクにさらされやすい状況にあります。
セグメント分析
トッピング市場は、2026年から2031年にかけてCAGR6.58%で成長すると予測されており、フィリング・トッピング市場において最も成長が著しい製品カテゴリーとなっています。この拡大は、外食産業におけるメニューの差別化や、味に加え視覚的なインパクトが商業的価値をもたらすようになったプレミアムな家庭用ベーキング分野での利用拡大を反映しています。シュガートッピング、チョコレートおよびキャラメルトッピング、ホイップクリームトッピング、チーズトッピングは、それぞれベーカリーやデザートシーンにおいて、独自の用途を担っています。チョコレートおよびキャラメルトッピングは、プレミアム菓子類や視覚的な訴求力を重視した小売ベーカリー製品から最も直接的な恩恵を受けており、一方、ホイップクリームやチーズトッピングは、カフェ、ブランチ、デザートを主軸としたフォーマットで勢いを増しています。ソーシャルメディアはこの需要パターンをさらに後押ししています。なぜなら、グレーズ、層状の仕上げ、視覚的に印象的なトッピングは、今や単なる食材であるだけでなく、製品のマーケティングツールとしても機能しているからです。
2025年には、フィリングがフィリング・トッピング市場の85.62%を占めており、これが最も幅広いベーカリー形態において、フィリングがいかに中心的な存在であり続けているかを示しています。フルーツフィリングは、プレミアムな小売ベーカリーや機能性スナックコンセプトにおける需要を支える「健康志向」という位置づけから、引き続き恩恵を受けています。クリームベースのフィリングは、クリーム入りクッキーやペストリーなどの大量生産される工業製品において依然として重要であり、一方、チョコレートフィリングは、プレミアム菓子類とマスマーケット向けのビスケットラインの両方に活用されています。2025年に『Applied Sciences』に掲載された、ペストリー分野向けのアップルクリームフィリングの配合に関する研究では、プレミアムなフルーツクリーム製品において、粘度の制御、食感の安定性、および官能的なバランスの実現に、依然としてどれほどの技術的努力が注がれているかが示されています。カカオ価格の変動は、フルーツやクリーム系の代替品に比べてチョコレートフィリングに、より直接的なコスト圧力をかけており、これがコスト管理の一環として、一部の産業用バイヤーにフルーツやクリームベースのシステムへの移行を静かに促しています。
地域別分析
2025年、欧州はフィリング・トッピング市場シェアの37.31%を占め、最大の地域市場となりました。この地域は、ドイツの工業用ベーカリー産業の規模の大きさと、フランスの強固なペストリー・パティスリー文化の恩恵を受けており、これらはいずれも、標準化されたフィリングやプレミアム仕上げシステムに対する安定した需要を支えています。ドイツのベーカリー集積地は、焼成安定性に優れたフィリングやトッピングシステムの大口調達を支えており、一方でクリーンラベル志向の高まりにより、天然のフルーツフィリングや植物由来のクリーム代替品への需要が拡大しています。イタリア、オランダ、スペイン、ポーランド、スウェーデン、およびベネルクス諸国の市場は、職人的でプレミアムな小売ベーカリー分野においてさらなる需要を生み出しており、そこでは原材料の品質や風味の由来が価格決定力を支える一因となっています。また、欧州の規制も、EC規則第1333/2008号およびEFSA(欧州食品安全機関)の食品添加物再評価プログラムを通じてフィリング・トッピング市場に影響を与えており、これらはいずれも地域全体の製品再配合の選択肢を導いています。
アジア太平洋地域は、2026年から2031年にかけてCAGR6.65%で成長すると予測されており、フィリング・トッピング市場において最も成長が著しい地域セグメントとなる見込みです。中国、インド、日本、韓国、ベトナム、インドネシア、タイ、シンガポールは、ベーカリー業界の発展段階がそれぞれ異なりますが、いずれの国でも都市部の消費者からの需要が高まっており、西洋式のカフェやベーカリーの形態への接触機会が増えていることが要因となっています。中国では、高級ベーカリーチェーンがチョコレートやフルーツのフィリングシステムへの需要を牽引している一方、抹茶、タロイモ、黒ごまといった現地の味覚の選好が、開発サイクルの短期化を促しています。インドでは、2024年の組織小売業の拡大により、高級パッケージ入りベーカリー用原材料の棚スペースが増加したほか、FSSAI(インド食品基準局)によるパッケージ前面の栄養表示要件により、低糖化やクリーンラベル製品への配合優先度が押し上げられています。日本と韓国は、デザイン性に優れたトッピングシステムや風味を前面に押し出したフィリング入りペストリーの早期導入国であり続けており、これにより、アジア太平洋地域のフィリング・トッピング市場全体が、サプライヤーが他の地域でも応用できるプレミアムなイノベーションのモデルとなっています。
北米は、フィリング・トッピング市場において依然として第2位の規模を誇っており、その中心となる米国は、大規模な食品加工拠点、商業ベーカリー部門、そして広範なフードサービスネットワークを強みとしています。カナダではプレミアムベーカリー市場の成長が引き続き支えられており、一方、メキシコでは都市部の中産階級が、小売およびフードサービス向けのフィリング製品に対する需要を拡大させています。南米はブラジルとアルゼンチンが主導しており、これらの国々では、確立されたベーカリーおよび菓子類の伝統が、フィリング入りやトッピング入り製品に対する基礎的な需要を支えています。中東およびアフリカは現時点では規模が小さいままですが、湾岸協力会議(GCC)諸国市場における近代的な小売業やクイックサービスレストランチェーンへの投資により、産業用および一般消費者向けのトッピング・フィリングソリューションに対する新たな需要が生まれています。また、トルコはペストリー文化や小麦粉供給の連携を通じて地域において重要な役割を果たしており、これが回廊全域にわたる食材貿易の拡大を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ベーカリーおよび菓子類製品におけるフィリングの需要拡大
- プレミアム食品や贅沢な食品に対する消費者の選好の高まり
- フレーバーの革新と製品のカスタマイズ
- 外食産業におけるトッピングの使用拡大
- 原料配合における技術的進歩
- ベーカリーおよび菓子類製品におけるフィリングの需要拡大
- 市場抑制要因
- より健康的で低カロリーな食品への消費者の志向の変化
- 果物および乳製品ベースの製品の保存期間の短さ
- 自社製剤との競合
- 厳格な食品安全および表示規制
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品カテゴリー
- トッピング
- 砂糖トッピング
- チョコレートおよびキャラメルトッピング
- チーズ
- ホイップクリームトッピング
- その他
- フィリング
- フルーツフィリング
- クリーム系フィリング
- チョコレートフィリング
- その他
- トッピング
- 流通チャネル
- 小売
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンラインリテールストア
- その他の小売店
- フードサービス
- 産業
- 小売
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Barry Callebaut AG
- Cargill, Incorporated
- Puratos Group
- Dawn Food Products Inc.
- Kerry Group plc
- Archer Daniels Midland Company
- AGRANA Beteiligungs-AG
- Corbion N.V.
- Zentis GmbH & Co. KG
- Andros Group
- AAK AB
- Olam Group
- Ingredion Incorporated
- Bakels Group
- Skjodt-Barrett Foods Inc.
- Pecan Deluxe Candy Company
- Parker Food Group
- Stewart Ingredient Systems Inc.
- Frujo a.s.
- Olyra Foods
第7章 市場機会と将来の展望



