


がん登録ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cancer Registry Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2097216
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のがん登録ソフトウェア市場規模は1億994万米ドルと推定されており、2025年の9,906万米ドルから拡大し、2031年には1億8,509万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 10.98%で成長すると見込まれています。
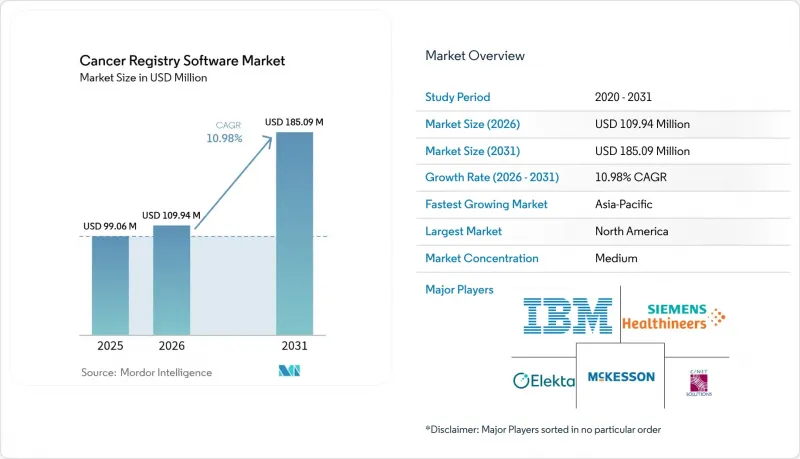
本レポートは、導入モデル(オンプレミスおよびクラウドベース)、データベースの種類(商用データベースおよびパブリックデータベース)、最終用途(政府および第三者機関、民間保険者、病院および診療所、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のがん登録ソフトウェア市場の動向と洞察
がんの有病率の増加
世界のがん発症率は上昇しており、西太平洋地域における症例数は2012年の450万件から2025年までに640万件に達すると予想されています。これにより、医療システムには拡張性のあるレジストリインフラの導入が求められています。高齢化に伴い、生存者追跡のニーズは特に複雑化しており、ベンダー各社はゲノム情報やバイオマーカーの入力に対応した縦断的データモデルを組み込むようになっています。人口ベースの登録システムへの資金提供が新たに開始された低・中所得国では需要が高まっており、費用対効果の高いモジュールを提供するクラウドプロバイダーにとってのビジネスチャンスが生まれています。高度なソフトウェアは、標的療法や多剤併用療法を記録するなど、個別化医療のワークフローをますます支援しています。全体として、症例数の増加と複雑な治療プロトコルが、がん登録ソフトウェア市場に対する長期的な需要を支えています。
がんデータ報告に関する政府の義務付け
CDC(米国疾病予防管理センター)は、症例完全性を95%とし、死亡診断書のみに基づく症例を3%以下に抑えることを義務付けており、これにより米国ではNAACCR形式による電子提出が広く普及しています。ワシントン州をはじめとするいくつかの州では、現在、医療提供者に対し、医療情報交換(HIE)を通じてHL7形式の記録を送信することを義務付けており、リアルタイムの監視が加速しています。欧州各地でも同様の指針が打ち出されている一方、アジア太平洋地域の各国政府は、国際基準に準拠するためのパイロット登録制度を開始しています。ベンダー各社は、自動化された編集チェック機能やICD-O-3コーディングツールを統合し、顧客が人員を増員することなく規制を遵守できるよう支援しています。規制当局が「同年内報告」を重視する中、クラウドベースの分析機能や相互運用性機能は不可欠なものとなっており、これががん登録ソフトウェア市場の着実な成長を支えています。
PHIをめぐるプライバシーおよびセキュリティ上の懸念
2024年には医療分野の情報漏洩件数が4,000万件を超え、極めて機密性の高いゲノムデータや治療データを保有するがん登録システムに対する監視が強化されました。登録システムはHIPAAに準拠しつつ、公衆衛生報告を迅速に行う必要があり、多要素認証、きめ細かな役割ベースのアクセス制御、フィールドレベルの暗号化の導入が求められています。クラウドベンダーは、SOC 2およびHITRUSTの監査を受けた医療専用インスタンスを提供して対応していますが、導入の複雑さによりコストが増加し、導入期間が長期化しています。欧州での導入においては、厳格なGDPRのデータ移転規則が適用されるため、国境を越えた臨床試験レジストリの運用が複雑化しています。これらの要因により、短期的な導入は抑制され、がん登録ソフトウェア市場の潜在的な購入者の予算は圧迫されています。
セグメント分析
クラウドプラットフォームは、プロバイダーによる弾力的なストレージとリモートユーザーアクセスへの選好に支えられ、2025年の収益の60.62%を占めました。このシェアは、がん登録ソフトウェア市場規模の中で最大の割合を占めており、このセグメントは2031年までCAGR12.23%を維持すると見込まれます。学術医療センターでは、データ主権の観点から依然としてオンプレミスを好む傾向にありますが、こうした機関でさえ、AIマイクロサービスを活用するためにハイブリッドアーキテクチャの試験導入を進めています。
継続的なソフトウェアの更新、統合されたNLPツールキット、および自動化された品質チェックは、かつてIT人材を欠いていた地域病院を惹きつけています。パブリッククラウドのセキュリティ認証には現在、HITRUST、ISO 27001、およびFedRAMPの各レベルが含まれており、取締役会レベルの懸念を和らげています。これらの利点を総合すると、クラウドの導入が現在、がん登録ソフトウェア市場において最も顕著な特徴となっている理由が説明できます。
地域別分析
北米は2025年に売上高の44.20%を占め、がん登録ソフトウェア市場を牽引しました。これは、成熟したITインフラと、各州のがん関連法に基づく報告義務を反映したものです。CDC(米国疾病予防管理センター)は46の管轄区域に対し、米国人口の97%をカバーする登録制度の運営資金を提供しており、カナダではNAACCR基準に準拠した州レベルのプログラムが維持されています。継続的なクラウド移行と電子的な症例発見の取り組みが、この地域の優位性をさらに強固なものにしています。
欧州は第2位の市場規模を占めており、EUによるデータ共有プロジェクトの調和や、人口ベースのレジストリに対する堅調な資金提供が特徴です。GDPR(一般データ保護規則)への準拠は複雑さを増す一方で、高度な暗号化や同意管理モジュールの導入を促進しており、ドイツ、フランス、北欧諸国において、緩やかではあるもの着実な成長を後押ししています。国境を越えた研究協力により、多言語コーディングや汎欧州的な分析が可能な相互運用性のあるソリューションへの需要が高まっています。
アジア太平洋地域は、2031年までに11.74%という最も高いCAGRで推移する見込みです。中国、インド、オーストラリアでは、アジア・コホート・コンソーシアム(Asia Cohort Consortium)の相互運用性フレームワークを指針として、増加する罹患率に対処するため、登録ネットワークを拡大しています。各国政府は、限られた現地のITリソースの制約を回避できることから、クラウドホスト型プラットフォームに資金を投入しています。低帯域幅対応モジュールや多言語インターフェースをカスタマイズするベンダーが早期に契約を獲得しており、この地域はがん登録ソフトウェア市場の次のフロンティアとしての地位を確立しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がんの有病率の増加
- がんデータ報告に関する政府の義務付け
- コストと利便性を理由としたクラウド導入への移行
- AIを活用した自動要約により、登記の未処理案件が削減されます
- ウェアラブルデバイスのデータにより、レジストリの対象範囲が拡大しています
- ブロックチェーンを活用した国境を越えたデータ共有
- 市場抑制要因
- PHIに関するプライバシーおよびセキュリティ上の懸念
- 小規模プロバイダーにおける導入コストの高さ
- 認定腫瘍登録担当者の不足
- 国際的なデータ基準の不統一
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開モデル別
- オンプレミス
- クラウドベース
- データベースタイプ別
- 商用データベース
- 公開データベース
- エンドユーズ別
- 政府および第三者
- 民間保険者
- 病院・診療所
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 世界のその他の地域
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- C/NET Solutions
- Conduent Inc
- Electronic Registry Systems Inc.
- Elekta AB
- himagine Solutions
- IBM Corporation
- McKesson Corporation
- NeuralFrame Inc
- Onco Inc
- Ordinal Data Inc
- Rocky Mountain Cancer Data Systems
- Siemens Healthineers
- Azra AI
- Oncora Medical
- Oracle Cerner
- Dacima Software
- IARC(CanReg5)
- ImageTrend Inc
- CDC-Registry Plus
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


