


空気圧ネブライザー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pneumatic Nebulizer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2097185
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、空気圧ネブライザーの市場規模は、2025年の8億5,000万米ドルから2026年には9億米ドルへと拡大し、2026年から2031年にかけてCAGR6.03%で推移し、2031年には12億1,000万米ドルに達すると予測されています。
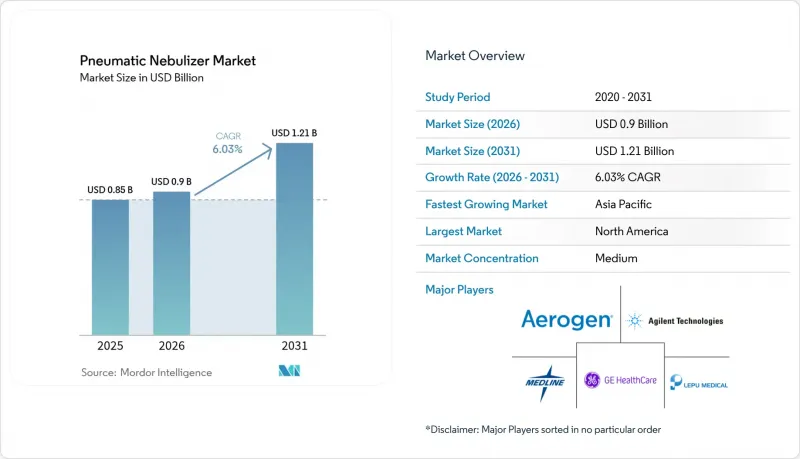
本レポートは、携帯性(卓上型および携帯型)、技術(従来型コンプレッサー、低騒音コンプレッサーなど)、患者の年齢層(小児、成人など)、用途(COPD、喘息など)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の空気圧ネブライザー市場の動向と洞察
COPDの有病率の増加と高齢化
現在、大気中の粒子状物質は、世界全体のCOPDによる障害調整生命年(DALY)の22.2%を占めています(Respiratory Research)。米国ではCOPDによる入院費用が年間240億米ドルを超えるため、医療提供者は空気圧ネブライザーを費用対効果の高い維持療法と見なしています。この疫学的要因が、空気圧ネブライザー市場全体の長期的な成長を支えています。
在宅呼吸療法の導入が急増
「Re-Engineered Discharge(RED)」フレームワークなどの退院支援プログラムは、体系化された在宅プロトコルにネブライザーの使用を組み込むことで、再入院率を低減しています。バーチャル肺リハビリテーションを対象とするメディケアの2024年規則により、こうした恩恵は地方のコミュニティにも拡大されています(米国胸部学会)。ネブライザーのデータフィードと組み合わせた遠隔医療モニタリングにより、臨床医は遠隔で治療を調整できるようになり、治療遵守率の向上を図ると同時に、サブスクリプション型ソフトウェアによる収益源も開拓しています。
メッシュ式および超音波式技術による急速な市場浸食
2025年の小児喘息臨床試験では、メッシュ式ネブライザーがコンプレッサー式と比較してFEV1の向上効果が大きいことが示され、臨床医の選好はより静かで高速な機種へと向かっています。メッシュ式デバイスは現在、23 dBA未満の騒音レベルで、どの向きでも動作可能であり、これらの利点が空気圧式モデルに対する医療機関からの需要を蝕んでいます。コンプレッサーメーカーが騒音や効率の指標で追いつかない限り、メッシュ式の普及により、高付加価値の病院市場において空気圧式ネブライザーのシェアが奪われる可能性があります。
セグメント分析
2025年時点で、ベンチトップ型デバイスは空気圧式ネブライザー市場シェアの57.65%を占めており、その背景には、強力なコンプレッサー出力と、慢性閉塞性肺疾患(COPD)の治療に適した大容量の薬剤カップがあります。安定した電力供給により、粘性の高い製剤においても確実な微粒子生成が可能となっています。一方、ポータブルモデルは2031年までにCAGR7.06%を記録しています。このセグメントは、患者の移動性に対する期待の高まりに応える小型モーターや充電式バッテリーの採用により、成長を遂げています。
卓上型は、シンプルな操作性と安定した性能を重視する高齢のユーザーの間で依然として人気があります。一方で、休暇中の旅行や仕事の都合により、若い患者はオムロン・ヘルスケアの「MicroAir」のようなハンドヘルド型を選ぶ傾向にあります。この製品は重量がわずか4.2オンスで、どの角度でも使用可能です。在宅ケアの拡大に伴い、日常的な治療用に卓上型を1台、外出先での投与用に携帯型を1台と、2台を併用する世帯が一般的になりつつあり、これにより空気圧ネブライザー市場全体の支出が拡大しています。
従来のコンプレッサーは、魅力的な単価と確立されたサービスネットワークのおかげで、2025年の空気圧ネブライザー市場規模の68.72%を占めました。新興経済国のコストに敏感な支払機関は、実績のある空気式エンジンを引き続き指定しています。スマート接続型コンプレッサーは勢いを増しており、支払機関が遠隔モニタリングの費用を償還するにつれて、CAGR 7.42%で拡大しています。
騒音低減が最適化された機種は、メッシュデバイスほどの高価格を伴わずに騒音レベルを52 dB未満に抑える、過渡的な技術としての役割を果たしています。データ対応モデルでは、臨床医が服薬遵守ログをダウンロードすることが可能であり、この機能により薬剤の用量調整が改善され、成果連動型報酬契約が支援されます。将来的には、デジタルヘルスエコシステムにより、収益構成が単発のハードウェア販売から定期的なソフトウェアパッケージ販売へと移行し、空気圧ネブライザー市場における患者1人あたりの生涯価値が向上する可能性があります。
地域別分析
2025年、北米は空気圧ネブライザー市場で40.15%のシェアを占め、首位となりました。COPD(慢性閉塞性肺疾患)の高い有病率、包括的な保険適用、そして強固な販売代理店ネットワークが、売上を支えています。最近のメディケアのコーディング更新により、医療提供者の請求手続きが簡素化され、病院および在宅の両環境において導入の勢いが維持されています。カナダでは、低所得の高齢者に対する医療機器の補助を行う単一支払者制度の恩恵を受けており、一方、メキシコでは「セグロ・ポプラール」改革の一環として、在宅呼吸器ケアプログラムの試験運用が行われており、これによりコンプレッサーの普及が拡大する可能性があります。
アジア太平洋地域は最も急成長している市場であり、2031年までにCAGR7.55%を記録する見込みです。中国では、大気汚染や喫煙率の上昇により呼吸器疾患の症例が増加しており、これが販売数量を牽引しています。オムロンは、2024年の中国におけるネブライザーの売上高が2桁の伸びを記録したと報告しています。インドでは、農村部の診療所向けに手頃な価格の医療機器への資金提供を行う官民連携スキームが貢献しており、日本の超高齢社会では、静音運転やスマート接続機能を備えたハイエンドモデルに対する安定した需要が維持されています。
欧州では、国民皆保険制度や、COPD(慢性閉塞性肺疾患)および嚢胞性線維症に対するネブライザー療法を推奨する強力な臨床ガイドラインに支えられ、安定した進展が見られます。ドイツは充実した外来診療インフラにより販売数量の基盤となっており、一方、英国の国民保健サービス(NHS)は、プライマリケアセンター全体での機器提供を効率化しています。欧州委員会が特定の中国サプライヤーを制限する貿易規則を導入したことで、欧州の国内メーカーにはシェアを拡大する好機が生まれています。南米および中東・アフリカ地域では、依然として市場浸透率は低いもの、販売代理店がラストマイル物流ネットワークを構築していることから、今後の拡大が期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- COPDの有病率の増加と高齢化の進展
- 在宅呼吸療法の導入が急増
- 政府による償還制度の拡大(EU、中国)
- 低騒音スマートコンプレッサーへの技術的移行
- コンプレッサー交換キットのEコマースブーム
- 医療機器とセットで提供されるAIを活用した服薬遵守支援プラットフォーム
- 市場抑制要因
- メッシュ技術および超音波技術による急速なカニバリゼーション
- 感染対策およびエアロゾル化に関する安全上の懸念
- 低所得・中所得国(LMICs)における低い償還率/手頃な価格
- 世界のヘリウムおよび特殊ガスの供給制約
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ポータビリティ別
- ポータブル/ハンドヘルド
- ベンチトップ/卓上型
- 技術別
- 従来型コンプレッサー
- 低騒音コンプレッサー
- スマート/デジタル統合型コンプレッサー
- 患者年齢層別
- 小児
- 成人
- 高齢者
- 用途別
- COPD
- 喘息
- 嚢胞性線維症
- その他(気管支拡張症、肺炎)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Koninklijke Philips N.V.
- Omron Corporation
- PARI GmbH
- Drive DeVilbiss Healthcare
- Medtronic plc
- Rossmax International Ltd.
- GE HealthCare Technologies Inc.
- Agilent Technologies Inc.
- Briggs Healthcare
- GF Health Products Inc.
- Becton, Dickinson & Company
- Salter Labs(SunMed)
- Vyaire Medical Inc.
- Trudell Medical International
- Armstrong Medical Ltd.
- Besmed Health Business Corp.
- Allied Healthcare Products Inc.
- Dehaier Medical Systems
- O2 Concepts LLC
- Well Lead Medical
第7章 市場機会と将来の展望



