


トゥレット症候群治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Tourette Syndrome Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日
- 商品コード
- 2073520
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のトゥレット症候群治療市場の規模は28億5,000万米ドルと推定されており、2025年の27億1,000万米ドルから拡大し、2031年には36億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.06%となる見込みです。
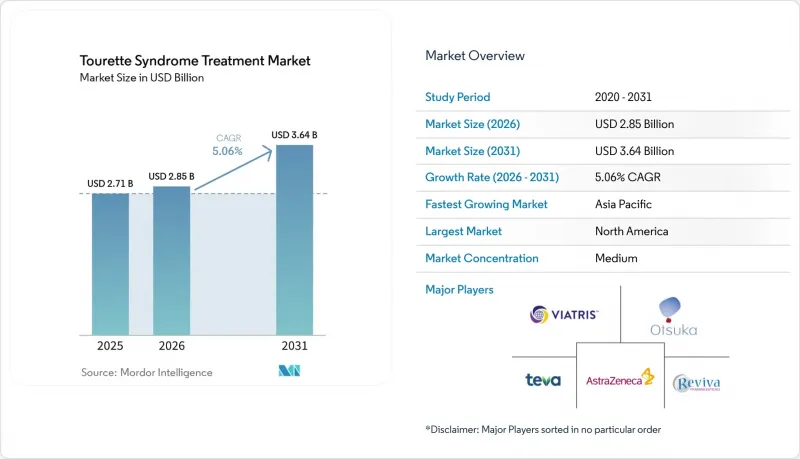
本レポートは、薬剤クラス別(典型抗精神病薬、非定型抗精神病薬など)、治療法(薬物療法など)、年齢層(小児・青年など)、流通チャネル(病院薬局など)、地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のトゥレット症候群治療市場の動向と洞察
有病率の上昇と早期診断
スクリーニングプロトコルの改善により、かつては誤分類されていた成人のチック症例が明らかになり、毎年数千人の患者が登録リストに追加されています。大脳皮質介在ニューロンの機能障害を詳細に解明するバイオマーカーの発見は、主観的な評価尺度を超えた客観的な確認手段を提供しています。遠隔診療により、専門医の知見が地方にも届けられ、神経学的評価の待ち時間が短縮されています。併存疾患に焦点を当てた評価により、ADHDやOCDと重なる症状が把握され、治療需要が拡大しています。早期介入により、行動療法への反応性が向上し、長期的な治療継続率が向上しています。
神経精神薬開発パイプラインの進展
VMAT-2阻害における画期的な進展は、広範なドーパミン遮断から精密な調節への移行を示しています。エマレックス・バイオサイエンシズ社の第3相試験の成功により、50年ぶりに初の新規トゥレット症候群治療薬が登場し、ベンチャー資金の流入が過去最高を記録しました。ニューロクライン社が主導する第2世代化合物は、第1世代の課題を経て、リスク・ベネフィット比をさらに最適化しています。CANNA-TICS試験で実証されたカンナビノイド調査は、従来の治療法では効果が得られなかった症例において、症状の緩和をもたらしています。これらの革新が相まって、臨床医は薬物療法の刷新サイクルに対する信頼を高めています。
新興市場における高額な治療費と経済的負担の課題
トゥレット症候群の包括的な管理には年間1万5,000米ドルを超える費用がかかる場合があり、これはアジア太平洋地域や南米の多くの地域における所得中央値を上回ります。深部脳刺激療法の埋め込み手術は、機器のメンテナンス費用を含めると10万米ドルを超えます。VMAT-2薬剤の高価格設定は、希少疾患の研究開発費を反映したものですが、価格に敏感な医療制度においては普及を妨げています。ジェネリックの抗精神病薬は定価が低いもの、代謝性副作用に起因する二次的な費用により、その節約効果は相殺されてしまいます。公的保険の適用範囲が限られているため、自己負担割合が高止まりしており、治療の継続的な遵守が困難になっています。
セグメント分析
2025年、抗精神病薬はトゥレット症候群治療市場で57.94%のシェアを占め、第一選択薬としての確固たる地位を裏付けています。しかし、VMAT-2阻害薬がCAGR7.02%で成長を加速させていることから、需要の勢いは変化しつつあります。これは、代謝への負担が少なく、より限定的で精密なドーパミン調節を求める臨床医のニーズを反映しています。非定型製剤は、錐体外路系副作用が軽減されているため、定型化合物よりも優位に立っています。それでもなお、体重増加のリスクが、より低副作用のプロファイルを求める動きを後押ししています。α-2アゴニストは、チックとADHDの併発症例において重要なニッチ市場を維持しており、一方、ベンゾジアゼピン系薬剤は、慢性的な治療よりも、発作的な危機的状況での対応に用いられています。
VMAT-2阻害薬は、導入コストが高いにもかかわらず、患者の耐容性が良く、服薬遵守期間も長いため、副作用管理にかかる費用の削減を通じて薬局の予算を相殺し、採用が加速しています。CANNA-TICSのデータに端を発するカンナビノイド系候補薬は、規制上の不透明さから開発が遅れていますが、重症例では慈悲的使用としての処方が行われています。受容体選択的な構造を持つドーパミン調節薬が後期臨床開発段階に並んでおり、有効性と心代謝面の安全性のバランスを図ることを目指しています。全体として、治療法の代替が進むことで抗精神病薬の処方量は減少傾向にありますが、ジェネリック医薬品の入手可能性により、多くの公的医療制度において従来の薬剤は依然として不可欠な存在です。薬剤構成の変遷は、トゥレット症候群治療市場における競争環境の流動性を浮き彫りにしています。
2025年のトゥレット症候群治療市場規模のうち、薬物療法が80.64%を占めており、これは臨床医が薬物による症状管理に安心感を抱いていることを反映しています。深部脳刺激療法は、依然としてニッチな領域ではありますが、チックの重症度の変動に応じて電極の出力を最適化する「反応型刺激」の調査に支えられ、7.20%という最も高いCAGRを記録しています。難治性症例に対する保険適用への意欲が高まっていることで、患者の流入経路が広がっています。同時に、CBIT(認知行動療法)は診療ガイドラインでの推奨や保険償還の対象となり、実験的な段階から主流の治療法へと移行しつつあります。
遺伝子療法および細胞療法は、まだ初期段階の研究段階にありますが、大脳皮質介在ニューロンの欠損を将来のベクター標的として特定したメイヨー・クリニックの研究成果の恩恵を受けています。遠隔医療は行動療法とシームレスに統合され、地理的な制限なく毎週CBITセッションを実施することを可能にし、治療完了率を向上させています。したがって、薬物療法の優位性は、成熟しつつある医療機器および行動療法の分野と共存しており、トゥレット症候群治療市場全体を通じて、ケアの過程を個別化するマルチモーダルな治療経路を生み出しています。
地域別分析
2025年、北米はトゥレット症候群治療市場シェアの42.10%を占め、成熟した保険制度と充実した臨床試験ネットワークを活用しています。メイヨー・クリニックによるバイオマーカーの画期的な発見は、同地域の研究における権威を確固たるものにし、一方、FDAの希少疾病用医薬品(オーファン・ドラッグ)制度は、革新的な企業にとっての市場投入までの期間を短縮しています。しかし、新薬に対する高額な自己負担金が服薬遵守率の低下を招いており、自己負担金支援プログラムの導入を求める声が高まっています。米国とカナダ間の国境を越えた遠隔医療協定により、専門医による共同診療が可能となり、患者へのリーチが拡大しています。
欧州では、国民保健制度を基盤として、プロトコルに基づいた一貫した医療が提供されています。多施設共同研究であるCANNA-TICS試験は、代替療法に対する欧州の協調的な姿勢を象徴するものであり、カンナビノイドへのアクセス拡大に関する政策論議を活発化させています。北欧諸国の保険償還基準では、CBIT(カンナビノイド脳刺激療法)が容易にカバーされており、反応型DBS(深部脳刺激療法)の適用も拡大傾向にありますが、一方、南欧市場では依然として医療機器への支出が制限されています。多様な支払者(保険者)の政策により、メーカーは加盟国ごとに価格・数量契約を調整するよう促されており、これがトゥレット症候群治療市場における製品投入の順序戦略に影響を与えています。
アジア太平洋地域では、中国およびインドの地方都市における診断率の上昇に伴い、2031年までのCAGRは6.29%を記録する見込みです。日本の専門家合意に基づくガイドラインは、世界で最も詳細な投与枠組みの一つを提供しており、VMAT-2阻害剤の臨床現場での採用を加速させています。各国政府は、遺伝子スクリーニングと遠隔地へのテレCBIT支援を組み合わせた神経学の卓越センターへの投資を行っています。ジェネリック抗精神病薬の現地生産により参入コストは低下していますが、国内でのライセンシングが追いつくまでは、新規薬剤の輸入依存が続いています。文化的偏見は依然として障壁となっていますが、ソーシャルメディアを通じた啓発活動により、都市部のミレニアル世代が早期に医療を求めるようになり、治療対象者層が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- トゥレット症候群の有病率の上昇と早期診断
- 神経精神疾患治療薬の開発パイプラインにおける進展
- 希少神経疾患に対する有利な規制上のインセンティブ
- ヘルスケアの償還および保険適用範囲の拡大
- 神経発達調査における共同研究への投資の増加
- 行動療法および機器を用いた療法における技術的進歩
- 市場抑制要因
- 新興市場における高い治療費と手頃な価格の実現に向けた課題
- 既存の薬物療法における有害事象のプロファイル
- チック障害に対する認識の低さと社会的偏見
- 新規治療法に対する厳格な規制および臨床試験要件
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- 典型的な抗精神病薬
- 非定型抗精神病薬
- VMAT-2阻害剤
- α-2アドレナリン受容体作動薬
- ベンゾジアゼピン系薬剤
- ドーパミン調節薬
- カンナビノイド系治療法
- 治療法別
- 薬物療法
- 行動療法(CBIT、HRTなど)
- 深部脳刺激療法
- 新興の遺伝子・細胞療法
- 年齢層別
- 小児・青年(18歳未満)
- 成人(19~59歳)
- 高齢者(60歳以上)
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca PLC
- Viatris Inc.
- Otsuka Holdings Co. Ltd
- Reviva Pharmaceuticals Inc.
- Teva Pharmaceutical Industries Ltd
- Catalyst Pharmaceuticals Inc.
- Neurocrine Biosciences Inc.
- Novartis AG
- Eli Lilly & Co.
- Pfizer Inc.
- Johnson & Johnson(Janssen)
- AbbVie(Allergan)
- Lundbeck A/S
- Emalex Biosciences
- Sage Therapeutics
- Ipsen SA
- Aptinyx Inc.
- Psyadon Pharmaceuticals
- Amryt Pharma
- Zynerba Pharma
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日


