


ピペット・ピペッターおよびアクセサリー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pipettes, Pipettors, and Accessories - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2073195
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ピペット・ピペッターおよびアクセサリーの市場規模は、2025年に26億1,000万米ドル、2026年に27億1,000万米ドルとなり、2031年までに32億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.85%で成長すると見込まれています。
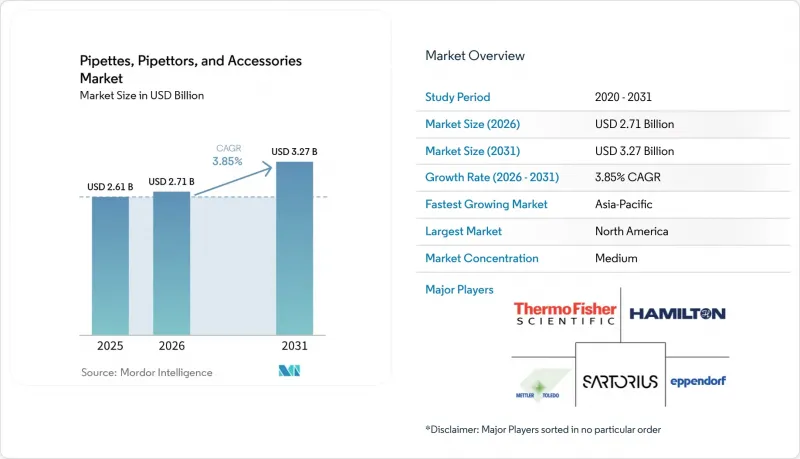
本レポートは、製品タイプ(ピペット、ピペッター、アクセサリー)、材料(ガラス、プラスチック、ステンレス鋼)、容量(定容量、可変容量、マルチチャンネル)、エンドユーザー(病院、研究所、学術機関、製薬・バイオテクノロジー、その他)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のピペット・ピペッターおよびアクセサリー市場の動向と洞察
ライフサイエンス分野におけるハイスループット液体ハンドリングへの需要の高まり
ピペット・ピペッターおよびアクセサリー市場は、現代の創薬、ゲノムスクリーニング、および臨床検体処理において、手動のシングルチャンネル作業では安定した誤差管理を維持できないほどの検体量が扱われるようになったという事実の恩恵を受けています。1回の実行で数百から数千のサンプルを処理する研究所では、わずかな偏差でも下流工程のデータ品質に問題が生じるため、反復的な移液において厳密な一貫性を維持できるマルチチャンネルおよび電子システムが必要となります。このような状況下では、購入者は、特に腫瘍学のバイオマーカー研究やADMETスクリーニングプログラムにおいて、ベンダーを比較する際、宣伝されている基本的な精度よりも、実際の運用負荷下での再現性を重視するようになっています。そのため、ピペット・ピペッターおよびアクセサリーの市場は、かつては最も多忙なワークフローにのみ限定された「高級品」として扱われていた多チャンネル電子機器が、施設内で日常的に使用される方向へと移行しています。この変化により、高度な自動化プラットフォームだけでなく、大規模なインフラ変更を必要とせずに既存の作業台に設置できる中級クラスの機器に対する需要も高まっています。また、処理能力のニーズが実験室の計画段階のかなり早い時期から調達方針を左右するようになったため、単体の機器の仕様よりも、既存のワークフローへの適合性がより重要になっています。
バイオテクノロジー、ゲノミクス、細胞療法のワークフローの拡大
ピペット・ピペッターおよびアクセサリー市場では、繰り返される移液工程において極めて厳密な液量制御を必要とする、次世代シーケンシング、単一細胞解析、および細胞治療のワークフローからの需要が高まっています。細胞治療の製造においては、移送エラーは、無菌の閉鎖系処理に影響を及ぼす可能性があり、臨床段階の環境では、患者向けの生産に関連するより広範な品質要件にも影響を与えるため、運用上の重みがより大きくなります。Cellares社は2026年6月までに、サウス・サンフランシスコ、ブリッジウォーター、ライデン、および日本における自動化IDMOスマートファクトリーの生産能力を拡大するため、シリーズD資金調達で3億2,700万米ドルを確保しており、これらの施設にはGMP要件を満たす検証済みの液体ハンドリングインフラが求められます。また、エレメント・バイオサイエンシズも2026年6月、ゲノム、マルチオミクス、および臨床研究ソリューションにおける成長を加速させるため、1億7,500万米ドルの投資を発表しました。これは、シーケンシングおよび関連ワークフローで使用される精密液体ハンドリングツールに対する上流工程での需要の継続を後押しするものです。その結果、ピペット・ピペッターおよびアクセサリー市場は、幅広い汎用製品ポートフォリオのみに依存するのではなく、ゲノミクスや細胞治療において検証済みのワークフロー適合性を示せるベンダーへと傾きつつあります。この傾向は、価格よりも適格性評価のリスクが重視されがちな施設の建設段階において、より顕著になります。
学術機関および公的研究所における価格への敏感さ
ピペット・ピペッターおよびアクセサリー市場は、学術機関や公的資金による研究所において、明確な収益の限界に直面しています。これらの購入者の多くは、年間予算が固定されているため、高価格の電子機器の導入が制約されているからです。多くの新興市場の機関では、長期的な運用効率よりも単価が依然として調達を強く左右しているため、ガラスピペットがデフォルトの選択肢となっています。この傾向により、インドや中国の低コストメーカーがエントリーレベルの需要を獲得しやすくなっており、特に、購入審査において校正間隔や人間工学的効果、総所有コストよりも定価が重視される場合において顕著です。予算の圧迫により、性能の向上が明らかであり、技術スタッフにも十分に理解されている場合でも、ネットワーク接続機能を備えたシステムへの移行は遅れています。そのため、ピペット・ピペッターおよびアクセサリーの市場において、価値の伸びは、より高い仕様に対応できる予算を持つ製薬、バイオテクノロジー、および商業研究所の顧客層に大きく偏っています。学術機関からの需要は数量ベースでは依然として重要ですが、購入が基本的な仕様中心に偏っているため、金額ベースでの伸びは緩やかになっています。
セグメント分析
2025年、ピペットは製品タイプ別売上高の46.31%を占め、このセグメントにおけるピペット・ピペッターおよびアクセサリー市場のシェアで首位を維持しました。このリードは、ピペットが研究、試験、製造、および臨床検査の各現場において、依然として基本的な液体移送ツールであり続けているという事実を反映しています。ピペッターは製品構成の中核を成しており、単チャンネル、マルチチャンネル、および電子式といった形式にわたり、ますます多様化するワークフローのニーズに対応しています。そのグループ内では、GMPやISO認定環境においてデジタルトレーサビリティや再現性のある操作制御の重要性が高まるにつれ、電子式モデルの比重が増しています。エッペンドルフ社は2025年9月、ISO 8655の要件を上回る精度と2段階の容量設定機構を備えた「Research 3 neo」を発売しました。これは、大手サプライヤーが、コアとなるピペットを単なる汎用機器ではなく、構成可能なプラットフォームとして再位置づけようとしていることを示しています。
アクセサリー市場は、2026年から2031年にかけてCAGR4.38%で拡大すると予測されており、ピペット・ピペッターおよびアクセサリー市場において最も成長が速い製品カテゴリーとなります。この成長は、機器本体の販売後も長期間にわたり使用され続ける、定期的な消耗品、校正支援用品、およびその他のワークフロー関連製品の商業的価値を反映したものです。研究室が独自のチップ規格やアクセサリーのエコシステムを採用すると、その選択は多くの場合、数回の更新サイクルにわたって維持されるため、単体の機器購入よりも顧客維持率を高めることにつながります。また、持続可能性への配慮もアクセサリーの需要を後押ししています。購入担当者は、日常的な調達において、リフィルシステム、廃棄物の少ない包装、代替素材などをますます重視するようになっているからです。これは、サプライヤーと顧客間の収益関係が、機器の一時的な買い替えよりも、導入済み機器を取り巻く日常的な運用製品によって形作られつつあることを意味します。
2025年には、ガラスが売上高の45.24%を占め、同年のピペット・ピペッターおよびアクセサリー市場の規模において、シェアベースで最大の材料カテゴリーとなりました。その地位は、容積測定、血清用ピペット、および耐溶剤性や実験室での実績が依然として仕様を左右する分野において、最も強固なままでした。ステンレス鋼は、ディスペンシングニードル、カニューレ、および繰り返しオートクレーブ処理や化学物質への曝露によりポリマーの使用が制限されるその他のアクセサリー類など、小規模で特殊な用途において引き続き利用されました。とはいえ、自動化への対応や調達方針が比較の基準を変えつつあるため、材料の選択はもはや化学的性能のみに左右されるものではありません。研究所では、寸法の一貫性、運用上の廃棄物、そして高スループットのロボットや半自動処理に対応できる材料システムの能力をより重視するようになっています。
プラスチックは2026年から2031年にかけてCAGR5.52%で成長すると予測されており、ピペット・ピペッターおよびアクセサリー市場において最も急速に拡大する材料セグメントとなります。この成長は、持続可能性プログラムと、一貫性のあるポリマー製チップやアクセサリー形式に依存する自動化ワークフローの普及の両方に関連しています。ハミルトン社の「GreenLine CO-RE II」チップは、65%から75%がISCC PLUS認証を取得したバイオサーキュラーポリプロピレンで製造されており、同社によれば、原材料のカーボンフットプリントは化石由来の代替品に比べて約111%低減されているとのことです。コストや物流に敏感な市場ではガラスからの移行が急速に進んでいますが、欧州の機関では、リサイクル可能性とコンプライアンス上の懸念とのバランスを、より緩やかなペースで模索しています。精密測定や耐溶媒性が依然として決定的な要素となる用途では、ガラスが引き続き使用されるでしょうが、規模、自動化への適合性、調達基準がますます一致しつつある分野では、プラスチックが台頭しています。
地域別分析
2025年、北米は世界売上高の42.22%を占め、地域別に見るとピペット・ピペッターおよびアクセサリーの市場シェアにおいて最大の地位を占めました。この優位性は、大規模なバイオ医薬品研究キャンパスの集中、連邦政府資金によるゲノミクス研究活動、および医薬品の外部委託業務を支える充実したCRO(医薬品開発受託機関)基盤を反映しています。また、この地域では規制対象の購入者が、検証済みの性能、文書化、およびデジタル監査への対応を強く重視しているため、ハイエンドな仕様が好まれています。こうした要因が相まって、1台あたりの売上高は他の多くの地域を上回っており、研究所が追跡可能性の高い電子形式へと移行する中で、旧式の手動式機器の買い替え需要を支えています。
欧州は依然として第2位の地域市場であり、特にドイツ、スイス、デンマークにおいて、精密液体ハンドリング製品の製造基盤が極めて強固です。同地域の需要は、厳格なコンプライアンス体制、品質重視の研究所の密集した導入基盤、および校正対応状況や文書化された性能を重視する調達プロセスによって支えられています。サルトリウス社は2025年9月、「Cubis IIシングルチャンネルピペット校正システム」を発売し、その地位をさらに強化しました。このシステムは、ISO準拠の校正を迅速化するとともに、同社のソフトウェア連携型品質ソリューションの提供体制を強化するものです。また、欧州では他の多くの地域に比べて、ベンダー選定においてサステナビリティがより重視されており、廃棄物の少ない認定済みアクセサリーを提供するサプライヤーには、早い段階から優位性が生まれています。
アジア太平洋地域は、2026年から2031年にかけてCAGR5.15%で成長すると予測されており、ピペット・ピペッターおよびアクセサリー市場において最も成長が著しい地域となる見込みです。中国では、腫瘍学、ゲノミクス、精密医療分野における能力拡充が続いており、これが研究開発環境全般における信頼性の高い液体処理ツールへの需要拡大を支えています。日本は、臨床検査や製薬品質試験を安定した需要の基盤として、精密機器にとって依然として重要な市場です。インドでは、生産連動型のインセンティブや医療インフラへの広範な投資により、単なる価格面での考慮を超えた調達優先順位の見直しが進んでおり、仕様への意識が高まっています。南米および中東・アフリカは依然として市場規模は小さいもの、臨床診断、製薬品質管理、およびより正式な実験室運営基準の普及に伴い、両地域とも需要が徐々に増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ライフサイエンス分野におけるハイスループット液体ハンドリングの需要の高まり
- バイオテクノロジー、ゲノミクス、および細胞治療のワークフローの拡大
- ラボのデジタル化を支える自動化対応ピペッター
- 専門的な校正、トレーサビリティ、およびコンプライアンスのニーズの拡大
- 人間工学に基づいたピペットおよび電子ピペットの買い替えサイクルの短縮
- 再利用可能で廃棄物の少ないアクセサリーへのサステナビリティの転換
- 市場抑制要因
- 学術・公的研究機関における価格感応度
- 規制対象ワークフローにおける校正の負担とダウンタイム
- 消耗品の互換性によるロックインとベンダー切り替えの摩擦
- コスト重視の流通経路における偽造品および低品質のチップの供給
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ピペット
- エアディスプレースメントピペット
- 容積式ピペット
- マイクロピペット
- 手動ピペット
- デジタルピペット
- ピペッター
- シングルチャンネルピペッター
- マルチチャンネルピペッター
- 電子ピペッター
- アクセサリー
- ピペット
- 材料別
- ガラス
- プラスチック
- ステンレス鋼
- 容量別
- 固定容量
- 可変容量型
- マルチチャネル容量形式
- エンドユーザー別
- 病院
- ラボ
- 学術研究機関
- 製薬・バイオテクノロジー企業
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Accumax Lab Devices Pvt. Ltd.
- AHN Biotechnologie GmbH
- BRAND GMBH+CO KG
- CAPP ApS
- Corning Incorporated
- DWK Life Sciences GmbH
- Eppendorf SE
- Gilson, Inc.
- Greiner Bio-One International GmbH
- Hamilton Company
- Integra Biosciences AG
- Mettler-Toledo International Inc.
- Microlit India Pvt. Ltd.
- Nichiryo Co., Ltd.
- Sartorius AG
- Scilogex LLC
- Socorex Isba SA
- Thermo Fisher Scientific Inc.
第7章 市場機会と将来の展望



