


持続可能な調達とサプライヤーカーボンスコアリングソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Sustainable Procurement and Supplier Carbon Scoring Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2073093
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場の規模は、2025年に30億2,000万米ドルと評価され、2026年の34億8,000万米ドルから2031年までに70億6,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは15.23%となる見込みです。
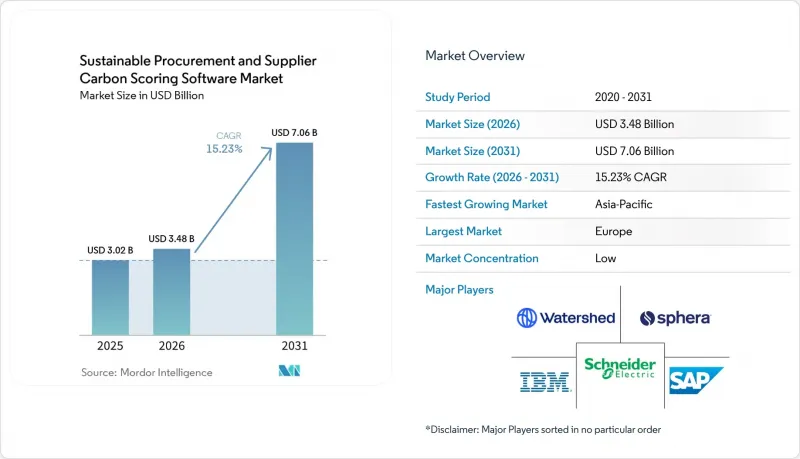
本レポートは、機能別(サプライヤーとの連携と是正措置の管理、その他)、導入形態別(クラウド型とオンプレミス型)、組織規模別(大企業と中小企業)、エンドユーザー産業別(銀行、金融サービス、保険、その他)、地域別に分類されています。市場予測は金額(米ドル)で提示されています。
世界の持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場の動向と洞察
企業バイヤーからのスコープ3開示圧力の高まり
持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場は、主要経済圏におけるスコープ3報告の期限が厳格化されていることに後押しされています。カリフォルニア州は2026年2月にSB 253に関する最初の報告規制を採択しました。この規則では、企業収益の閾値を超える企業に対し、2026年からスコープ1とスコープ2の開示を開始することが義務付けられており、スコープ3の開示義務は、この第1段階の後に続くことになっています。欧州の連合(EU)も、2026年の改正で必要なデータ項目の総数を削減した後も、改訂されたサステナビリティ報告枠組みの中にスコープ3の開示を維持しました。これは、正式な報告においてサプライヤーデータの質と出所が以前よりも重要視されるようになったため、バイヤーが支出額による大まかな推定値に長く依存することはできなくなったことを意味します。その結果、調達チームは、サプライヤーへの働きかけ、データ収集、評価を、一度限りのスプレッドシート作業ではなく、ソフトウェアを活用した定期的な業務へと転換しつつあります。そのため、報告サイクルが始まってから直前にサプライヤーデータの不足に直面することを避けたいと考える企業から、サステイナブル調達とサプライヤー炭素評価ソフトウェア市場への需要が高まっています。
調達主導の脱炭素化が予算化されたワークフローとなる
また、調達チームがサプライヤーの排出量管理を予算が確保された運用業務として扱うようになったことも、サステイナブル調達とサプライヤー炭素評価ソフトウェア市場の拡大要因となっています。EcoVadisは2026年5月、同社のネットワーク全体で、すでに2兆5,000億米ドルを超える世界の支出がサステナビリティリスクの分析結果と関連付けられていると報告しました。これは、サプライヤーのサステナビリティ審査が、主流の調達活動へと移行したことを示しています。同レポートによると、5万5,838社が少なくとも1つの温室効果ガス(GHG)指標を報告しており、2025年には2万5,852社の新規企業がサステナビリティ評価を導入したとのことです。これは、買い手側とサプライヤー側の双方において参加が拡大していることを示しています。調達部門がワークフローを主導するようになれば、ツールがサプライヤーとの関与、リスクレビュー、調達決定を支援するため、ソフトウェアへの支出の正当化が容易になります。これにより、このカテゴリーは裁量的なESG予算から、中核的な調達システムへと移行しつつあります。持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場は、この変化から直接的な恩恵を受けています。なぜなら、定期的な報告プロジェクトよりも、継続的な調達活動の方が安定した需要を生み出すからです。
サプライヤーデータの不備がスコアの信頼性を損なう
持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場は、多くのサプライヤー記録が依然として不完全であるため、根本的な品質問題に直面しています。この問題は、サプライヤーのロングテールにおいて特に顕著であり、小規模なベンダーでは、サステナビリティ担当者が限られており、社内データシステムも脆弱な場合が多いからです。その結果、多くの購買組織は、同じスコアリング環境内で、検証済みの値、部分的な開示情報、推定値などを組み合わせて活用せざるを得なくなっています。調達チームが、スコアのどの程度が一次のサプライヤー情報に基づいているかを示せない場合、結果に対する信頼性は低下します。これにより、ベンダー選定の際に躊躇が生じます。なぜなら、買い手は、確固たる基礎データがないにもかかわらず、見栄えの良いスコアを生み出すだけのプラットフォームを望まないからです。したがって、持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場は、データ収集の深度が依然として開示への期待を下回っているため、導入の遅れというリスクにさらされ続けています。
セグメント分析
2025年、サプライヤー炭素スコアリングとベンチマーキングは市場の41.45%を占め、持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場において最大の機能となりました。この優位性は、調達チームが通常、「どのサプライヤーの炭素リスクが低く、調達や関与において優先すべきか」という実用的な問いから着手する傾向を反映しています。また、ベンチマーキングは、バイヤーがカテゴリーや地域をまたいでサプライヤーを明確に比較する手段を提供し、日常的な調達決定にカーボンパフォーマンスを組み込むことを容易にします。導入の初期段階では、多くの組織が、データ収集プロセス全体を再設計するのではなく、入手可能なサプライヤーからの提出データや推定手法を活用できることから、スコアリング層を好んで採用していました。
サプライヤーのカーボンデータ収集は、2031年までCAGR16.77%で拡大すると予測されており、これは最も成長の速い機能セグメントとなります。この傾向は、バイヤーが使用するスコアの裏付けとなるより確固たる証拠を求めているため、初期のスコアリングツールに続き、データ収集へのより深い投資が進んでいることを示しています。持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場は、出力表示から入力の質へと移行しており、この変化により、サプライヤーポータル、ガイド付き質問票、文書管理、検証ルールの価値が高まっています。は正措置の管理やレポート機能も依然として重要です。なぜなら、スコアがサプライヤーへのフォローアップ、目標の追跡、監査対応可能な記録につながらなければ、その価値は限定的だからです。その他の機能も、製品のカーボンフットプリントやデジタル製品情報のニーズへの対応など、関連する使用事例を取り込み続けており、時間の経過とともに機能の範囲を広げています。
クラウドベース導入は2025年に72.11%のシェアを占め、2031年までCAGR17.45%で成長すると予測されています。これは、持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場において、最大の展開モデルが同時に最も急速に成長していることを意味します。クラウドによる提供はこのカテゴリーに非常に適しています。なぜなら、サプライヤー、バイヤー、社内チームは、大規模なローカルインフラを必要とせずに、共有ワークフローにアクセスする必要があるからです。また、製品の更新を迅速化し、サプライヤーのオンボーディングを拡大し、自動化機能を日常業務に容易に統合することも可能にします。
SAPの2026年製品ロードマップでは、差別化された機能がクラウド提供とますます密接に結びついていることが示されました。具体的には、サステナビリティ関連の機能が、独立系手動ツールとして扱われるのではなく、ソフトウェア環境に組み込まれています。またSAPは、2026年第1四半期の「Sustainability Footprint Management」のアップデートにおいて、手動によるデータ処理への依存を低減し、ERP連携の計算ワークフローを拡大したことを強調しました。厳格なデータ居住地要件、セキュリティ要件、または調達ルールを有する組織、特に機密性の高い産業や長年にわたるERP環境を持つ組織にとっては、オンプレミス展開は依然として重要です。イノベーションの重心は明らかにクラウドプラットフォームへと移行しており、オンプレミスソリューションは産業をリードすることよりも、事業継続性に重点を置くようになってきています。これにより、クラウドベース調達とカーボンデータ環境で既に大規模に事業を展開しているベンダーにとって、オンプレミス展開は構造的な競争優位性となっています。
地域別分析
2025年、欧州は36.18%のシェアを占め、持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場において地域トップの地位を確立しました。この地域は、大企業がすでに正式な開示にサプライヤー関連のサステナビリティ情報を準備する必要があったため、他のほとんどの地域よりも早く動き出しました。2026年のEU改正により、従業員数と売上高に関する調査範囲は縮小されましたが、スコープ3の義務は枠組み内に残されました。つまり、簡素化によってサプライヤーデータのニーズが消滅したわけではありません。これが、報告規則が精緻化されているにもかかわらず、欧州が依然として最大の収益基盤であり続けている理由の一つです。ドイツ、フランス、イタリア、英国の企業は、すでにサプライヤーに対するサステナビリティへの期待がより定着した調達環境下で事業を展開しているため、ソフトウェアの導入は、新たなコンプライアンス上の圧力と同様に、既存の社内プロセスによっても後押しされています。
北米は2025年に地域別で第2位の地位を占めており、これは主に、広範な調達ネットワークを持ち、カリフォルニア州の報告スケジュールに早期から対応してきた米国を拠点とする多国籍企業によって支えられています。2026年2月のカリフォルニア州の規則制定により、開示準備が短期的な業務課題となり、サプライヤーデータの収集や社内体制の整備に対する緊急性が高まりました。南米は依然として市場規模は小さいも、コモディティや製造業などのセグメントで輸出を主とする企業は、海外の主要な買い手がサプライヤーの排出量記録の厳格化を要求する場合、依然として影響を受けています。中東・アフリカも2026年には市場規模が小さいままでしたが、この地域では、買い手が調達プロセスの近代化とサステナビリティ報告能力の構築を並行して進めているため、参入の機会が生まれています。これらの地域全体において、導入は、国際的な顧客を抱える大企業、より厳格なガバナンスが求められる企業、あるいは多国籍企業のサプライチェーン基準にさらされている企業から始まる傾向があります。
アジア太平洋は、2031年までCAGR16.23%で成長すると予測されており、持続可能な調達とサプライヤーカーボンスコアリングソフトウェア市場において最も成長の速い地域となる見込みです。日本の金融庁は2026年4月に段階的なロードマップを発表し、2026年4月に始まる会計年度から、プライム市場に上場する大企業に対してサステナビリティ開示の義務化を定めました。これには、新たな枠組みによるスコープ3に関する要件も含まれています。これにより、同地域には上場企業とそのサプライヤーネットワークに直接及ぶ重要な規制上の基盤が確立されました。また、欧州のバイヤーに製品を供給するサプライヤーが、組み込み排出量や関連するカーボンデータのより詳細な記録を求められるようになったことから、輸出側の圧力もアジア太平洋の成長を後押ししています。その結果、同地域は、世界の顧客要件を満たす十分な文書管理を維持しつつ、サプライヤーのオンボーディングを拡大できるプラットフォームにとって、主要な拡大領域となりつつあります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 企業バイヤーからのスコープ3開示への圧力の高まり
- 調達主導の脱炭素化が予算化されたワークフローとなる
- サプライヤーデータのデジタル化により、排出量評価の精度が向上
- 監査対応可能な炭素データが報告の負担を軽減
- カーボンスコアリングがサプライヤー選定に定着
- AIを活用したサプライヤー登録により、手作業によるフォローアップコストを削減
- 市場抑制要因
- サプライヤーデータの欠落がスコアの信頼性を損なう
- 調査手法のばらつきがスコアの比較可能性を低下させる
- ERPと調達スイートとの統合の複雑さ
- ESGアンケートの重複によるバイヤーの疲労感
- 産業バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機能別
- サプライヤーの炭素データ収集
- サプライヤーのカーボンスコアリングとベンチマーキング
- サプライヤーとの連携と是正措置の管理
- カーボンレポーティングと監査証跡管理
- その他
- 導入形態別
- クラウド型
- オンプレミス型
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行、金融サービス、保険
- IT・通信
- ヘルスケア・ライフサイエンス
- 製造業
- 小売・消費財
- 自動車モビリティ
- エネルギー・公益事業
- 政府・公共部門
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- EcoVadis SAS
- IntegrityNext GmbH
- Worldfavor AB
- Greenly SAS
- SAP SE
- IBM Corporation
- Siemens AG
- Schneider Electric SE
- Persefoni AI, Inc.
- Watershed Technology, Inc.
- Sphera Solutions, Inc.
- Ivalua Inc.
- Coupa Software Incorporated
- Jaggaer, LLC
- GEP Worldwide
- Oracle Corporation
- Basware Corporation
- Cority Software Inc.
- Sedex Holdings Limited
- Enablon SA
- Normative AB
- Plan A Earth GmbH
- Emitwise Ltd
- Climatiq GmbH
- Cozero GmbH
- CarbonChain Ltd