


医療詐欺分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Fraud Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2073082
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療詐欺分析市場の規模は、2025年の26億6,000万米ドル、2026年の32億3,000万米ドルから、2031年までに92億2,000万米ドルへと拡大すると予測されており、2026~2031年までの年間平均成長率(CAGR)は23.36%となる見込みです。
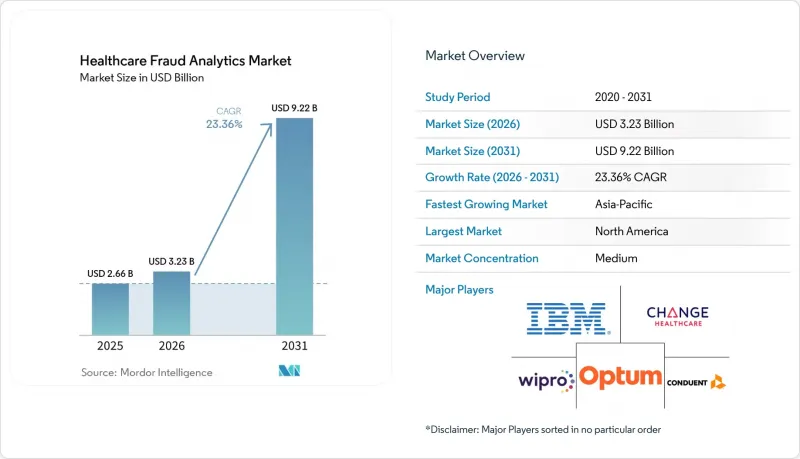
本レポートは、ソリューションタイプ(記述型、予測型、処方型)、導入形態(オンプレミス、クラウド型)、用途(請求審査、支払後、支払前、薬局請求、支払の適正性)、エンドユーザー(医療提供者、保険会社、政府、サードパーティー機関)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の医療詐欺分析市場の動向と洞察
請求と支払ワークフロー全体における不正の複雑化
医療詐欺分析市場が拡大している背景には、不正行為がもはや単一の孤立した請求事象にとどまらず、請求、決済チャネル、医療提供者、薬局取引の枠を超えて広がっていることがあります。CMS(米国医療保険・医療補助サービスセンター)によると、2025年に詐欺対策オペレーションセンターは、不正の疑いがあるメディケア決済のうち57億米ドルを保留し、37億米ドル相当の請求に関連する372件の照会を行いました。これは、現在の詐欺パターンがいかに広範かつ相互に関連しているかを示しています。2025年に『Scientific Reports』誌に掲載された紙製によると、異種グラフニューラルネットワークモデルを用いることで、医療請求内の活動レベルで不正を検出できることが示されました。これは、単なる明細項目の異常を検査するだけでなく、関係性を追跡する必要性が高まっていることを反映しています。これは重要な点です。なぜなら、保険者はもはや、孤立したコーディングミスや単純な過大請求行為のみに対処しているわけではないからです。保険者は、個々の請求を単独で見た場合には正常に見える可能性のある、医療提供者、患者、サービス、提出チャネルにまたがる組織的な活動を精査しているのです。その結果、医療詐欺分析市場は、手動のルールライブラリや静的なモニタリングリストよりも迅速に適応できる、継続的に更新されるモデルや、より広範なデータ連携へと移行しつつあります。
医療支払セグメントにおけるAIベース異常検知の拡大
また、AIベース異常検知が日々の支払審査や調査ワークフローにおいて実用化されるにつれ、医療詐欺分析市場も勢いを増しています。『Journal of Big Data』誌の2025年のレビューによると、高度機械学習アプローチは、医療詐欺検知タスクにおいて多くの旧式の分類器よりも優れた性能を発揮しており、これは基本的なルールエンジン単独からの脱却が進んでいることを裏付けています。2025年に『Information』誌に掲載された紙製では、フェデレーテッドラーニング(分散学習)により、生の患者データを公開することなく、分散化された保険会社のデータセット全体でモデルのトレーニングを拡大できることが示されました。これは、規制の厳しい医療と保険環境において重要な点です。また、『Artificial Intelligence in Medicine』誌に掲載された2024年の系統的レビューでは、ラベリングされた不正事例の数が限られていることが依然としてモデルのキャリブレーションを制約しており、そのため検証の質がプラットフォーム選定において依然として重要な要素であることが明らかになりました。これらの知見は、静的なアラートライブラリへの依存や、範囲の狭い事後監査を減らすため、医療不正分析市場におけるAIのより広範な活用を後押しするものです。異常検知に、説明可能な出力、調査担当者のワークフロー支援、安定したモデルガバナンスを組み合わせることができるベンダーは、単なる検知スコアのみを提供するベンダーよりも、より迅速に購入者の信頼を獲得できると考えられます。
請求データ、EHR、薬局データ間の相互運用性のギャップ
相互運用性は、医療詐欺分析市場における大きな足かせであり続けています。これは、請求データ、臨床データ、調剤データが、多くの場合、別々のシステムに保存されており、完全な詐欺審査を行うには十分な連携が取れていないためです。アジア開発銀行の調査によると、調査対象となったアジア太平洋の保険会社の90%が、より詳細な不正分析に必要なICDコードやDRGコードを収集しておらず、これがモデルのトレーニングやベンチマークの深さを著しく制限しています。このギャップにより、特にデジタル記録がまだ不完全な市場において、医療提供者、治療法、支払タイプ間の行動を比較する能力が弱まっています。ドイツの法定保険者連盟は、単一の保険会社だけでは複数の支払者にまたがる体系的なパターンを容易に把握できないため、請求データのより広範な共有を推進しています。記録がセグメント化されたままでは、アナリストはファイルの統合に多くの時間を費やすことになり、不審な活動の検証に割く時間が少なくなってしまいます。これにより、医療不正分析市場での導入が遅れ、すでに広範なベンチマークデータと強力なデータ統合ツールを保有しているベンダーに構造的な優位性がもたらされます。
セグメント分析
2025年、記述的分析は医療詐欺分析市場シェアの61.17%を占め、市場で最大のソリューションタイプとしての地位を維持しました。この地位は、支払者や公的プログラムの監査環境において、事後的な請求審査、支払パターンの分析、請求の異常チェックに長年にわたり活用されてきたことに起因しています。多くの組織は、再現性のあるレポート作成、過去のデータとの比較、長年にわたって構築されてきた調査担当者のワークフローをサポートする記述的ツールに、依然として依存しています。予測分析は2031年までCAGR24.37%で成長すると予測されており、保険者が請求が完全な決済サイクルを経る前に異常な行動を検知できる早期の警告信号を求めるにつれ、このソリューションの医療詐欺分析市場規模は拡大しています。処方的分析は依然として最小のセグメントですが、プラットフォームが審査ワークフロー内で請求の保留、決済の停止、ケースのルーティング措置を推奨できる環境において、注目を集めつつあります。
『Journal of Big Data』誌の調査によると、深層学習やメタ学習のアプローチは、不正検知タスクにおいて多くの従来型モデルを上回る性能を発揮することが判明しており、これは予測機能への継続的な移行を裏付けるものです。MDPIはまた、フェデレーテッドラーニング(連邦学習)により、生の患者データを共有することなく保険会社間でモデルトレーニングを拡大できると指摘しており、これはプライバシーが重視される医療システムにおいて重要です。こうした動向は、医療詐欺分析産業において、記述的な審査から予測的なアクションへの移行を後押ししています。特に、説明可能性を損なうことなく、支払前の管理を強化したいと考える支払者にとっては重要です。多くの購入者は、より自動化された介入モデルへ移行する前に、明確な過去の証拠基盤を依然として必要としているため、記述的なツールの重要性は今後も続くと考えられます。ソリューションタイプ間の短期的なバランスは、急激な置き換えではなく段階的な近代化を示唆しており、これは医療詐欺分析市場全体における着実な更新需要を支えています。
2025年にはオンプレミス型導入が54.68%のシェアを占め、医療詐欺分析市場全体においてクラウド型モデルを上回りました。監査証跡、セキュリティ審査、調達規則が厳格な場合、政府プログラム、連邦政府の請負業者、大規模な支払機関は、依然としてより厳格なローカル管理を好みます。大規模な機関では、詐欺防止システムを、すでに社内でホストされているより広範な決済や請求管理環境に接続することが多いため、既存のインフラ投資もこの傾向を後押ししています。クラウドベース導入は、2031年までCAGR26.06%で成長すると予測されており、このペースは、より迅速な導入とインフラ負担の軽減を求める中規模の支払機関、管理機関、地域保険会社からの需要を反映しています。この成長格差は、購入者が長い社内開発サイクルを待たずにAI機能を求めるにつれ、導入の柔軟性がますます重要になっていることを示しています。
コグニザント社によると、Bupa Hong Kongは2025年12月、請求処理の自動化、不正・無駄・濫用の検知、コンプライアンスツールを、クラウド主導の提供体制に統合したAI駆動型のBPaaSモデルを採用しました。この事例は、市場において分析、プロセス変革、運用管理が1つの契約にまとめられる傾向が強まっていることを示しています。また、モデルのトレーニングやリアルタイムスコアリングのために弾力的なコンピューティング能力を必要としつつも、メンテナンスのために大規模な社内チームを管理することを望まない購入者層も、クラウドの成長を支えています。オンプレミス型システムは、大規模な政府プログラムや規制の厳しい環境では引き続き重要視されるでしょうが、クラウド導入の成長の方が引き続き堅調であると考えられます。これにより、医療詐欺分析産業では、単一の画一的な移行ではなく、多様な導入チャネルが見込まれ、予測期間を通じて両方のホスティングモデルが商業的に重要な位置を占め続けると考えられます。
地域別分析
2025年、北米は医療詐欺分析市場の43.64%のシェアを占め、同市場における最大の地域拠点としての地位を維持しました。CMS(米国医療保険サービスセンター)によると、2025年中に「詐欺対策オペレーションセンター(Fraud Defense Operations Center)」は、メディケアの不正決済の疑いがある57億米ドルの決済を停止し、37億米ドル相当の請求に関連する372件の照会を発出したとのことです。これは、同地域における強力な取り締まり体制とデータ駆動型のモニタリングモデルを裏付けるものです。こうした徹底した取り締まり体制により、米国は医療詐欺分析市場において同地域で明確なリードを築いています。これは、公的プログラムと民間保険者の双方が、より強力な検知と監査支援を必要としているためです。カナダとメキシコは依然として小規模な市場ですが、保険者のデジタル化や公共部門の近代化が進んでいることから、請求審査や支払管理に関連する特定のワークフローにおける導入が引き続き後押しされています。北米の調達活動は、コンプライアンス、監査対応体制、事後の回収努力のみに依存するのではなく、決済の前に不審な請求に対処する必要性と密接に関連しています。
欧州は、すでに体系的な不正防止対策や正式な審査枠組みを採用している各国の保険制度に支えられ、医療詐欺分析市場において依然として第2位の規模を維持しています。フランスでは2025年、検知・防止された健康保険詐欺の件数が増加したと報告されており、これは公的保険者が分析によるモニタリングと専用の不正防止活動を拡大していることを示しています。ドイツも、追跡された請求詐欺の総額が過去最高を記録したと報告しており、保険会社間の横断的な検知能力を向上させるため、より広範なデータ共有を模索しています。これは、分断された支払者構造全体にわたる可視性の共有が、地域全体でより広く求められていることを示唆しています。中東・アフリカ、南米は依然として初期段階の市場ですが、湾岸諸国における医療システムのデジタル化や、ブラジルにおける民間保険の発展が、段階的な導入に用いた実践的な基盤を築きつつあります。これらの地域は現時点では規模が小さいも、デジタル請求管理の改善や不正防止対策の体系化が進むにつれ、医療不正分析市場への参入チャネルはより明確になってきています。
アジア太平洋は2031年までCAGR25.66%で成長すると予測されており、同地域の医療不正分析市場規模は、調査期間中、他のどの地域よりも急速に拡大しています。アジア開発銀行(ADB)によると、アジア太平洋の全体における健康保険請求コストの30~40%が不正、浪費、濫用に起因している一方、調査対象となった保険会社の90%がICDコードやDRGコードを収集していないとのことです。これは、問題の規模とデータギャップの深刻さを示しています。『Nature』誌は、中国が「社会全体を巻き込んだアプローチ」を通じてデジタルヘルスガバナンスを推進しており、医療データインフラの連携が進むにつれ、保険金請求のモニタリングや監査システムにおけるAIのより広範な活用が後押しされていると報じました。この地域における成長の要因としては、保険加入者数の拡大、公的なデジタルヘルスプログラム、大規模な被保険者層全体で機能するスケーラブルな分析手法への移行を求める強い圧力などが挙げられます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 保険金請求と決済のワークフロー全体における不正の複雑化
- 医療決済セグメントにおけるAIを活用した異常検知の拡大
- 支払主体によるリアルタイム前払い管理の拡大
- プログラムの適正性と監査対応力に対する規制上の圧力
- 薬局請求と医療請求にまたがる、報告不足のクロスチャネル不正の関連性
- あまり注目されていない、グラフベース医療提供者・患者ネットワークインテリジェンスへの需要
- 市場抑制要因
- 請求データ、電子カルテ(EHR)、薬局データ間の相互運用性のギャップ
- 誤検知低減に伴う高いチューニング負担
- プライバシー、データの保存場所、モデルガバナンス上の制約
- モデル学習用のラベル付き不正事例の報告不足とアクセス制限
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソリューションタイプ別
- 記述型
- 予測型
- 処方型
- 導入形態別
- オンプレミス
- クラウド型
- 用途別
- 請求審査
- 支払後
- 支払前
- 薬局請求
- 支払の適正性
- その他
- エンドユーザー別
- 医療提供者
- 保険会社
- 政府
- サードパーティ機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Change Healthcare
- Codoxo
- Conduent Incorporated
- Cotiviti, Inc.
- DXC Technology Company
- ExlService Holdings, Inc.
- Fair Isaac Corporation
- FRAUDLENS INC.
- FRISS International B.V.
- H2O.ai
- HCL Technologies Limited
- Healthcare Fraud Shield
- IBM Corporation
- LexisNexis Risk Solutions
- MultiPlan Corporation
- Optum Inc.
- Pondera Solutions
- Qlarant Commercial Solutions Inc.
- SAS Institute Inc.
- Wipro Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


