


デスクトップワークステーション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Desktop Workstation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2073074
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デスクトップワークステーションの市場規模は、2025年の26億7,000万米ドルから2026年には28億6,000万米ドルへと拡大し、2031年までに42億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR8.04%で拡大していく見込みです。
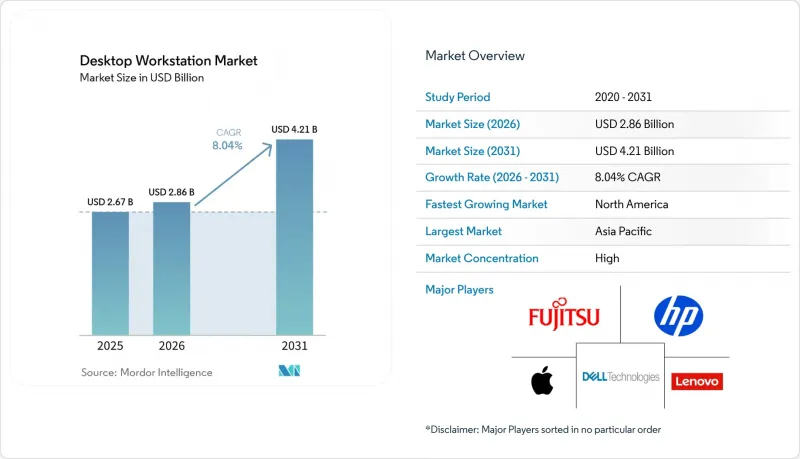
本レポートは、フォームファクター(タワー型、スモールフォームファクター、ラック型、モバイル型またはオールインワン型)、プロセッサタイプ(x86ベース、ARMベースなど)、エンドユーザー業界(メディア・エンターテインメント、エンジニアリング・アーキテクチャ、ヘルスケア・ライフサイエンス、金融サービスなど)、販売チャネル(直接販売、間接販売または再販業者)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデスクトップワークステーション市場の動向と洞察
AIおよびリアルタイムレイトレーシングワークロードの導入拡大
企業は、ローカルでの大規模言語モデルのチューニングや映画品質のパストレーシングに対応するため、ワークステーションの刷新を進めています。2026年3月に発売されたNVIDIAのRTX PRO 6000 Blackwell GPUは、第4世代RTコアとRTXメガジオメトリユニットを搭載しており、バーチャルプロダクション向けのインタラクティブなシーン構築を可能にします。DellのPrecision 9 T6タワーは、最大5基の300ワットGPUと4テラバイトのDDR5 ECCメモリに対応しており、デスクサイドのシステムをマルチエージェントAIワークフロー向けのミニクラスターへと変貌させます。HPのテストデータによると、Z BoostによるGPU共有により、CATIAおよびSiemens NXでのレンダリング速度が5.7倍向上したことが示されており、緊密にネットワーク化されたワークステーションがリモートレンダリングファームの代わりとなり得ることが証明されました。この変化により、予算はGPUを多数搭載した構成へとシフトしており、AI開発および可視化におけるデスクトップワークステーション市場の戦略的役割がさらに強まっています。
バーチャルプロダクション・パイプラインにおけるコンテンツ制作需要の高まり
2025年末までに、世界中のLEDボリュームステージの数は300を超え、数百万ピクセル規模の壁面へ、10ビットHDR映像を毎秒60フレームでストリーミングできるシステムへの需要が持続的に高まっています。NVIDIAのBlackwellファミリーは、AIベースのノイズ除去を高速化する第5世代Tensor Coreを統合しており、小規模なスタジオでも、より少ないGPUでシネマグレードの出力を実現できます。LenovoのThinkStation P5 Gen 2は、デュアルRTX PRO 6000 Blackwell Max-Qカードをラック対応筐体に収め、デスクサイドでの反復作業とスタジオインフラを橋渡しします。リアルタイム合成が主流になるにつれ、クリエイティブエージェンシーは、レイテンシが最適化されたストレージと25ギガビットネットワークを統合したワークステーションバンドルをますます指定するようになり、高利益率の周辺機器の収益を後押ししています。
クラウドワークステーションの普及により、ハードウェアの更新サイクルが短縮
Desktop-as-a-Service(DaaS)サービスにより、企業はGPUの使用時間を時間単位でレンタルできるようになり、高価なハードウェアを全額購入する代わりに、費用対効果の高い選択肢が提供されています。このアプローチにより、オンプレミスシステムの更新間隔は、従来の3年から最大5年へと延長され、企業は設備投資を最適化できるようになります。このモデルは、高性能コンピューティングリソースへの需要が変動する、断続的なレンダリングやデザインのピーク時に対応するのに特に適しています。しかし、この利用パターンの変化により、特に光ファイバー回線が整備された地域において、年間出荷台数が減少しています。こうした地域では、ネットワークの遅延が最小限に抑えられているため、シームレスなパフォーマンスが確保され、DaaSがより魅力的な選択肢となっています。ユーザーは、AWS、Azure、NVIDIA DGX Cloudインスタンスなどのクラウドプラットフォームにアクセスする際、シンクライアントをますます好むようになっています。この戦略により、組織はワークロードが安定するまで多額の設備投資を先送りすることができ、ITインフラの管理においてより高い柔軟性と拡張性を実現できます。
セグメント分析
ラック型ワークステーションは2031年までCAGR8.84%を記録した一方、タワー型は2025年の売上高の53.21%を占めており、デスクトップワークステーション市場において、一方の形式が他方を食い荒らすのではなく、これら2つの形式が共存していることが浮き彫りになっています。ITチームは、制御された冷却環境内で数キロワット級のGPUアレイを一元管理するため、ラック型ワークステーションをますます好むようになっています。この設計アプローチの好例が、HPの「Z8 Fury G6i」です。このモデルは、最大4基のRTX PRO 6000 Blackwell GPUをサポートしつつ、フロアプランへの影響を最小限に抑えることで、オフィススペースの効率的な活用を実現しています。
小型フォームファクターやモバイルワークステーションモデルは、スペースに制約のある環境に対応していますが、一般的にはシングルGPU構成に限定されています。例えば、レノボの「ThinkPad P1 Gen 9」は55 TOPSのNPUを搭載しており、ノートPCクラスのシリコンでも、現在ではエントリーレベルのAI推論タスクを処理できることを示しています。さらに、HPの「Max Side Panel」のようなモジュラー式サイドパネルは、企業がラックシステムへの移行を先送りしつつ、より大型のGPUを搭載できるようにすることで、タワー型ワークステーションの寿命を延ばします。熱管理と騒音レベルのバランスを効果的に取っているベンダーは、デスクトップワークステーション市場における需要の増加を捉える上で有利な立場にあります。特に、パフォーマンスと信頼性が極めて重要なクリエイティブスタジオや金融取引フロアなどの業界において、その優位性が際立っています。
x86プラットフォームは2025年の売上高の74.36%を占め、デスクトップワークステーション市場における優位性を維持しています。しかし、ARMベースの構成はCAGR 8.96%で成長し、2031年までに市場シェアを徐々に拡大すると予測されています。この成長は、エネルギー効率とパフォーマンスのスケーラビリティを向上させたARMアーキテクチャの進歩に牽引されており、特定の使用事例においてその魅力が高まっています。Grace-Blackwellチップと128ギガバイトの統合メモリを組み合わせたNVIDIAの「DGX Spark」は、600ワット未満の消費電力範囲内で約1ペタフロップスのAI演算能力を実現しており、この動向を象徴する存在です。これにより、高性能コンピューティングにおけるARMベースのシステムの可能性が示されています。
RISC-Vは、まだ初期段階ではありますが、市場において影響力のある存在として台頭しつつあります。480個のTensixコアと水冷システムを搭載したTenstorrent社の「QuietBox 2」(9,999米ドル)は、より高い制御性と柔軟性を得るためにオープンな命令セットを優先する、ソブリン・コンピューティングの購入者を対象に設計されています。さらに、RISC-V InternationalのRVA23プロファイルおよびACPI 6.6のサポートにより、ファームウェア開発が効率化され、デスクトップOSの導入が簡素化されています。他のプロセッサタイプは依然としてニッチな存在ですが、特に政府系研究所や専門研究機関向けの「ポスト・ムーアの法則」時代におけるアクセラレータにおいて、市場における戦略的な機会を提示しています。こうした動向は、デスクトップワークステーション市場におけるプロセッサ技術の多様化が進んでいることを浮き彫りにしています。
地域別分析
北米は、米国企業によるAIハードウェアの更新に伴い、2025年の売上高の39.49%を占めましたが、新興地域と比較すると成長は鈍化しています。HIPAAや州レベルのプライバシー関連法規といった規制要因により、ワークロードは引き続きローカルに定着しており、クラウドの導入が進む中でも需要の最低ラインが確保されています。さらに、この地域は成熟したITインフラと主要市場プレーヤーの強力な存在感に支えられており、高性能デスクトップワークステーションに対する安定した需要が保証されています。医療、金融、製造などの業界におけるAI駆動型アプリケーションの採用拡大も、市場の安定性をさらに後押ししています。
アジア太平洋地域は成長の原動力となっており、2031年までのCAGRは9.04%と予測されています。中国における半導体の自給自足に向けた取り組みにより、電子設計自動化(EDA)向けのワークステーション予算が増加している一方、韓国のファウンドリ拡張や日本の国主導のAIイニシアチブが販売台数の増加を加速させています。インドのエンジニアリングサービス部門では、ローカルコンピューティングを活用してWANトラフィックを削減しており、CADやシミュレーション業務におけるデスクトップワークステーションの市場浸透率が高まっています。さらに、同地域の急速な工業化と研究開発(R&D)活動への投資拡大が、高度なコンピューティングソリューションへの需要を牽引しています。スマートマニュファクチャリングの台頭やインダストリー4.0技術の導入も、この地域のデスクトップワークステーション市場の成長を後押ししています。
欧州では、GDPRの施行を背景に着実な伸びを記録しています。ドイツの自動車業界ではデジタルツインシミュレーションが活用されており、英国のトレーディングフロアでは、1ミリ秒未満の分析処理を実現するため、GPUを豊富に搭載したタワー型ワークステーションが好まれています。また、同地域における持続可能性やエネルギー効率の高い技術への注力は、ワークステーションの設計にも影響を与えており、ベンダー各社はこうした優先事項に沿った製品を投入しています。南米、中東・アフリカでは、建設、メディア、エネルギー分野において、価格への敏感さやベンダーによる資金調達の制限により、導入規模は小さいもの増加傾向にあります。しかし、デジタルトランスフォーメーションの取り組みの拡大や、技術進歩に対する政府の支援により、これらの地域における市場環境は徐々に改善しつつあります。チャネルインセンティブや現地語によるサポートを最適化するベンダーは、特にこれらの市場における中小企業(SME)の固有のニーズに対応することで、シェアのさらなる拡大が見込めます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIおよびリアルタイムレイトレーシングワークロードの採用拡大
- バーチャルプロダクション・パイプラインにおけるコンテンツ制作需要の高まり
- ハイブリッドワークへの移行が、リモート対応ラック型ワークステーションの需要を牽引しています
- 高コア数CPUを必要とするエンジニアリングシミュレーションの利用拡大
- 機密性の高い業界における、安全なオンプレミス型データ処理に向けた規制当局の推進
- エネルギー効率に最適化されたARMベースのワークステーションの登場
- 市場抑制要因
- クラウドワークステーションの普及により、ハードウェアの更新サイクルが短縮されています
- 最先端GPUおよびチップセットのサプライチェーンの変動性
- 平均販売価格の上昇が中小企業における導入を制限している
- CPUおよびGPUのロードマップの加速による急速な陳腐化
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- フォームファクター別
- タワー型ワークステーション
- 小型フォームファクタ・ワークステーション
- ラック型ワークステーション
- モバイルまたはオールインワン・ワークステーション
- プロセッサタイプ別
- x86ベースのワークステーション
- ARMベースのワークステーション
- RISC-Vワークステーション
- その他のプロセッサタイプ
- エンドユーザー産業別
- メディア・エンターテイメント
- エンジニアリングおよびアーキテクチャ
- ヘルスケア・ライフサイエンス
- 金融サービス
- 科学研究
- その他のエンドユーザー産業
- 販売チャネル別
- 直接販売
- 間接販売または再販業者による販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dell Technologies Inc.
- HP Inc.
- Lenovo Group Limited
- Fujitsu Limited
- NEC Corporation
- BOXX Technologies, LLC
- ASUSTeK Computer Inc.
- Acer Incorporated
- Micro-Star International Co., Ltd.
- Apple Inc.
- Super Micro Computer, Inc.
- Corsair Gaming, Inc.
- Maingear, Inc.
- Velocity Micro, Inc.
- Puget Systems, LLC
- Xi Computer Corporation
- Eurocom Corporation
- System76, Inc.
- OnLogic Inc.
- Tuxedo Computers GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日


