


間欠カテーテル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Intermittent Catheters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2073005
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、間欠的カテーテル市場の規模は、2025年の27億1,000万米ドル、2026年の28億6,000万米ドルから、2031年までに38億4,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.05%となる見込みです。
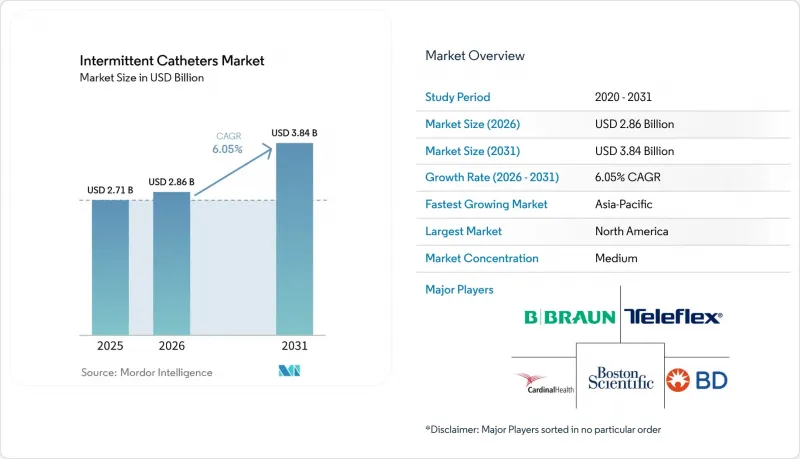
本レポートは、製品タイプ(コーティング済み、非コーティング)、カテゴリー(男性用、女性用、小児用)、先端タイプ(ストレート、クーデ、特殊)、素材(PVC、シリコーン、ラテックス、その他)、用途(神経因性膀胱、尿失禁など)、エンドユーザー、流通チャネル、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の間欠的カテーテル市場の動向と洞察
神経原性膀胱の負担の増加
間欠的カテーテル市場は、神経因性膀胱の管理から持続的な需要を得ています。これは、膀胱機能障害が脊髄損傷患者の大部分に影響を及ぼし、多発性硬化症患者の相当な割合にも影響を与えているためです。中国における2025年の研究によると、慢性脊髄損傷患者の間では間欠的カテーテル法が主要な膀胱管理法であり、この方法を使用している患者は、留置型デバイスに依存している患者に比べて泌尿器科への入院回数が少なかったことが示されました。患者層はカテーテルを時折使用するのではなく、長期間にわたり、しばしば複数の医療現場で継続して使用するため、同様の臨床パターンが継続的な需要を支えています。間欠的カテーテル市場には、入院中の脊髄損傷患者のケアにおいて、ガイドラインに準拠しない測定方法が依然として一般的であるという事実も影響しています。この状況は、トレーニング支援、看護師主導の教育、およびメーカーによるアドヒアランス支援ツールの提供に余地を残しています。小児の需要もこの基盤に加わります。先天性神経疾患により生涯にわたるカテーテル使用が必要となるため、短期的な治療需要ではなく、安定した交換需要が生まれているのです。
親水性および事前潤滑済みカテーテルへの移行
間欠的カテーテル市場は、親水性および事前潤滑済みデバイスへと移行し続けています。これらの製品は、尿道への損傷が少なく、日常的な自己カテーテル挿入において使いやすさが向上しているためです。ウェルスペクト社は2026年、LoFric Elle ProおよびLoFric Origo Proの発売により、この傾向をさらに拡大します。両製品とも、1回の排尿で膀胱を完全に空にすることを目的とした12個の滑らかなアイレットを特徴としています。また、コロプラスト社は、同社の「Luja」カテーテル・プラットフォームが失禁ケア分野の成長に大きく寄与したと報告しており、これは、プレミアム製品の性能が単なる臨床上の議論にとどまらず、商業的な成果へと結びついていることを示しています。2026年1月のCMS(米国医療保険サービスセンター)によるコーディング改定は、この変化をさらに後押ししています。これは、メディケアの請求において、コーティング製品と非コーティング製品が、もはや単一の包括的償還カテゴリーとして扱われなくなったためです。したがって、間欠的カテーテル市場では、臨床的エビデンスと支払いの明確性の両方に支えられたプレミアム製品への移行が進んでおり、これはいずれかの要因単独よりも強力な組み合わせとなっています。
プレミアムカテーテルの高額な自己負担費用
間欠的カテーテル市場は依然として、大きな経済的障壁に直面しています。というのも、償還体制が脆弱な制度下では、プレミアムな親水性デバイスの価格が、標準的な非コーティング製品よりもはるかに高いためです。この価格差は、患者が消耗品を直接購入する場合に最も大きな問題となります。なぜなら、毎日かつ長期間にわたる使用という性質上、製品の選択が持続的な経済的負担につながるからです。不適切な支払いを対象としたOIGの監査結果からも、コンプライアンス審査の厳格化により、一部の米国の受給者に対する償還アクセスが狭まる可能性が示唆されています。これは、資金が十分に確保された制度であっても、間接的にプレミアム製品の構成比率の拡大を鈍化させる恐れがあります。その結果、構造的なトレードオフが生じており、一部の患者はコストを抑えるためにカテーテルを再利用していますが、再利用は、単回使用の断続的カテーテル療法を支える衛生上の利点を損なうことになります。この制約は、断続的カテーテル市場において依然として重要な要素であり、高付加価値製品への移行を制限し、大規模な患者集団において低コストの製品形態が引き続き需要を維持する要因となっています。
セグメント分析
2025年、コーティング処理された間欠的カテーテルは間欠的カテーテル市場シェアの56.21%を占めており、これは確立された医療制度において、償還支援や臨床ガイドラインがいかにプレミアムな製品形態を強く後押ししているかを示しています。間欠カテーテル市場において、親水性製品は、挿入の容易さ、身体への負担の軽減、および日常使用時の清潔さを売りにしているため、コーティング済みデバイスの中でも販売数量の主な原動力であり続けています。これは特に、使い捨てプロトコルがより定着しており、調達決定において製品価格だけでなく品質指標もますます重視されるようになっている北米および北欧で顕著に見られます。抗菌コーティング製品は依然として小規模なセグメントですが、感染に敏感なケアパスにおいて、カテーテルの取り扱いおよび使用時のより強力な汚染管理が求められる場面では、その重要性が高まっています。また、2026年1月のメディケアのコーディング変更により、親水性製品の償還が標準的な請求カテゴリーからより明確に区別されるようになったため、間欠的カテーテル市場においてもコーティング製品には商業的な優位性が生まれています。
コーティングなしのカテーテルは、2031年までCAGR6.81%で成長すると予測されており、シェアは小さいもの、最も成長の速い製品タイプとなっています。この傾向は、アジア太平洋地域、中東・アフリカ、およびラテンアメリカにおけるコスト代替を反映したものです。これらの地域では、病院、診療所、および自己負担の利用者において、依然として価格の手頃さが製品選択の大きな決定要因となっています。間欠的カテーテル業界において、この傾向は、コーティング済みデバイスにおけるプレミアムなイノベーションと、基本的なPVCベースの製品における着実な販売量の堅調さとの間に二極化をもたらしています。また、EUのMDR(医療機器規則)に関する文書化の負担は、コーティングなし製品の小規模サプライヤーにとってより重くのしかかることになります。これは、利益率の低いカテゴリーではコンプライアンスコストを吸収することが困難であるためです。その結果、間欠カテーテル市場では、コーティング済みデバイスがプレミアム収益の中核であり続ける一方、価格に敏感な環境においては、コーティングなし製品が市場への参入と販売数量の拡大に不可欠な存在であり続ける見込みです。
2025年、男性用長さのカテーテルは間欠的カテーテル市場規模の42.83%を占めました。これは、脊髄損傷の有病率に男性への偏りが強く見られることや、成人男性の自己カテーテル挿入ユーザーの導入ベースが大きいことを反映しています。この主導的な地位は、大規模な臨床データセットにおける脊髄損傷患者群で引き続き男性の割合が高いという事実によって裏付けられており、これが標準的な男性用長さの製品に対する長期的な需要を支えています。女性用長さの製品は、メーカーがコンパクトなデザイン、目立たないパッケージ、扱いやすさを重視した機能を採用し、医療機関以外の日常的なユーザー層での普及を促進しているため、戦略的に重要な位置を占め続けています。コロプラスト社は、2025/26年度第2四半期において、フランスおよび英国で女性用カテーテル「Luja」の採用が好調であったと報告しており、これはユーザー中心の製品設計が、成熟した欧州市場において販売の勢いにつながっていることを示唆しています。したがって、間欠的カテーテル市場では、長さのみではなく、解剖学的構造、日常生活の習慣、およびパッケージングへの期待によって、カテゴリーの発展が形作られています。
小児用カテーテルは、2031年までCAGR7.94%で拡大すると予測されており、間欠的カテーテル市場において最も成長の速いカテゴリーとなっています。この成長は、小児神経学およびリハビリテーションサービスの拡大に支えられており、特に先天性神経疾患により長期にわたるカテーテル使用者を生み出し続けている発展途上国において顕著です。二分脊椎や神経原性膀胱と診断された子どもたちは、成人になってもカテーテル使用を継続することが多いため、早期診断は短期的な治療サイクルではなく、長年にわたる継続的な需要を支えることになります。また、小児用製品ラインに小径化、挿入時の負担軽減、子どもに優しいパッケージングが取り入れられることも、間欠的カテーテル市場にとってプラスとなります。なぜなら、長期的な継続使用は、臨床的な必要性と同様に、日常的な受け入れやすさにも左右されるからです。こうした要因が相まって、小児セグメントは、その現在の市場規模だけから予想される以上に、戦略的な注目を集め続けています。
2025年には、ストレートチップカテーテルが59.64%のシェアを占めました。これは、標準的な尿道解剖学的構造に幅広く適合すること、および多くのトレーニングプロトコルにおいてデフォルトの選択肢としての役割を果たしていることを反映しています。間欠的カテーテル市場において、ストレートチップ形式が依然として主要なエントリーポイントとなっているのは、臨床医がより専門的な構成を検討する前に、一般的に患者にシンプルなデバイスから使用を開始させるためです。その主導的地位は規模の面でも支えられています。大規模な病院や医療機関の調達プログラムでは、複雑さを抑えつつ日常的なニーズの幅広い範囲をカバーする製品が好まれる傾向があるためです。これにより、ストレートチップ製品は、初回処方から再供給サイクルに至るまで、継続的な需要基盤の中心的な位置を占め続けています。したがって、間欠的カテーテル市場では、ストレートチップデバイスが依然として最も販売量の多いチップカテゴリーとして頼りにされています。
クーデチップカテーテルは、良性前立腺肥大症、尿道狭窄、および術後の解剖学的困難を抱える患者を牽引役として、2031年までCAGR7.33%で拡大すると予測されています。CMS(米国医療保険サービスセンター)は、関連する親水性コードの下でクーデチップを使用する場合、明確な医療上の必要性を示す文書を要求しており、これが米国医療制度において、チップ種別ごとの償還基準の確立と、より明確な臨床的根拠の提示を支えています。特殊先端製品は依然として規模は小さいもの、より柔軟な設計や個別に調整された設計によって挿入の困難さを軽減できる小児医療や複雑な神経疾患の治療分野において、その地位を確立しつつあります。遠隔診療もこのセグメントを後押ししており、解剖学的課題を抱える患者は、対面での受診回数を減らしながら、より迅速に専門医の診断を受け、より適切な先端タイプを選択できるようになります。間欠的カテーテル業界において、これによりクーデ型や特殊形状の製品は、プレミアムかつ臨床的に差別化された製品ラインの中で、範囲は狭いもの着実に重要な役割を果たすようになっています。
地域別分析
2025年、北米は間欠的カテーテル市場シェアの33.41%を占め、金額ベースで最大の地域ブロックとなりました。この地域が主導的な地位にあるのは、米国において、確立された保険償還制度、高い使い捨て製品の採用率、そして間欠的デバイスを長期間使用する神経原性膀胱患者の診断ベースが膨大であることが相まっており、これら要因が相乗効果を発揮しているためです。2026年1月のHCPCS改革は、親水性コーティング製品に対し、コードA4295、A4296、およびA4297を通じてより明確な請求経路を提供する点で特に重要であり、これによりコーティング製品への切り替えや患者への直接供給が後押しされます。カナダでは、脊髄損傷および神経原性膀胱ケアに対する各州の体系的な償還制度により市場の安定性が確保されており、一方、メキシコでは規模は小さいもの、民間医療需要の基盤が拡大しています。北米の間欠的カテーテル市場は、若年層や活動的な自己カテーテル挿入患者が定期的な供給スケジュールを維持できるよう支援するデジタル支援ツールが早期に導入されたことも追い風となっています。
2025年、欧州は間欠的カテーテル市場において第2位の地域クラスターとなり、ドイツ、英国、フランスが牽引役となりました。コロプラスト社は、2025/26年度上半期の報告書において、これらの国々を排泄ケアの成長における主要な貢献国として特定しており、これは各国の主要な医療制度の購買力を裏付けるものです。ドイツの2026年改訂版臨床ガイドラインでは、神経原性下部尿路機能障害に対する推奨基準として「クリーン間欠的カテーテル法」を位置づけることで、同地域にさらなる制度的支援がもたらされています。同時に、EUのMDR(医療機器規則)への移行に伴い、文書化やフォローアップの要件が高まっており、これにより、規制対応体制が整った大手サプライヤーが徐々に有利な立場に立っています。南欧および東欧では、特に医師の研修や患者教育が北欧に比べてまだ十分でない地域において、依然として拡大の余地があります。
アジア太平洋地域の間欠的カテーテル市場規模は、2031年までCAGR7.82%で拡大すると予測されており、本調査対象地域の中で最も速い成長ペースを示しています。中国は、この成長において依然として中心的な役割を果たしています。2025年の臨床エビデンスによると、慢性脊髄損傷患者において間欠的カテーテル法が主要な膀胱管理法であり、留置カテーテル使用に比べて泌尿器科への入院件数が少ないことが示されたためです。インドでは、二分脊椎に関連するニーズ、泌尿器科サービスの利用可能性の拡大、および大都市圏以外でのリハビリテーションへのアクセスが相まって、市場の勢いを後押ししています。日本は、高齢化社会と、尿失禁や前立腺全摘出術後のケアにおける確立された利用基盤により、安定した需要を支えています。韓国とオーストラリアは、親水性かつコンパクトな製品形態が、高い医療水準や自己管理による使用への受容度の高さとよく合致する、地域内のプレミアム市場を形成しています。中東・アフリカおよび南米は全体としては依然として規模が小さいもの、GCC(湾岸協力理事会)諸国ではプレミアム需要の伸びが見られ、ブラジルではリハビリテーションや公立病院のルートを通じて、CIC(間欠的カテーテル法)の継続的な利用量に対する強固な臨床導入基盤が形成されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 神経因性膀胱の負担の増大
- 親水性および事前潤滑済みカテーテルへの移行
- 在宅自己カテーテル法の普及
- 使い捨て間欠カテーテルの保険適用支援
- 感染リスクの高いケアパスにおけるクローズドシステムの導入
- データに基づくトレーニングとリモートサポートが治療遵守率を向上させます
- 市場抑制要因
- 高級カテーテルにかかる自己負担額の高さ
- 価格感応度の高い市場における再利用行動と供給の不整合
- 泌尿器科研修の不足と患者ごとの施術法のばらつき
- 材料および生体適合性に関するコンプライアンスの負担
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- コーティング済み間欠カテーテル
- 親水性コーティングカテーテル
- 抗菌コーティングカテーテル
- コーティングなしの間欠カテーテル
- PVC製間欠カテーテル
- ラテックス製間欠カテーテル
- コーティング済み間欠カテーテル
- カテゴリー別
- 男性用カテーテル
- 女性用カテーテル
- 小児用カテーテル
- チップの種類別
- ストレートチップカテーテル
- クーデチップカテーテル
- 特殊先端カテーテル
- 素材別
- PVC
- シリコーン
- ラテックス
- ポリウレタン
- ポリエチレン
- 用途別
- 神経因性膀胱
- 尿閉
- 尿失禁
- 脊髄損傷
- 前立腺手術
- 多発性硬化症
- エンドユーザー別
- 病院
- 在宅医療
- 外来手術センター
- 長期ケア施設
- 専門クリニック
- 流通チャネル別
- 機関向け販売
- 小売薬局
- オンラインおよび患者直販
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Adapta Medical, Inc.
- Amsino International, Inc.
- Bactiguard Holding AB
- B. Braun SE
- Becton, Dickinson and Company
- Boston Scientific Corporation
- Cardinal Health, Inc.
- Coloplast A/S
- ConvaTec Group Plc
- Cook Medical LLC
- Cure Medical, LLC
- Flexicare(Group)Limited
- Hollister Incorporated
- HR HealthCare, Inc.
- Medline Industries, LP
- Medtronic plc
- Pennine Healthcare Ltd
- Romsons Group of Industries
- Teleflex Incorporated
- Wellspect HealthCare
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


