


LLMおよび生成AI向けエネルギー最適化ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
LLM and Generative AI Energy Optimization Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2072872
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、LLMおよび生成AI向けエネルギー最適化ソフトウェアの市場規模は、2025年の12億8,000万米ドルから2026年には15億8,000万米ドルへと拡大し、2031年までに50億7,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR26.26%で成長すると見込まれています。
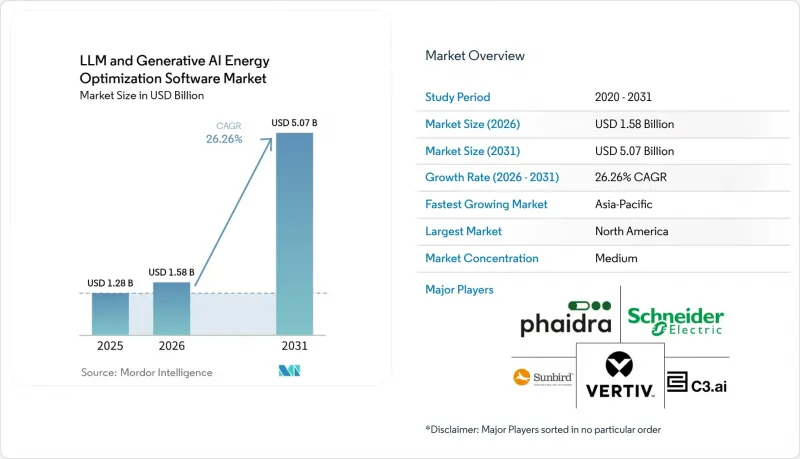
本レポートは、ソリューションタイプ(AIエネルギー分析・可観測性など)、導入形態(クラウド型、ハイブリッド型、オンプレミス型)、エンドユーザー(ハイパースケールクラウド・AIインフラプロバイダーなど)、最適化の目的(エネルギー・炭素最適化、コスト最適化など)、地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のLLMおよび生成AI向けエネルギー最適化ソフトウェア市場の動向と洞察
データセンターにおけるAI集約型ワークロードの急速な拡大
LLMおよび生成AI向けエネルギー最適化ソフトウェア市場は、現代のデータセンターにおけるトレーニングおよび推論ワークロードの急速な拡大によって牽引されています。定格熱設計電力(TDP)が10.2 kWのNVIDIA H100 GPUノード1台は、実測テストにおいてトランスフォーマーモデルのトレーニング中にその定格値のわずか76%しか消費しませんでした。この事実は、定格値のみに基づいて計画を立てると、運用担当者が実際の電力挙動について誤った認識を抱く可能性があることを浮き彫りにしています。クラスター規模では、この不一致が計画上の誤りや遊休容量を生み出します。というのも、施設にはリアルタイムのワークロードの変動に対応するための十分な熱的・電気的余裕が依然として必要だからです。従来の監視ツールは、より安定したエンタープライズ負荷向けに構築されており、急激な変動を同等の精度で管理できないため、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場はこの変化の恩恵を受けています。国際エネルギー機関(IEA)は、AIに特化したデータセンターの電力使用量が2030年までに2025年比で3倍になると予測しており、これは、計算負荷と利用可能な電力・冷却リソースを適切にマッチングさせるソフトウェアが、今後数年にわたり必要とされることを示しています。その結果、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場は、インフラが追いつくまでの間、設備を遊休状態にしておくのではなく、オペレーターが新しいGPU容量を稼働させ続けられるかどうかに、ますます左右されるようになっています。
AIインフラ事業者における電力コストリスクの高まり
LLMおよび生成AI向けエネルギー最適化ソフトウェア市場は、電力コストへの曝露がインフラ戦略の中心に近づくようになったという事実からも恩恵を受けています。国際エネルギー機関(IEA)の報告によると、データセンターの電力需要は2025年だけで17%急増し、AIに特化した施設ではさらに急速な伸びを見せ、これにより事業者がリアルタイムで管理しなければならないコストベースが上昇しました。同報告書によると、大手テクノロジー企業5社の2025年の設備投資額は4,000億米ドルを超え、2026年にはさらに75%増加する見込みです。これは、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場が、単なる光熱費の削減にとどまらず、収益保護の観点からも重要性を増していることを意味します。Hammerhead AIは、オーケストレーションを通じて回収された余剰電力1メガワットごとに、インフラが逼迫している市場では2,000万~5,000万米ドルの価値があるとし、これにより最適化投資の背後にある価値の論理が変化すると述べています。この枠組みにより、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場は、取締役会レベルの投資決定においてより重要な役割を担うことになります。なぜなら、回収された電力は、新たな送電網への接続を待つことなく、より生産性の高いコンピューティングを支えることができるからです。また、対応が遅れると高価なAIリソースが十分に活用されないまま放置されてしまう可能性があるため、購入者がリアルタイム制御ソフトウェアへの投資をより積極的に行う理由もここにあります。
DCIM、BMS、およびITスタックにわたる高度な統合の複雑さ
LLMおよび生成AI向けエネルギー最適化ソフトウェア市場は、依然として重大な制約に直面しています。それは、施設システム、IT運用、およびワークロード制御を、単一の運用可能なループに統合することの難しさです。多くの購入者は、対応を安全に自動化するために、資産データ、電力テレメトリ、オーケストレーション層間の双方向接続を必要としており、これが導入を遅らせ、価値実証(PoV)サイクルを長期化させています。ベンダー各社は、より広範な運用プラットフォームでこれに対応しており、Nlyteは、単一のインターフェースからデータセンター、コロケーション、ハイブリッドクラウド、エッジの可視性を提供するOperational AIソリューションを展開しています。これは、市場がどこで摩擦の解消を図ろうとしているかを示しています。とはいえ、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場では、システム間でデータの更新頻度、制御権限、ベンダーインターフェースが整合しない場合に、依然として問題が生じています。将来のデータセンター運用に関する調査でも、不完全または一貫性のないテレメトリに基づいて行動することへの懸念を反映し、AIシステムにより多くの権限を付与することに対してオペレーターが慎重な姿勢を示していることが指摘されました。統合が容易になるまでは、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場において、レガシーな企業環境や複雑なコロケーション環境での導入は、引き続き緩やかなペースにとどまるでしょう。
セグメント分析
2025年、AIエネルギー分析・可観測性は、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場の29.85%を占め、最大のソリューションタイプとなりました。これは、ほとんどの運用担当者が、介入の自動化を行う前にまず可視化から着手するためです。回路レベルのほぼリアルタイムなテレメトリデータがなければ、ワークロードのオーケストレーションや熱制御を信頼することは難しいため、このカテゴリーは引き続きLLMおよび生成AI向けエネルギー最適化ソフトウェア市場の基盤層となっています。Verdigrisによると、同社のセンシングプラットフォームは、あるFortune 500企業のオペレーターが60カ所以上の施設で1 MWを超える未活用容量を回復するのに貢献しました。また、T-Mobileは、標準的なアラームなしに、UPS整流器群の4%で故障の21日前に性能低下を特定しました。これらの事例は、購入者がまず計測に投資する理由を示しています。隠れた容量や早期の故障リスクが可視化されることで、導入のビジネスケースがより強固になるからです。実際には、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場において、依然として最大のシェアを占めるのは、データ品質、電力インテリジェンス、そして継続的な可観測性です。
サステナビリティインテリジェンス・レポーティングは、2031年までCAGR27.34%で拡大すると予想されており、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場において、最も成長の速いソリューションタイプとなります。その成長は、開示義務や監査のニーズと密接に関連しており、特に欧州の規制に基づき、データセンターのパフォーマンスを標準化された形式で報告しなければならない場合において顕著です。また、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場では、事業者が初期導入の段階を過ぎ、ワットあたりの演算出力をいかに高めるかという課題に取り組み始めるにつれ、オーケストレーション、熱最適化、デジタルツインツールへの関心が高まっています。NVIDIAとJacobsは、AIファクトリーのデジタルツインを活用した取り組みを発表しました。これは、物理的な導入前に施設設備の効率、熱性能、スループットをシミュレーションするものであり、計画主導型の最適化へのこの移行を後押しするものです。LLMおよび生成AIのエネルギー最適化ソフトウェア市場全体において、各機能を別々のツールに分離するのではなく、可観測性、スケジューリング、熱応答、およびレポート機能を連携させた統合スイートへと向かうのが一般的な傾向です。
2025年、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場において、クラウドベースのソリューションが66.41%のシェアを占めました。これは、集中型デリバリーモデルを通じて分散した環境全体にソフトウェアを展開しやすいという利点を反映したものです。多くの運用事業者が依然として、継続的な更新、広範なリモート可視性、および複数の施設にわたる導入の負担軽減を求めているため、この地位は引き続き強固なものとなっています。とはいえ、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場は、ローカル制御とクラウド分析が共存できるハイブリッド構成へと移行しつつあります。これは、推論の遅延が問題となる場合や、施設の制御信号をパブリッククラウドのエンドポイントに完全に依存させてはならない場合に特に重要です。こうした環境では、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場は、アルゴリズムの品質と同様に、アーキテクチャの選択によっても形作られています。
ハイブリッド展開は2031年までCAGR26.92%で成長すると予測されており、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場において最も成長の速い形態となっています。その主な理由は、運用事業者が、冷却システムや電力システムに対するローカル制御と、サイトやワークロードを横断する広範な分析のどちらかを選ばなければならないという状況を望んでいないためです。Nlyteは、データセンター、コロケーション、ハイブリッドクラウド、エッジ運用を軸にOperational AIプラットフォームを位置付けており、これはベンダー各社がこうした需要パターンに合わせて自社製品を適応させている実態を反映しています。また、データ居住地、ネットワークの隔離、最適化ロジックの直接制御が依然として不可欠である規制対象セクターや国家主導のAIプログラムにおいては、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場においてもオンプレミス型モデルが依然として重要な位置を占めています。その結果、LLMおよび生成AI向けエネルギー最適化ソフトウェア市場における導入需要は、SaaSの利便性から、AIインフラが実際に構築・管理されている状況を反映した、より混合型のアーキテクチャへと広がりつつあります。
地域別分析
2025年、北米はLLMおよび生成AI向けエネルギー最適化ソフトウェア市場シェアの34.56%を占め、最大の地域市場となりました。同地域は、ハイパースケールおよびクラウドAIインフラが集中していることに加え、エネルギー、冷却、およびコンピューティング管理を統合したソリューションに対する早期からの大規模な需要があったことから、この優位性を維持しました。ホワイトハウスは2025年7月、データセンターインフラおよび送電に関する連邦政府の許可手続きを迅速化するための大統領令を発令し、初期段階から最適化システムを必要とするAIキャンパスの継続的な拡大を支援しました。カナダでは、2026年初頭に連邦政府が100 MWを超える国家AIデータセンターの提案を募集したことで、公共部門の需要層が加わりました。これらの要因が相まって、2025年においても北米は市場の中心的な地位を維持し、2026年にかけても新たなソフトウェア需要を支え続けました。
アジア太平洋地域は2031年までCAGR27.45%で成長すると予測されており、市場で最も成長の速い地域となる見込みです。日本は、経済産業省(METI)の政策更新や、ソフトウェア定義型水冷施設に向けた共同プログラムを通じて、効率化への取り組みを強化しました。中国はT/CCSA 619-2025に基づき正式な評価フレームワークを導入し、データセンターの省エネ評価に向けたAIベースの手法を定めました。韓国では、先進的な国家AIプログラムが進められており、LablupとUpstageが、国家AI基盤モデルプロジェクトの下で第1段階の評価に合格しました。こうした動向により、アジア太平洋地域では、規制上の圧力、インフラ整備、国家レベルのAI投資が相まって、導入が促進されています。
欧州は、容量拡大と体系的な効率性および報告要件を組み合わせているため、戦略的に重要な位置を占め続けています。ドイツは2026年3月に国家データセンター戦略を承認し、2030年までに総容量を2倍、AI演算能力を4倍に拡大することを目指す一方で、新規資産に対して厳格な効率性および再生可能エネルギー利用の要件を課しています。EU全体の枠組みも、大規模なデータセンターに対して標準化された報告要件を課すことで導入を後押ししており、ソフトウェアベースの測定と情報開示が不可欠となっています。一方、中東・アフリカ、南米は依然として初期段階の機会であり、各国によるAIインフラの整備、新たな容量拡大計画、およびサステナビリティに連動したインフラ調達への関心の高まりに追随して、導入が進むと見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- データセンターにおけるAI集約型ワークロードの急速な拡大
- AIインフラ事業者における電力コスト上昇リスク
- 規制による監査可能なエネルギーおよび炭素最適化の必要性
- ルールベースのDCIMからエージェント型AIオーケストレーションへの移行
- GPU高密度施設における隠れ電力と冷却ストランディング
- 演算およびエネルギー制約下におけるリアルタイムワークロード配置への需要
- 市場抑制要因
- DCIM、BMS、およびITスタック全体にわたる高度な統合の複雑さ
- 自律最適化におけるサイバーセキュリティおよびコントロールプレーンのリスク
- データの断片化がモデルの精度とROIの可視性を制限
- ミッションクリティカルなインフラ環境における長い調達サイクル
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソリューションタイプ別
- AIエネルギー分析・可観測性
- AIワークロードのオーケストレーション・スケジューリング
- 熱およびインフラの最適化
- デジタルツイン・シミュレーションプラットフォーム
- サステナビリティインテリジェンス・レポーティング
- 導入形態別
- クラウド型
- ハイブリッド型
- オンプレミス型
- エンドユーザー別
- ハイパースケールクラウド・AIインフラプロバイダー
- コロケーション・データセンター事業者
- エンタープライズデータセンター
- 国家・政府のAIインフラ事業者
- 最適化の目的別
- エネルギー・炭素最適化
- パフォーマンス最適化
- コスト最適化
- 信頼性・可用性最適化
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Phaidra Inc.
- Sunbird Software, Inc.
- EkkoSense Limited
- Verdigris Technologies, Inc.
- GridPoint, Inc.
- Lancium Technologies
- Gridmatic
- WattTime
- C3.ai, Inc.
- Modius, Inc.
- Virtual Power Systems, Inc.
- FieldView Solutions, Inc.
- Equilibrium Energy, Inc.
- Tyba Energy, Inc.
- Verse, Inc.
- J4 Energy AG
- Hammerhead AI, Inc.
- Lablup, Inc.
- Enverus, Inc.
- Nlyte Software, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日


