


アルミニウムリサイクル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aluminum Recycling - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2066720
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のアルミニウムリサイクル市場規模は4,114万トンと推定されており、2025年の3,935万トンから拡大し、2031年には5,136万トンに達すると予測されています。
2026年から2031年にかけては、CAGR 4.54%で成長すると見込まれています。
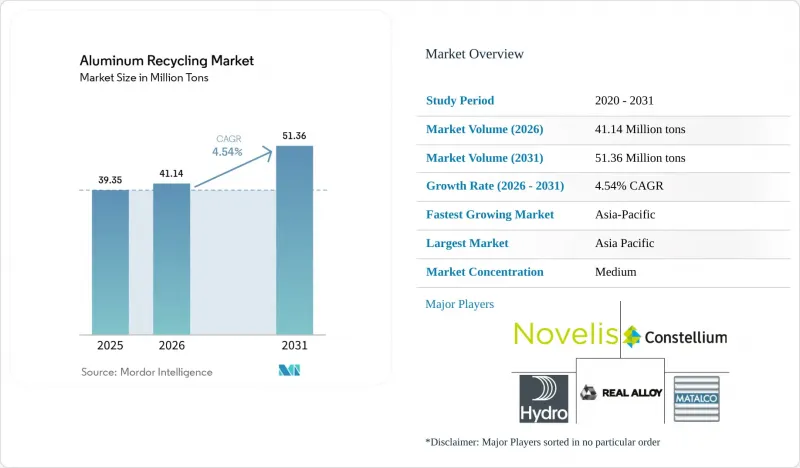
本レポートは、製品タイプ(鋳造用合金、押出材、シート、その他)、エンドユーザー産業(自動車、航空宇宙・防衛、建築・建設、電気・電子、包装、その他のエンドユーザー産業)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界のアルミニウムリサイクル市場の動向と洞察
一次アルミニウム生産に対する省エネ上の利点
二次精錬は、電解精錬プロセスと比較してエネルギー使用量を95%削減します。この差は、電力価格が急騰したり、炭素税が引き締められたりするとさらに拡大します。北米の二次生産業者は、2020年から2024年の間に平均カーボンフットプリントを60%削減し、現在スコープ3排出量の監査を実施している自動車メーカーや航空機OEMとの供給契約を獲得することができました。2024年12月、アルミナ現物価格は1トンあたり800米ドルを突破しましたが、リサイクル業者はアルミナ精製工程を完全に省略したため、このコストを回避できました。その後、投資銀行は2025年のアルミニウム業界の価格予測を引き上げ、二次精錬業者にさらなる利益率の余地をもたらしました。そのため、EUや北米の一部など、炭素価格制度を導入している地域では、一次アルミニウムからリサイクル金属への代替が加速しています。
建設分野における再生アルミニウムの利用拡大
急速な都市化とグリーンビルディング基準により、建設業者はカーテンウォール、ファサードシステム、窓枠にリサイクル率の高い押出成形材を採用するようになっています。LEEDやBREEAMなどの認証制度では、リサイクル材の使用に対して加点が行われるため、単なるコスト削減にとどまらない牽引効果がさらに強まっています。アジアの建設需要は2022年から2024年にかけて9%増加し、インド、インドネシア、フィリピンの大都市圏で大量輸送機関や住宅プロジェクトが拡大するにつれ、2027年まで同様の勢いが続くと予測されています。欧州の押出工場ではすでに90%を超えるリサイクル率で操業しており、カナダや日本における新たな「マテリアルパスポート」イニシアチブの政策モデルとなっています。建設分野での需要が堅調であることも、スクラップ回収サイクルを短縮し、再溶解炉向けの使用済みプロファイルの安定した供給を確保しています。
望ましくない不純物(Fe、Mg、Zn)の存在
鉄の混入率が0.20%を超えると、アルミニウムは航空宇宙分野や電気自動車(EV)の構造用用途のほとんどで使用できなくなり、リサイクル業者は汚染されたロットを、大幅な値引きを伴って鋳造市場や脱酸市場に振り向けることを余儀なくされます。解体現場からの混合スクラップには、6000系および7000系合金と塗装済みの建築用プロファイルが混在していることが多く、これにより精製コストとエネルギー消費量が増加します。大規模な製錬所では、鉄の混入を抑えるためにフラックス剤を添加し、電磁撹拌機を採用していますが、設備投資のハードルが高いため、小規模な事業者はプレミアム市場に参入できません。また、鉄の混入は凝固時に微細偏析を引き起こし、疲労耐性を低下させます。これは、航空機OEM各社が厳格なサプライヤー認定監査を通じて綿密に監視している問題です。
セグメント分析
2025年、建築家や自動車メーカーがファサード、シャーシ部材、バッテリー筐体に軽量で耐食性に優れたプロファイルを採用したことから、押出成形品はアルミニウムリサイクル市場で35.10%という圧倒的なシェアを占めました。このセグメントは2031年までCAGR5.29%で推移する見込みであり、シートや鋳造グレードとの差を着実に広げています。押出成形品は単一合金の組成を使用することが多いため、合金の化学組成を維持し、グレード低下の損失を最小限に抑えるクローズドループリサイクルに最適な候補となります。コンステリウム社は2024年の試験において、使用済み航空機外板を航空宇宙グレードのビレットに再溶解することに成功し、合金の希釈を伴わない複数回のリサイクルループの技術的な実現可能性を実証しました。
シートは主要なカテゴリーであり、表面品質が極めて重要な自動車の外板や飲料缶の本体に供給されています。シート工場では、厳しい耳付きや成形性の目標を満たしつつ、より高いスクラップ混入率に対応できる連続鋳造ラインへの投資が進められています。鋳造用合金は生産量は少ないもの、複雑な形状や熱伝導性が求められるエンジンブロックや電気モーターのハウジングにおいて堅調な需要があります。箔や線材の用途は、依然として安定したニッチ市場ですが、フレキシブル包装分野における再生ポリマーへの代替が進んでいるため、箔の成長には歯止めがかかっています。
地域別分析
アジア太平洋地域は、2025年に世界のアルミニウムリサイクル市場シェアの61.20%を占め、2031年までCAGR5.55%で拡大すると予測されています。中国の二次生産能力の増強は、4,500万トンの一次生産能力上限と整合しており、製錬所をスクラップの輸入や国内回収スキームへと向かわせています。インドの「スマートシティ・ミッション」では、交通回廊や手頃な価格の住宅に再生押出材が導入されており、ビレットの需要をさらに押し上げています。日本と韓国は高品質なスクラップ選別技術を提供しており、回収から完成品に至るまでの地域的な垂直統合を強化しています。
北米と欧州は合わせて世界需要の相当な割合を占めています。2024年の米国のアルミニウム生産のうち、80%以上が二次生産によるものでした。これは40年前には30%未満だったことから大幅な増加となっています。米国の10州におけるデポジット返還制度や、リサイクル素材の使用に対する連邦税額控除が、飲料缶用シートの安定した供給を支えています。EUが2029年までに金属製飲料容器の回収率90%を義務付ける方針を打ち出したことで、缶専用リサイクルプラントへの投資が加速しています。両地域とも電力料金が高水準にあるため、再生可能エネルギーの導入がさらに後押しされています。スペインのハイドロ社による1億8,000万ユーロ規模のトリハ工場では、溶融コストを削減するために敷地内の太陽光発電を活用する予定です。
中東およびアフリカは処理量では後れを取っていますが、飛躍的な成長が見込まれています。エミレーツ・世界の・アルミニウム(EGA)は、ミネソタ州に拠点を置くスペクトロ・アロイズを8,000万米ドルで買収し、2025年7月に生産を再開しました。これは、GCC(湾岸協力理事会)諸国の60億米ドル規模のリサイクル市場を攻略しようとする動きを示しています。モロッコは、太陽光発電の低コストを活かし、2024年に同国初のアルミニウムスクラップ専用精錬所を稼働させました。南米の展望はブラジルに集中しており、同国では電力網の90%が再生可能エネルギーで賄われているため、二次金属の炭素強度が低減され、多国籍の飲料・自動車ブランドの持続可能性基準を満たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 一次アルミニウム生産に比べての省エネ上の利点
- 建設分野における再生アルミニウムの利用拡大
- 自動車の軽量化に伴う需要の急増
- EUにおける飲料缶のクローズドループ・プログラムの拡大
- AI搭載のスクラップ選別プラットフォームの導入
- 市場抑制要因
- 望ましくない不純物(Fe、Mg、Zn)の存在
- スクラップ価格の変動が二次精錬業者の利益率を圧迫しています
- 供給過剰期における低コストの未使用金属との競合
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 鋳造用合金
- 押出
- シート
- その他のタイプ
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 建築・建設
- 電気・電子機器
- 包装
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- スペイン
- トルコ
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)**/順位分析
- 企業プロファイル
- Alcoa Corporation
- AMAG Austria Metall AG
- Constellium
- Emirates Global Aluminium PJSC
- Kuusakoski Oy
- Matalco Inc
- Norsk Hydro ASA
- Novelis Inc.
- Raffmetal
- REAL ALLOY
- Speira GmbH
- Stena Metall AB
- Ye Chiu Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


