


オープンソースERP:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Open Source Enterprise Resource Planning - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2066644
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のオープンソースERP市場の規模は53億1,000万米ドルと推定されており、2025年の48億4,000万米ドルから増加しています。
また、2031年の予測値は84億2,000万米ドルで、2026年から2031年にかけてCAGR9.66%で成長すると見込まれています。
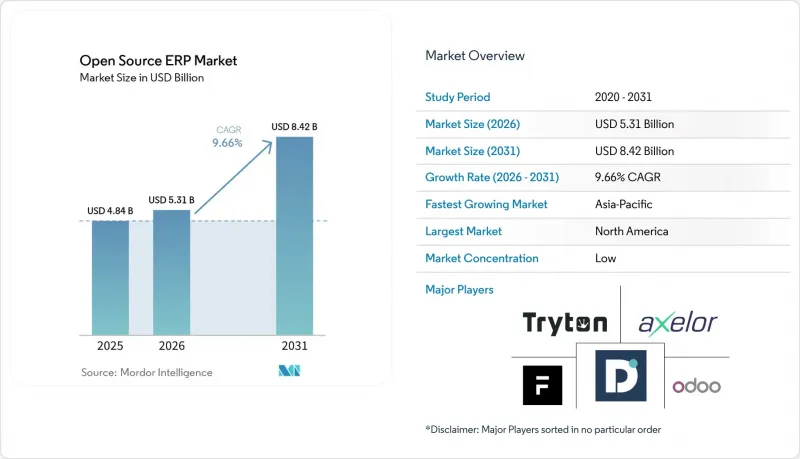
本レポートは、展開モデル(クラウド、オンプレミス、ハイブリッド)、コンポーネント(ソフトウェアおよびサービス)、組織規模(中小企業および大企業)、エンドユーザー業界(製造業、医療、銀行・金融サービス・保険(BFSI)、教育、その他)、および地域ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のオープンソースERP市場の動向と洞察
中小企業におけるクラウド展開モデルの普及拡大
サブスクリプション型のインフラストラクチャによりサーバーが不要となり、「成長に応じた従量課金」が可能になるため、クラウドホスト型ソリューションがオンプレミス型に取って代わりつつあります。特にチームが地域をまたいで分散している場合、中小企業は財務、在庫、顧客データへのリモートアクセスを重視しています。ハイブリッド展開は、機密性の高い元帳をオンプレミスに保持しつつ、調達やCRMをパブリッククラウドに移行することで、GDPRや同様のデータ居住規則を満たしつつハードウェアコストを削減する、橋渡しとなる戦略を提供します。マルチテナント間の分離機能が向上したことで、現在ではほとんどのセキュリティガイドラインを満たすようになり、専門サービス業のような慎重な業界でも移行が進んでいます。全体として、クラウドの成長は、オープンソースのエンタープライズリソースプランニング(ERP)市場で予想される増収分の5分の1以上を占めています。
プロプライエタリERPと比較した総所有コスト(TCO)の低減
コミュニティ版ではライセンス料が不要となり、5年間の総所有コストを30~50%削減できます。小売、繊維、軽工業など、利益率が低い企業にとって、このコスト削減は決定的な要素となります。社内に十分な人材がいない場合、外部コンサルタントへの費用が発生し、アップグレードやセキュリティ対策にかかる初年度の予算の15~20%を吸収してしまう可能性があります。それでも、プロプライエタリなスイートでは変更依頼手数料が発生し、その費用が当初の契約額を上回ることもありますが、オープンソースであればベンダーの承認なしに反復的な変更が可能です。インドネシアやケニアなど価格に敏感な地域では、これらの要因が購入決定をオープンソースERPへと傾かせ、毎年数千件の新規導入により対象市場を拡大させています。
エンタープライズグレードのサポートサービスの利用可能性の制限
アフリカや中東の多くの企業は、現地のシステムインテグレーターが24時間体制のサポートや認定コンサルタントを十分に確保できていないため、コミュニティ主導のプラットフォームの導入を躊躇しています。ケニアやナイジェリアの金融サービス企業からは、ダウンタイムによるペナルティがライセンス費用の節約を上回るため、プロプライエタリなERPスイートを一部維持せざるを得ないという報告が寄せられています。いくつかのベンダーがマネージドホスティングやプレミアムSLAパッケージを拡充していますが、第2級都市では依然としてサービス提供の空白地帯が残っています。世界のプロバイダーと地域再販業者との提携により、サービスの不足は徐々に解消されつつあります。より幅広い専門家層が確立されるまでは、この制約により、全体のCAGRが1パーセントポイント以上押し下げられることになります。
セグメント分析
クラウドは2025年にオープンソースERP市場シェアの45.12%を占め、CAGR10.05%で最も急速に拡大する見込みです。工場現場のエッジコンピューティングノードは、現在、クラウド分析と連携し、生産ラインの遅延を最小限に抑えています。サブスクリプション型ホスティングにより、サーバーの調達や保守が不要となり、顧客獲得や研究開発(R&D)に充てる資金を確保できます。ハイブリッド戦略では、機密性の高い元帳や製品処方をオンプレミスに配置しつつ、調達やCRMをオフサイトに移行することで、データ主権に関する法令への準拠を容易にします。この段階的なアプローチにより、ダウンタイムを最小限に抑え、スキルの段階的な移行が可能となるため、クラウドはオープンソースERP市場における将来の投資の基盤となります。
中小企業が主な導入主体となっています。これは、数時間以内にサンドボックス環境を立ち上げ、実際に消費したリソース分のみを支払うことができるためです。マネージドホスティングプロバイダーは、自動バックアップ、暗号化、パッチ適用をパッケージ化しており、管理上の負担を軽減しています。運輸・物流分野では、クラウドERPがテレマティクスデータを統合し、配車計画や燃料の最適化を改善しています。防衛関連企業や製薬研究所では、知的財産の保護を理由に依然としてオンプレミス環境を好んでいますが、セキュアなテナント分離モデルの試験運用が進められています。認証制度が成熟するにつれ、クラウドの魅力はかつては利用不可と見なされていた分野にも広がり、このセグメントの勢いは維持されるでしょう。
2025年には、ベンダーが独自のローカライズ版や給与計算、税務拡張機能を収益化することで、ソフトウェアモジュールが収益の58.62%を占めました。しかし、ERPエンジンを決済ゲートウェイ、データレイク、IoTフィードに統合するために必要な労力を反映し、サービス部門は2031年までCAGR9.74%で成長する見込みです。PythonやJavaの専門家を擁していなかった組織は、現在、アップグレード、カスタムレポート、セキュリティ監査のためにインテグレーターを採用しています。コミュニティライセンスによってソフトウェア費用が不要になると、典型的な5年間の総所有コスト(TCO)において、サービスが支出の最大70%を占めるようになります。ユーザーが単一のモノリシックなシステムではなく、複数のコンポーザブルなアプリケーションを操作するようになるにつれ、トレーニングや変更管理によってサービス予算はさらに拡大します。
4時間以内の応答時間を保証するプレミアムサポート契約が人気を集めており、特にダウンタイムが売上損失につながる小売業界ではその傾向が顕著です。移行サービスは、独自カスタマイズをオープンなプラグインに変換し、ベンダーロックインを軽減します。コンポーザブルアーキテクチャによってモジュールの入れ替わりが加速するにつれ、継続的な統合リテーナー契約への需要は高まり続け、コンサルティングパートナーにとって持続的な収益源となるでしょう。したがって、ソフトウェアとサービスの相互作用が、オープンソースERP市場全体における長期的な価値創出の基盤となっています。
地域別分析
アジア太平洋地域は、インドの中小零細企業(MSME)向けデジタル化基金や、中国における工場でのスプレッドシート会計の廃止推進に牽引され、CAGR10.55%という最も急速な成長軌道を描いています。韓国の「スマート製造」プログラムにおける補助金では、ERP導入費用の最大50%が補助されており、部品サプライヤーの間でパイロットプロジェクトが活発化しています。東南アジアでは、ベトナムやインドネシアが現地のインテグレーターを活用して、多言語での税務申告に対応するようオープンソースモジュールをカスタマイズしており、輸出企業の導入を加速させています。北米は、成熟したSaaSエコシステムと豊富なソリューションパートナーに支えられ、36.40%のシェアを占めています。中堅企業が従来のオンプレミスシステムからの移行を完了するにつれ、成長は着実です。米国の製造業者は、オープンソースのスタックを活用して機械の監視と財務を連携させており、カナダの小売業者はオムニチャネル機能を活用して、オンラインと実店舗の在庫を統合しています。ベンチャーキャピタルは引き続き、この地域に拠点を置く商用ベンダーを支援しており、オープンソースERP市場への信頼の高さを裏付けています。
欧州では、その勢いに二極化が見られます。ドイツとフランスは、国産ソフトウェアを優遇する「インダストリー4.0」の助成金制度を通じて進展しています。東欧とロシアは、輸入代替政策により国家予算が国内生産に振り向けられているため、より急速に成長しています。ロシアのプログラムでは、2024年に12の産業コンピテンスセンターに資金を提供し、海外ベンダーからの移行を指導することで、ライセンシング料の流出を削減しました。一方、スカンジナビア諸国では、透明性の向上と調達コストの削減を目的として、公共部門でオープンソースERPの導入が進められています。
ラテンアメリカでは、規制による後押しが追い風となっています。ブラジルでは電子請求書の義務化により、企業はリアルタイムの税務報告に対応できるようERPのアップグレードが求められています。アルゼンチンやボリビアも同様の義務化措置を導入しており、規制に準拠したオープンスタックへの需要が高まっています。同地域におけるクラウドインフラの拡充により遅延が軽減され、より多くの企業がワークロードをオフサイトに移行するよう促されています。アフリカは導入の段階としてはまだ初期段階ですが、将来性は有望です。TradeMark Africaの報告によると、すでに50万社以上の企業が高度なデジタルツールを導入しています。ケニアやナイジェリアでは、導入を加速させるための助成金や研修を提供するプログラムが実施されており、オープンソースの企業資源計画(ERP)市場への将来的な貢献が期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中小企業におけるクラウド導入モデルの普及拡大
- 専用ERPと比較して総所有コストが低い
- 製造業における急速なデジタルトランスフォーメーションの取り組み
- コンポーザブルERP向けのAI対応オープンソーススタックへの関心の高まり
- ロシアおよびラテンアメリカにおけるオープンソースの普及を後押しする政府主導の輸入代替政策
- ローコードプラットフォームの統合がカスタムモジュールの開発を加速させている
- 市場抑制要因
- エンタープライズグレードのサポートサービスの提供が限定的であること
- コミュニティ版をめぐる根強いセキュリティおよびコンプライアンス上の懸念
- 重要なOSS ERPモジュールを維持するための熟練した貢献者の不足
- プロジェクトのフォークの増加による断片化が、アップグレードの複雑化を招いています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- コンポーネント別
- ソフトウェア
- サービス
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーズ産業別
- 製造業
- 小売・Eコマース
- ヘルスケア
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- 教育
- 政府・公共部門
- その他のエンドユーズ産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Odoo SA
- Frappe Technologies Private Limited
- Axelor SAS
- Dolibarr Foundation
- Tryton Foundation
- iDempiere Association a.s.b.l.
- Metasfresh AG
- ADempiere Global Community
- Openbravo S.L.U.
- xTuple LLC
- DSXtreme LLC(BlueSeer ERP)
- Nexedi SA(ERP5)
- inoLink International Limited(inoERP)
- FrontAccounting LLC
- LedgerSMB Inc.
- WebERP Project Association
- OpenPro Inc.
- The Apache Software Foundation(Apache OFBiz)
- MixERP Inc.
- Compiere Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日


