


医療ERP:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Enterprise Resource Planning (ERP) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2065743
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、医療ERP市場の規模は、2025年の59億米ドル、2026年の66億米ドルから、2031年までに127億5,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は14.07%となる見込みです。
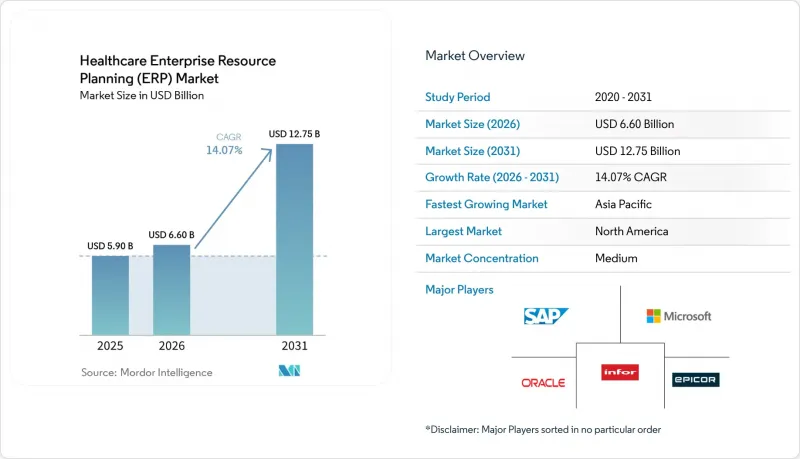
本レポートは、展開モデル(クラウド型、オンプレミス型、ハイブリッド型)、コンポーネント(ソフトウェアおよびサービス)、機能(財務・会計、サプライチェーン・ロジスティクスなど)、エンドユーザー(病院、診療所・外来手術センター、製薬・バイオテクノロジー企業、医療機器メーカーなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療ERP市場の動向と洞察
ERPスイートへのAI駆動型分析の統合
人工知能は、単なる状況説明型のダッシュボードから、人員配置、在庫、手術スケジュールをリアルタイムで調整する自律的な意思決定へと移行しつつあります。オラクルは2024年、Fusion Cloudスイート全体に生成AIを組み込み、財務チームが総勘定元帳と対話して仕訳伝票の入力作業を自動化できるようにしました。インフォ・クラウドスイート・ヘルスケアは、機械学習を活用して外科医の選好カードに基づきインプラントの需要を予測し、米国内の複数の病院における廃棄物を削減しました。コミュニティ・ヘルス・システムズは、AIを活用した収益サイクル・モジュールを稼働させてから6か月後に、保険請求の不承認率が18%減少したことを報告しており、これにより4,700万米ドルの償還金が回収されました(chs.net)。特に人件費が最も高い分野において、月次決算を5日以内に完了させる能力は、競合上の必須要件となりつつあります。ベンダー各社は、中核となる取引処理ではなく、AI機能による差別化を競っており、これが全体的なCAGRを3.2ポイント押し上げる要因となっています。
患者ごとのコスト可視化に対する需要の高まり
一括支払い制度や予測支払い制度では、患者および処置レベルでのきめ細かなコスト配分が求められます。従来の夜間バッチ処理による原価計算では不十分であるため、現在ではリアルタイムエンジンが、医療資材の使用状況、労働時間の記録、薬剤の調剤状況を発生と同時に捕捉し、数時間以内に利益率の低下を指摘できるようになっています。CostFlexを試験導入した米国の400床規模の病院では、症例ごとの変動幅を22%削減し、治療成果を損なうことなく、より低コストのインプラントへの代替を実現しました。Infinx社によると、財務データと臨床データが即座に連携された結果、事前承認の処理時間が14%短縮されました。CMS(米国医療保険センター)が2027年までに病院への償還金の30%を費用対効果指標に連動させることに伴い、リアルタイムの洞察に対する需要は北米からアジア太平洋地域へと広がっています。この要因により、CAGRは2.8ポイント押し上げられています。
高額な初期ライセンシングおよび導入コスト
エンタープライズプロジェクトでは、範囲の拡大やデータ移行における不手際が表面化するにつれ、予算を30~50%超過することがよくあります。オハイオ州のユニバーシティ・ホスピタルズは、4億米ドルを投じたEpicの構築に、さらに8,000万米ドルのコンサルティングおよびハードウェア費用が必要になったと述べています。一方、トリニティ・ヘルスの8億米ドル規模の導入により、他のITプロジェクトが停滞を余儀なくされました。500万~1,000万米ドルの予算を計上している中規模病院では、隠れたインターフェース費用により、総費用が2,000万米ドル近くまで膨らむことがよくあります。利益率が低い地方の医療機関は、最新のERPの導入を完全に先送りしており、その結果、スプレッドシートに依存した業務プロセスが長期化し、コンプライアンスリスクが高まっています。インフレによるコンサルティング料金の高騰が引き続き重荷となっており、世界全体のCAGRを2.1ポイント押し下げています。
セグメント分析
ハイブリッドクラウドの導入は、2031年までCAGR17.60%で拡大しています。2025年にはクラウドが医療ERP市場の46.20%を占めましたが、最高情報責任者(CIO)は、遅延やデータ主権の理由から、電子カルテや特定の分析機能を依然としてオンプレミスで運用しています。ハイブリッド環境では、財務やサプライチェーン部門を優先的に移行させることで、設備投資(CAPEX)を軽減しつつ、地域のデータローカライゼーション規制にも対応できます。オンプレミスの導入規模は縮小傾向にありますが、10年以上前のミドルウェアへの投資を抱える大学附属医療センター内では依然として存続しています。モナッシュ・ヘルス(Monash Health)の分割導入により、5年間で総コストを34%削減した一方、サウジアラビアのアルラジ・メディシン(Alrajhi Medicine)も同様の構成で数千人のユーザーをサポートしています。このモデルの成長は、プライバシー規制が厳格化する中で、医療ERP市場がいかに導入の俊敏性を重視しているかを浮き彫りにしています。
2つ目の追い風はベンダーの方針です。SAPは2027年にECCのメインストリーム保守を終了する予定であり、オラクルの最新のライセンス条件もクラウド契約の更新を推奨しています。データセンターからの完全な移行ができない病院では、オンプレミスの臨床管理システムとクラウド上の管理モジュールを連携させるために、コンテナ化されたミドルウェアを選択しています。したがって、ハイブリッド展開における医療ERP市場の規模は、関税、輸送、多通貨会計などが複雑さを増す大規模システムや国境を越えたグループにおいて、そのリードをさらに広げていくでしょう。
2025年時点でも、売上高の61.00%は依然としてソフトウェアが占めていますが、一部の病院では臨床ワークフローをERPテンプレートにマッピングするためのスタッフを配置しているため、サービス部門は年率15.40%のペースで拡大しています。コンサルティング、統合、マネージドサービスを含む医療ERP市場は、2031年までに50億米ドルを超える見込みです。Nordic Consulting社とPivot Point社は、12ヶ月以内に本番稼働を約束する定額制の移行パッケージを提供しています。有資格スタッフの不足(ERP関連の平均求人期間89日)により、アウトソーシング需要は引き続き高まっています。
ローコードプラットフォームは設定作業を軽減しますが、完全に排除するわけではありません。コストセンター、カタログ品目、助成金コードを既成のオブジェクトにマッピングするには、依然として専門的な知識が必要です。製薬企業は、21 CFR Part 11に基づく検証の複雑さに直面しており、文書化やテストスクリプトの作成作業が膨れ上がっています。サブスクリプション型ライセンシングによりソフトウェアの利益率が圧迫される中、ベンダー各社自らが導入支援部門を強化しており、医療ERP市場の収益構成は引き続きサービス分野へとシフトし続けています。
地域別分析
2025年、北米は収益の41.70%を占めました。ONCのHTI-1最終規則により、情報遮断の定義が財務データにも拡大され、請求および保険請求情報の交換において、認定されたFHIR APIの使用が義務付けられました。米国の病院だけでも、年間900億~1,000億米ドルをITに投資しており、一方、カナダでは、財務報告の統一を図るため、州全体でのERP導入を試験的に進めています。メキシコの民間病院は、医療観光客を誘致し、国際的な認定を取得するためにERPの導入を進めています。
アジア太平洋地域はCAGR16.80%で拡大しています。中国の国家衛生健康委員会は、2030年までに三次病院の95%をデジタル化することを目標としており、3万施設へのERPおよびEHRのバンドル導入を推進しています。2024年に導入された日本の「マイナンバー保険証」では、自己負担額のリアルタイム精算のためにバックオフィスとの統合が必要とされており、インドの「アユシュマン・バーラト・デジタル・ミッション」では、6億人の国民に統一IDが発行され、クラウドERPでしか処理できないほどの取引量が急増しています。オーストラリアの「マイ・ヘルス・レコード」は、国家デジタルヘルス戦略の一環として、財務データと臨床データを連携させています。
欧州は売上高の約4分の1を占めており、ドイツ、英国、フランスが牽引しています。GDPRによる高額な罰金により、ベンダーは地域内のデータ保管を保証せざるを得なくなっています。ドイツの義務化された電子患者記録(ePA)は、臨床データと財務データを連携させ、英国のNHSフェデレーテッド・データ・プラットフォームは、200以上のトラストにまたがる指標を統合しています。2025年からの欧州ヘルスデータスペース(European Health Data Space)の導入により、国境を越えた請求データに関する要件が導入されます。南米は小規模な基盤から成長しており、ブラジルでは民間病院チェーンのアップグレードが進み、アルゼンチンでは公立病院の近代化が進められています。中東は2桁のCAGRを記録しており、サウジアラビアの1,000億サウジ・リヤル(266億3,000万米ドル)規模の「ビジョン2030」投資や、アラブ首長国連邦の「スマート・ドバイ・ヘルス」プログラムなどがその好例であり、これらはすべて医療ERP市場の成長を後押しする要因となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ERPスイートへのAI駆動型分析機能の統合
- 患者費用のリアルタイム可視化に対する需要の高まり
- 価値に基づく償還モデルへの移行
- パンデミック後の「クラウドファースト」病院IT戦略の加速
- 相互運用可能な財務報告に関する政府の義務付け
- 業界特化型ローコードERPプラットフォームの台頭
- 市場抑制要因
- 高額な初期ライセンシング費用および導入費用
- マルチテナント型クラウド導入に関するデータセキュリティ上の懸念
- ERP移行に精通した医療IT人材の不足
- レガシー臨床システムとの統合における複雑さ
- 業界価値/バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開モデル別
- クラウドベース
- オンプレミス
- ハイブリッド
- コンポーネント別
- ソフトウェア
- サービス
- 機能別
- 財務・会計
- サプライチェーンとロジスティクス
- 人事
- 顧客関係管理
- 在庫・資材管理
- その他の機能
- エンドユーザー別
- 病院
- 診療所および日帰り手術センター
- 製薬・バイオテクノロジー企業
- 医療機器メーカー
- 健康保険事業者
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SAP SE
- Oracle Corporation
- Infor, Inc.
- Microsoft Corporation
- Epicor Software Corporation
- Workday, Inc.
- Cerner Corporation
- McKesson Corporation
- Sage Group plc
- QAD Inc.
- Unit4 N.V.
- Syspro(Pty)Ltd
- IFS AB
- Ramco Systems Limited
- Acumatica, Inc.
- Deltek, Inc.
- Aptean, Inc.
- Kronos Incorporated
- Global Shop Solutions, Inc.
- Plex Systems, Inc.
- NetSuite Inc.
第7章 市場機会と将来の展望



