


商用ITハードウェアのフリート調達:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Commercial IT Hardware Fleet Procurement - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2065591
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、商用ITハードウェアのフリート調達市場は、2026年の253億7,000万米ドルから2031年までに368億2,000万米ドルへと拡大し、同期間におけるCAGRは7.73%になると予測されています。
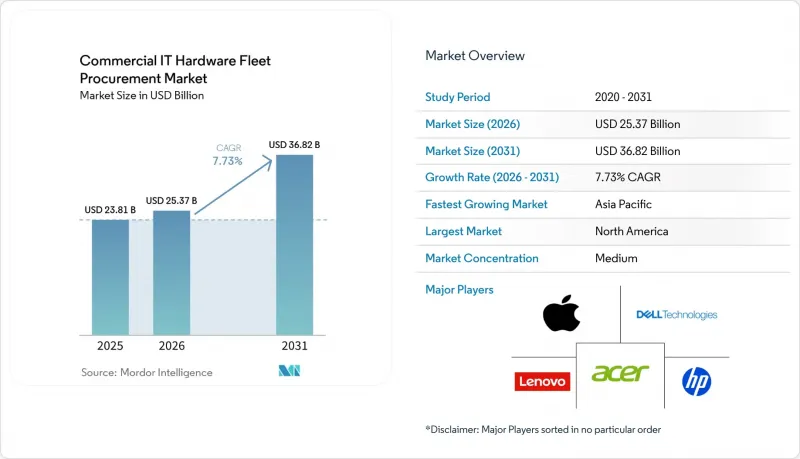
本レポートは、ハードウェアカテゴリー(ノートパソコン、デスクトップなど)、調達モデル(一括購入、リース、Device-As-A-Serviceなど)、エンドユーザー業界(BFSI、医療、IT・通信、政府、教育など)、組織規模(大企業、中小企業)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の商用ITハードウェア・フリート調達市場の動向と洞察
ハイブリッドワークによるハードウェア更新サイクルの加速
パンデミック以降定着したハイブリッドワークにより、企業が急遽調達したコンシューマー向けデバイスを、ハードウェアベースの認証機能を組み込んだ商用グレードのエンドポイントに置き換える動きが加速し、同期化された更新プログラムが推進されています。マイクロソフトによる2025年10月のWindows 10サポート終了に伴い、2億4,000万台のPCが更新対象となり、その影響が2026年にも波及する中で、クラウドからエッジへ推論処理をオフロードするニューラルプロセッシングユニット(NPU)を搭載したAI対応ハードウェアが注目されています。これにより、コラボレーションプラットフォームの遅延を大幅に削減しつつ、データ送信コストの抑制も図られています。デル・テクノロジーズは、2025年の企業向けRFP(提案依頼書)の68%でAI PCの要件が明記されていたことを明らかにし、汎用的な更新から機能重視の調達への転換を浮き彫りにしています。
「デバイス・アズ・ア・サービス(DaaS)」契約の普及拡大
Device-as-a-Service(DaaS)は、ハードウェア支出をサブスクリプション型の支出に変換し、残存価値のリスクをベンダーに移転させることで、貸借対照表の最適化を目指すCFOの目標に沿ったものです。HP Inc.は2025年、DaaSのバンドルを拡充し、カーボンニュートラルな配送や、デバイスの寿命を2年延長するモジュール式コンポーネントの交換を含めるようにしました。レノボの「TruScale」は、使用量に応じた課金体系を拡充し、故障前に先手を打って交換を行う仕組みを導入しました。これにより、金融サービス業界の顧客を対象としたパイロット導入において、予期せぬダウンタイムを3分の1に削減しました。DaaSは機器の更新に伴う煩わしさを軽減しますが、調達チームは潜在的なロックインに警戒を怠らず、規制上の義務を満たすためにデータ消去条項の盛り込みを強く求めています。
世界の半導体供給不足の継続
半導体製造施設への多額の投資にもかかわらず、旧世代ノードの不足は依然として続いています。TSMCの2025年の設備投資は、最先端ノードの開発に重点が置かれており、重要な28ナノメートルの生産ラインに割り当てられるキャパシティは限られています。この制約により、リードタイムが最大18週間にまで延長され、ノートPCの生産遅延やサプライチェーンへの影響が生じています。さらに、データセンターの在庫補充による需要の高まりを背景に、DDR5モジュールの価格は2024年第4四半期から2025年第2四半期にかけて50%上昇しました。この価格高騰により、OEM(相手先ブランド製造業者)はコスト増を企業顧客に転嫁せざるを得なくなり、予算への負担がさらに増大しています。こうした課題に対応するため、調達チームは二次情報の選択肢を拡大することでリスクの軽減を図ってきました。しかし、このアプローチは在庫コストの増加や品質管理リスクの高まりを招き、サプライチェーン管理をさらに複雑化させています。
セグメント分析
モバイルハンドヘルドデバイスは2025年には売上高の割合が小さかったもの、CAGR 8.93%で拡大すると予測されており、これは商用ITハードウェアのフリート調達市場の中で最も高い成長率となります。公益事業、鉱業、物流企業では、資産点検や検針のデジタル化を推進するため、堅牢で本質安全型のタブレットを導入しています。Getac Technology社は、予測保全アプリケーションと組み合わせた5G対応モデルに牽引され、2025年に堅牢型タブレットの出荷台数が42%急増しました。Zebra Technologies社は、繁忙期の需要急増に直面する倉庫向けに、6インチディスプレイとホットスワップ対応バッテリーを搭載したハンドヘルドスキャナーのラインナップを拡充しました。
2025年、ノートPCは商用ITハードウェアの調達市場において46.32%のシェアを維持しましたが、仮想デスクトップインフラ(VDI)の普及により知識労働者のコンピューティング需要が抑制されたため、その成長は鈍化しています。デスクトップPCは、定位置での作業が主流であるコールセンターや教育現場で依然として利用されており、ワークステーションは、ディスクリートGPUを必要とするエンジニアリングやメディア関連のワークロードにおいて不可欠な存在であり続けています。メーカー各社がローカルでの演算処理を展開するにつれ、エッジ向けに最適化されたサーバーが成長しており、Supermicro社は2025年に前年比38%の成長を記録しました。コンピュータ周辺機器はエンドポイントの普及に連動して伸びていますが、USB-Cの標準化により差別化が狭まり、コモディティ化に直面しています。
デバイス・アズ・ア・サービス(DaaS)契約は、CAGR8.73%で拡大すると予想されており、2025年には51.13%のシェアを占めると予測される一括購入の優位性を徐々に低下させていく見込みです。HPは、DaaSの受注高が前年比29%という大幅な増加を記録しており、契約期間は最長4年に及んでいます。これらの契約には、ハードウェア、サポートサービス、サステナビリティ機能などのバンドルサービスが含まれることが多く、企業にとって魅力的な選択肢となっています。リースはその柔軟性から中堅企業の間で依然として人気のある選択肢ですが、DaaSが提供する統合的なリフレッシュ自動化機能を備えておらず、IT運用の効率化を目指す組織にとって、これがますます重要な要素となりつつあります。
認定リファービッシュ市場も勢いを増しており、Dellなどの企業は2025年にリファービッシュプログラムを通じて約120万台を処理する見込みです。これらのプログラムでは、完全な保証を維持しつつ、リファービッシュ品を30~40%割引で提供しており、予算を重視する購入者にとって費用対効果の高い選択肢となっています。しかし、データ主権に関する要件が厳しい業界では、依然として完全所有モデルが好まれています。それにもかかわらず、企業がIT戦略において柔軟性とコスト効率をますます重視するようになるにつれ、運用コスト(OpEx)がクラウド支出の動向と整合するにつれて、DaaSのようなサブスクリプション型モデルへのバランスが徐々にシフトしつつあります。
地域別分析
2025年の調達支出のうち、北米が38.21%を占めました。これは、ゼロトラスト要件の導入や、エンドポイントにおけるAI技術の早期採用が牽引したものです。特に米国では、「継続的診断・緩和(CDM)」などの連邦プログラムを通じて多額の投資が行われました。このプログラムでは、ハードウェアに根ざした認証情報の保存が義務付けられ、さまざまな政府機関でアップグレードが進められました。さらに、カナダとメキシコでは、製造活動がアジアから北米へシフトする「ニアショアリング」の動向の恩恵を受け、地域のITインフラおよび関連技術への投資がさらに拡大しました。
アジア太平洋地域は、予測期間中に8.36%という地域別で最も高いCAGRを達成すると見込まれています。インドの「デジタル・インディア2.0」イニシアチブでは、2025年にITインフラの強化のために12億米ドルが割り当てられ、学校や電子政府センター向けの50万台のデバイス調達などが含まれており、これが同地域の成長を牽引しています。一方、中国の「二重循環」政策は、企業がファーウェイやインスパーなどの国内メーカー製サーバーを採用することを奨励し、地政学的リスクの軽減に寄与しています。また、日本も、クラウドベースのソリューションを導入する中小企業(SME)に対し、ハードウェア費用の50%を補助するデジタルトランスフォーメーション(DX)助成金を拡大することで、同地域の成長に貢献しています。
欧州では、厳しい環境・社会・ガバナンス(ESG)規制と財政緊縮策とのバランスを模索し続けています。GDPRの施行やサイバーセキュリティ指令によりエンドポイント端末の需要は維持されていますが、公共部門の予算凍結により、同地域の全体的な成長は鈍化しています。南米では、価格への敏感さが依然として重要な要因となっており、多くの組織がコスト管理のために再生品や長期の支払条件を選択しています。中東・アフリカでは需要の二極化が見られ、湾岸諸国はスマートシティのインフラプロジェクトに多額の投資を行っている一方、多くのアフリカ市場では、有線ブロードバンドインフラの制約を克服するために「モバイルファースト」の調達戦略を優先しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイブリッドワークによるハードウェア更新サイクルの加速
- 「Device-as-a-Service」契約の普及拡大
- 企業によるESG連動型調達義務
- チップセットのロードマップの整合化によるライフサイクル総コストの削減
- エンドポイントのアップグレードを推進するゼロトラストセキュリティ基準
- エッジコンピューティングサーバーの導入が急増
- 市場抑制要因
- 世界の半導体供給不足の長期化
- 公共部門のIT支出における予算凍結
- クラウド移行によるハードウェアの買い替えサイクルの長期化
- 調達事業者における電子廃棄物コンプライアンスコストの増加
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ハードウェアカテゴリ別
- ラップトップおよびノートパソコン
- デスクトップPC
- ワークステーション
- サーバー
- モバイル・ハンドヘルド端末
- コンピュータ周辺機器
- 調達モデル別
- 一括購入
- リース
- Device-as-a-Service(DaaS)
- サブスクリプション型調達
- 買い戻しおよび再生品プログラム
- エンドユーザー産業別
- BFSI
- ヘルスケア
- IT・通信
- 政府・公共部門
- 教育
- 製造業
- 小売・Eコマース
- エネルギー・ユーティリティ
- 組織規模別
- 大企業
- 中小企業(SME)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dell Technologies Inc.
- HP Inc.
- Lenovo Group Limited
- Apple Inc.
- Acer Inc.
- ASUSTeK Computer Inc.
- Samsung Electronics Co., Ltd.
- Fujitsu Limited
- Toshiba Corporation
- Panasonic Holdings Corporation
- Dynabook Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- Getac Technology Corporation
- Micro-Star International Co., Ltd.
- LG Electronics Inc.
- Zebra Technologies Corporation
- Honeywell International Inc.
- Super Micro Computer, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日