


米国の胸腔カテーテル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Thoracic Catheter - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2064501
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の胸腔カテーテル市場規模は、2025年の1億5,387万米ドルから2026年には1億5,978万米ドルへと拡大し、2031年までに1億9,646万米ドルに達すると予測されており、2026~2031年にかけてCAGR4.22%で成長すると見込まれています。
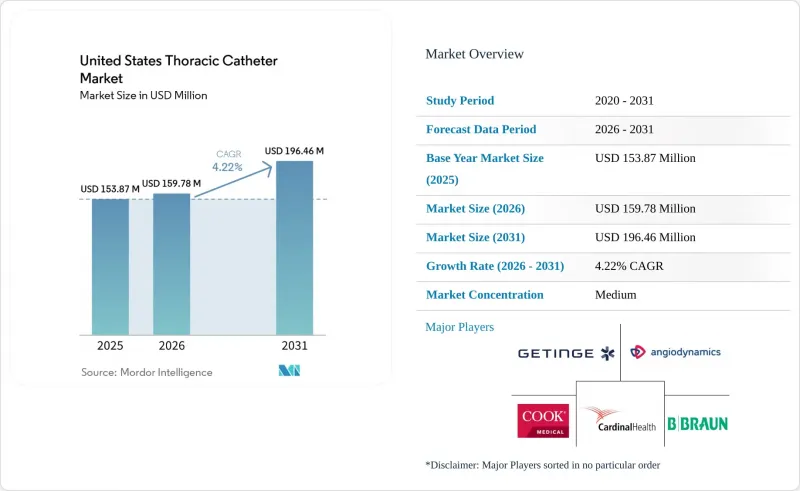
本レポートは、製品タイプ(胸腔ドレナージチューブ、胸膜ドレナージカテーテル、その他)、用途(胸水、その他)、手技/アクセス法(セルディンガー法、外科的、トロカール法、トンネル法)、モニタリング方式(従来型アナログ、デジタルドレナージ)、エンドユーザー(病院、外来手術センター、専門クリニック、在宅ケア)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国の胸腔カテーテル市場の動向と洞察
悪性と再発性胸水の負担の増加
悪性胸水は、大規模かつ反復的な治療ニーズを生み出し続けているため、胸水関連の需要は依然として米国胸部カテーテル市場の中心となっています。米国では毎年約15万人の患者が悪性胸水の診断を受けており、これにより入院患者へのドレナージと長期的な外来管理アプローチの両方に対する需要が高まっています。また、がん治療における生存期間の延長も症例数の増加を後押ししています。患者は疾患を抱えながらもより長く生存するようになり、その結果、症状のコントロールや繰り返しの胸水管理を必要とする期間が長くなっているためです。胸水ケアデータベースからのエビデンスも、時間の経過とともに新規の悪性胸水診断が増加していることを示しており、これは米国胸部カテーテル市場で説明された需要圧力の傾向を裏付けるものです。この治療期間の長期化により、胸膜癒着術やカテーテル抜去が行われる前に、再度のドレナージが必要となる可能性が高まるため、患者1人あたりのカテーテル使用回数が増加しています。その結果、再発性胸水の管理は、米国の胸部カテーテル市場において、トンネル式胸膜システムと関連アクセサリの需要を牽引する最も明確な要因の一つになりつつあります。
留置型胸膜カテーテルに対する第一選択ガイドラインの採用
留置型胸膜カテーテルはもはや最終手段としてのみ扱われることはなくなったため、ガイドラインへの採用は米国胸部カテーテル市場にとって直接的な成長の原動力となっています。米国胸部学会(ATS)、英国胸部学会(BTS)、欧州の呼吸器学会(ERS)のガイドラインでは、現在、再発性悪性胸水管理において、留置型胸膜カテーテルが他の第一選択治療法と並んで位置づけられています。肺の拡大能が低下している患者においては、ガイドラインの推奨が、この状況下ではタルク胸膜癒着術よりも留置型胸膜カテーテルを優先しているため、治療の優先順位はさらに明確です。また、現在の医療格差も重要な要因です。米国では適格患者のわずか24%しかガイドラインに沿った根治的治療を受けておらず、これにより、胸膜介入へのアクセスを拡大するプログラムにとって、大きな転換の機会が残されています。臨床経験もこのモデルを裏付けています。ある前向きコホート研究では、留置式胸膜カテーテル患者の44%で自然胸膜癒着が報告されており、胸水のpH値とタンパク値が高いほど成功率が高いことが示されています。ガイドラインによる強力な支持と臨床現場での未活用という組み合わせにより、米国の胸腔カテーテル市場は、新たな適応症に完全に依存することなく成長する余地があります。
予算圧力とGPO主導のコモディティ化
予算の圧力は、米国における胸腔カテーテル市場にとって依然として現実的な足かせとなっています。これは、病院が規模の経済と低単価を重視する契約を通じて、標準ドレナージ製品を大量に購入し続けているためです。これは、製品の差別化が限定的であり、調達チームが大規模な医療システム全体での価格の一貫性を重視する、従来型胸腔ドレナージチューブや基本的なドレナージキットにおいて最も顕著です。その結果、市場は二極化しています。標準製品は継続的な価格圧縮に直面している一方で、デジタル統合システムや特殊な留置型胸膜カテーテルプラットフォームは、臨床的価値が明確であれば、プレミアム価格を維持できる可能性が高くなっています。このギャップが導入を遅らせています。なぜなら、病院の委員会は、承認済み購入リストに新しいシステムを追加する前に、より強力な運用上と臨床上の正当性を求めることが多いからです。また、これはサプライヤーの行動も変化させています。メーカーは、ベースとなるカテーテル自体だけで競争するのではなく、処置に特化したキットやモニタリングプラットフォームとして製品を包装化するよう迫られているからです。その結果、米国の胸腔カテーテル市場は成長を続けていますが、イノベーションが価格に敏感な医療機関に届く速度は、高度胸部医療センターに届く速度よりも遅くなっています。
セグメント分析
2025年時点で、胸膜ドレナージカテーテルは米国胸部カテーテル市場規模の47.23%を占め、製品構成の中で最大の製品群となりました。この主導的地位は、再発性腫瘍性胸水の管理から、緊急と計画的な入院治療における短期ドレナージに至るまで、幅広い役割を担っていることを反映しています。トンネル式留置型胸膜カテーテルは、臨床ガイドラインによる支持が高まり、外来治療のチャネルが一般的になるにつれて、手技における比重をさらに高めています。非トンネル型ピグテールカテーテルは、診断的ドレナージ、一時的胸膜減圧、特定の気胸症例において広く使用されているため、依然として重要な大量需要の役割を担っています。米国の胸部カテーテル産業において、この組み合わせにより、胸水ドレナージカテーテルは広範な販売基盤とプレミアム化への強固な結びつきを両立させています。
胸腔ドレナージチューブは、外傷、膿胸、術後ケアにおいて依然として重要ですが、痛みの軽減や可動性が重視される適応症において、より細径の選択肢が支持を集めるにつれ、変化の方向性が明確になってきています。米国の胸腔カテーテル市場では、特定の医療現場において、より細径のカテーテルが不快感を軽減し、使用後の抜去を簡素化しながらも十分な治療成果をもたらすことができるため、徐々に代替が進んでいます。トロカールカテーテルは、留置速度が依然として実用的な利点となる救急医療の使用事例に支えられ、2031年のCAGRが5.46%と、最も急速に成長している製品タイプです。このセグメントでは、バンドルされた処置キットも重要です。これらは病院の在庫管理を簡素化し、利便性と価格の両面からサプライヤーが契約上の地位を維持するのに役立つためです。製品開発は依然として慎重に進められています。PVCからポリウレタンやシリコンへの材料変更などは、新たな適合性評価作業を必要とし、医療機器のコンプライアンス基準の下で中堅企業のイノベーションサイクルを遅らせる可能性があるためです。
2025年時点で、胸水は米国の胸部カテーテル市場規模の36.83%を占めており、国内最大の適応症カテゴリーとしての地位を維持しました。このセグメントの規模は悪性胸水の症例数と密接に関連しており、米国では年間約15万件の診断が行われていることから、その負担は依然として高い水準にあります。胸水ケアにおいて、悪性症例と非悪性症例では購入の論理が異なります。悪性疾患では留置型システムや在宅ドレナージ用アクセサリへの依存度が高いのに対し、非悪性の胸水では依然として反復穿刺や短期的なカテーテル使用が一般的だからです。このため、一部のサブ適応症では高機能システムが支持される一方で、他の適応症では標準製品が好まれる傾向があり、米国胸部カテーテル市場の成長は、表面上の数値が示すよりも不均一なものとなっています。主要なトンネル式システムの承認履歴も、その適用範囲を時間とともに拡大させてきました。これは、適用対象が腫瘍学を超えて、特定の再発性非悪性胸水症の症例にまで広がったためです。
気胸は2031年のCAGRが5.27%と最も急速に成長している適応セグメントであり、その急成長の主要因は診療ガイドラインの変更にあります。欧州の呼吸器学会(ERS)、欧州の心胸外科協会(EACTS)、欧州の胸部外科医療会(EST)による2024年の共同ガイドラインは、初回原発性自然気胸の管理において低侵襲的なアプローチを推奨しており、適切な患者においては外来治療を条件付きで支持しています(PUBMED)。この変化は、治療チャネルの一部において、従来型太径カテーテル挿入法よりも細径カテーテルの使用を推奨する点で重要です。血胸と術後ドレナージは、疫学的な要因よりも外傷や手術件数に強く関連しているため、依然として確固たる需要基盤を提供しています。膿胸は金額ベースでは依然として小規模ですが、感染性または複雑な胸水貯留にはより積極的な治療アプローチが必要となる場合が多いため、米国の胸部カテーテル市場において大口径ドレナージの重要性を維持しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 悪性と再発性胸水の負担の増大
- 胸部と心胸腔外科手術の成長
- 低侵襲・小径ドレナージへの移行
- 留置式胸腔カテーテルに関する第一選択ガイドラインの採用
- ERAS主導によるデジタル排水ワークフローの導入
- 外来と在宅での胸膜管理の拡大
- 市場抑制要因
- カテーテルの閉塞、感染、脱落のリスク
- 予算の圧迫とGPO主導のコモディティ化
- ポリマーの認定と供給再検証におけるボトルネック
- 留置とドレナージプロトコルにおけるトレーニングのばらつき
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 胸腔ドレナージチューブ
- 胸膜ドレナージカテーテル
- トンネル式留置胸膜カテーテル
- 非トンネル型ピグテール胸腔カテーテル
- トロカールカテーテル
- 胸腔穿刺用キットとトレイ
- 用途別
- 胸水
- 悪性胸水
- 非悪性胸水
- 気胸
- 自然気胸
- 医原性気胸
- 外傷性気胸
- 血胸
- 術後胸腔ドレナージ
- 胸部外科
- 心臓外科
- 膿胸と合併症を伴う胸膜感染症
- 胸水
- 手技/アクセス法別
- セルディンガー法による小口径カテーテル留置
- 外科的胸腔穿刺の実施
- トロカール補助下留置
- トンネル法による留置
- モニタリング方式別
- 従来型アナログとウォーターシールドレナージ
- デジタルドレナージ対応ソリューション
- エンドユーザー別
- 病院
- 大学附属病院
- 地域病院
- 外傷センター
- 外来手術センター
- 専門クリニック
- インターベンショナルプルモノロジークリニック
- 腫瘍・緩和ケアクリニック
- 在宅ケア
- 病院
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AngioDynamics, Inc.
- Argon Medical Devices, Inc.
- B. Braun Melsungen AG
- Becton, Dickinson and Company
- Cardinal Health, Inc.
- Centese, Inc.
- Cook Medical
- Getinge AB
- ICU Medical, Inc.
- Medela AG
- Mediplus Ltd.
- Medtronic plc
- Merit Medical Systems, Inc.
- Polymedicure Limited
- Redax S.p.A.
- Rocket Medical plc
- Smiths Medical
- Teleflex Incorporated
- Utah Medical Products, Inc.
- Vygon SA
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


