


印刷カートン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Printed Cartons - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 155 Pages
- 納期
- 2~3営業日
- 商品コード
- 2064495
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、印刷カートン市場の規模は2025年に4,176億1,000万米ドルであり、2026~2031年にかけてCAGR6.19%で推移し、2031年までに5,987億1,000万米ドルに達すると予測されています。
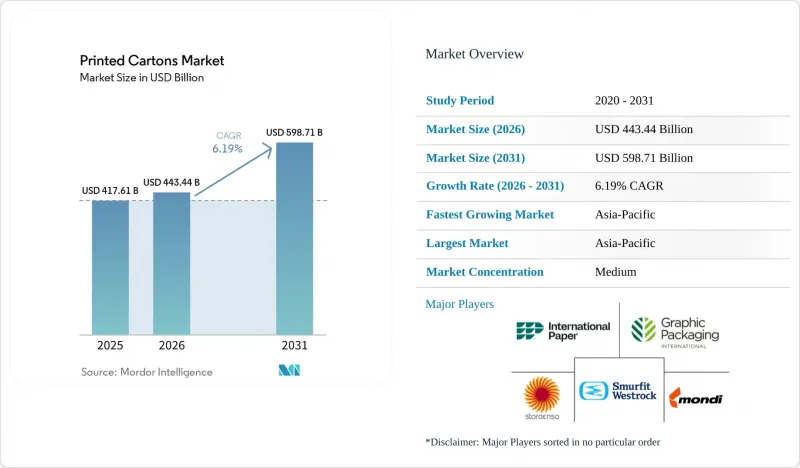
本レポートは、製品タイプ(折り畳み式カートン、印刷カートン箱、硬質セットアップカートン)、印刷技術(オフセット印刷、フレキソ印刷、デジタル印刷、グラビア印刷、その他)、エンドユーザー(飲食品、家庭用品・工業製品、パーソナルケア・化粧品、タバコ、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の印刷カートン市場の動向と洞察
プラスチックからリサイクル可能な繊維系包装への移行
印刷カートン市場は、プラスチックから繊維系包装への移行という構造的な変化により、最大の追い風を受けています。欧州では2025年に紙・段ボールのリサイクル率が82%を記録し、これにより二次繊維の供給が改善され、多くの段ボール用途においてバージン材とのコスト格差が縮小しました。EUの「包装と包装廃棄物規制」は2025年2月に発効し、2026年8月から適用が開始され、ブランドオーナーに対し、リサイクル可能な包装を市場に投入するよう圧力を強めています。この移行は単なる材料の代替にとどまりません。なぜなら、ブランド各社は、印刷された繊維製カートンが、多くのプラスチック代替品よりも優れたグラフィック品質と棚での視認性を提供することを認識しているからです。グルー・ベル社が2027年までにすべてのチーズ小分けパックを折り畳み式カートンに移行し、年間4,200トンのプラスチックを削減する計画は、持続可能性への取り組みが市場全体で印刷済み折り畳み式カートンに対する顕著かつ目に見える需要を牽引していることを示しています。
医薬品のシリアライゼーションと不正開封防止カートンの要件
印刷カートン市場は、段ボール包装をより技術的で継続的なカテゴリーへと昇華させた医薬品コンプライアンス規制の恩恵も受けています。米国では、DSCSA(医薬品安全追跡法)の要件により、規制対象包装用に固有の識別と確実な印刷位置決めをサポートできる段ボールの需要が高まっています。欧州のにおいても、処方薬のカートンには固有の識別子と改ざん防止機能が求められており、これにより、一貫した板紙品質、精密な加工、信頼性の高い印刷性能に対する需要が高まっています。これらの規制により、製薬包装における契約維持が可変データの処理能力と密接に結びついているため、コンバータ各社はデジタルとハイブリッドなワークフローへの移行を迫られています。その結果、医薬品用カートンにはより高い技術的要件とより長い認定サイクルが課されることになり、これが印刷カートン市場におけるプレミアム価格設定とより安定した需要を支えています。
原料とエネルギーコストの変動
原料とエネルギー価格の高騰は、印刷カートン市場におけるコンバータにとって依然として最も差し迫った圧力要因となっています。北米のコンテナボード価格は2026年第1四半期に1トン当たり50米ドル(正味)上昇し、生産者は2026年6月に1トン当たり50~70米ドルの範囲でさらなる価格引き上げを計画しています。欧州では、2026年初頭に天然ガス価格が1MWhあたり68ユーロ(1MWhあたり77米ドル)を上回り、地域全体の板紙生産コストを押し上げました。非統合型加工業者は、長期のパルプ契約、自社工場による生産能力、あるいはエネルギーヘッジといった保護手段を欠いているため、最も大きな負担を強いられています。この圧力は、印刷カートン市場における再編を加速させています。なぜなら、小規模な事業者は、利益率や顧客シェアを損なうことなく、繰り返されるコスト変動を吸収する能力が低いからです。
セグメント分析
2025年時点で、折り畳み式カートンは印刷カートン市場規模の43.36%を占めており、段ボールカートンや硬質カートンを大きく引き離して最大の製品タイプとなっています。その優位性は、食品、医薬品、化粧品、多くの消費財用途に適した、印刷品質、リサイクル性、構造的な柔軟性を兼ね備えていることに起因しています。印刷カートン市場において、折り畳み式段ボールは、ヘルスケアと美容セグメントでは一次包装として、飲食品セグメントでは二次包装として、またオムニチャネル流通においては小売用包装として使用されています。同セグメントは2031年までCAGR6.84%で拡大すると予測されており、現在の市場構造において最大かつ最も急成長しているカテゴリーとなります。この傾向は、印刷カートン市場全体における単一材料の繊維包装への広範な移行、小売店での陳列効果の向上、医薬品包装仕様の高度化を反映したものです。
段ボール箱は、耐圧性、積載強度、コスト管理が最も重要となる、輸送量の多い用途や産業用途において、依然として中心的な役割を果たしています。また、特にアジア太平洋のや南米において、小包の取扱量や倉庫業務の拡大により、印刷カートン箱市場のサプライヤーにとっての潜在顧客基盤が拡大し続けていることから、電子商取引ネットワークの拡大の恩恵も受けています。硬質カートンは、数量ベースでは依然として最小のカテゴリーですが、高級化粧品、プレミアムスピリッツ、ハイエンド電子機器といったセグメントでは、その質感が良く、構造的な剛性により高単価化を支えているため、強固な地位を維持しています。製品タイプ間の競合構造も変化しつつあります。これは、マイクロフルート段ボールが、かつては折り畳み式カートンがより確固たる地位を占めていたディスプレイや店頭陳列用包装の役割へと進出しているためです。この役割の重複により、印刷カートン産業のコンバータ各社は、単に生産量だけで競合するのではなく、デザイン能力、基材の選定、印刷機の柔軟性を高めるよう迫られています。
地域別分析
アジア太平洋は2025年に印刷カートン市場シェアの39.14%を占め、2031年までCAGR7.13%で成長すると予測されており、最大かつ最も急成長している地域市場となっています。中国は、使い捨てプラスチックに対する規制が小売とeコマースチャネル全体における折り畳み式段ボールや段ボール製品の需要を支えているため、依然として中核的な存在です。現地の大手サプライヤーによる生産能力の増強も、国内需要が短期的な貿易フローのみではなく、長期的な供給対応によって満たされていることを示しています。インドは、組織型小売業、FMCG(日用消費財)の拡大、包装規制により、より多くのブランドオーナーが繊維ベース形態へと移行していることから、さらなる主要な成長要因となっています。日本、韓国、オーストラリア、ニュージーランドでは、高付加価値の段ボール、デジタル印刷の導入、トレーサビリティとプレミアムブランドのプレゼンテーションをサポートする包装形態を中心とした、独自の需要構成が見られます。
北米と欧州は合わせて、印刷カートン市場においてアジア太平洋の以外で最大の価値源となっています。北米では、ECフルフィルメントの成長、小売業者の包装仕様への厳格化、シリアライゼーションや改ざん防止包装に対応した医薬品用カートンの需要が牽引役となっています。欧州の展望は、PPWR(プラスチック包装規制)によるリサイクル可能性に関する規則や、包装デザインと生産者のコスト結果をますます結びつけるEPR(拡大生産者責任)制度によって形作られています。2026~2027年にかけて英国で導入される段階的な廃棄物処理料金制度は、カートンの設計決定が、単なる持続可能性への任意の選択ではなく、いかに急速に財務上の決定へと変化しつつあるかを示しています。ドイツは、その規模、リサイクルへの取り組み、多国籍包装購入企業とのつながりにより、依然として主要な拠点であり続けていますが、コスト重視の生産においては、東欧の低コストな加工拠点の重要性が高まり続けています。
南米、中東・アフリカは総規模としては小さいも、地域的な生産能力の拡大やカテゴリーによる成長の余地があるため、印刷カートン市場にとって戦略的に重要な地域であり続けています。ブラジルは、飲食品の輸出、組織型小売業の成長、幅広いFMCG(日用消費財)包装の基盤を通じて、南米の需要を支えています。2026年3月にスマーフィットウェストロックがエクアドルのカルトマナビを買収したことは、主要サプライヤーが依然として南米を段ボール産業の活発な成長プラットフォームと見なしていることを示しています。中東・アフリカでは、湾岸諸国が小売対応型の近代的な包装への投資を進めている一方、アフリカの一部地域では、医薬品のトレーサビリティやコンプライアンスの要件により、より高仕様の段ボール箱への需要が高まっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プラスチックからリサイクル可能な繊維包装への移行
- プレミアム化と棚出し可能なブランディングへの需要
- eコマースとオムニチャネルにおける二次包装の需要
- 医薬品のシリアライゼーションと不正開封防止カートンの要件
- PFASフリーバリアボードの革新が食品用途の可能性を広げる
- SKUの増加が短納期デジタルカートンを後押し
- 市場抑制要因
- 原料とエネルギーコストの変動
- 軟質包装形態との競合
- リサイクル困難な構造物に対するEPR料金の調整措置
- バリアコーティングの認定とリサイクル可能性のトレードオフ
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 折り畳み式カートン
- 印刷カートン箱
- 硬質セットアップカートン
- 印刷技術別
- オフセット印刷
- フレキソ印刷
- デジタル印刷
- グラビア印刷
- その他の印刷技術
- エンドユーザー産業別
- 飲食品
- ヘルスケア/製薬
- パーソナルケア・化粧品
- 電気・電子機器
- 家庭用品・工業製品
- タバコ
- eコマースと小売用包装
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Smurfit Westrock plc
- Graphic Packaging Holding Company
- International Paper Company
- Mayr-Melnhof Karton AG
- Stora Enso Oyj
- Mondi plc
- Huhtamaki Oyj
- Rengo Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- Parksons Packaging Ltd.
- TCPL Packaging Limited
- Sonoco Products Company
- Edelmann GmbH
- Colbert Packaging Corporation
- Keystone Folding Box Co., Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 155 Pages
- 納期
- 2~3営業日


