


CT/NG検査製品:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
CT/NG Testing Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2064344
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、CT/NG検査製品市場の規模は、2025年の18億5,000万米ドルから2026年には19億7,000万米ドルへと拡大し、2031年までに28億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR7.41%で成長すると見込まれています。
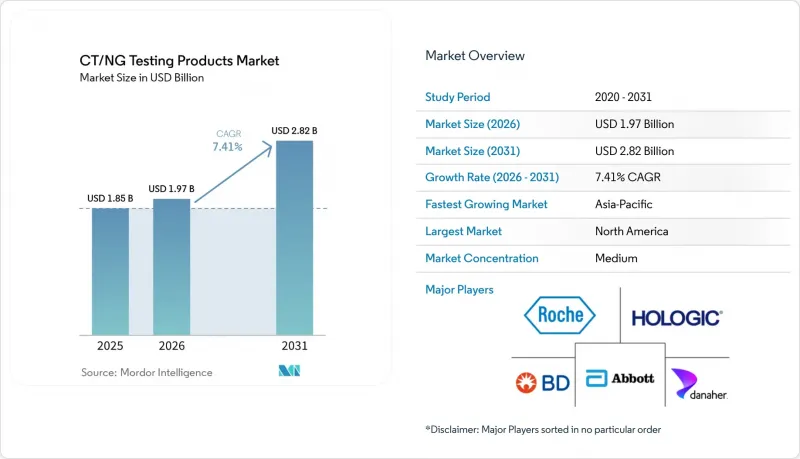
本レポートは、製品(アッセイ・キット、機器・分析装置、消耗品・付属品)、技術(NAAT[PCRなど]、イムノアッセイなど)、エンドユーザー(中央・基準検査室、病院・臨床検査室など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のCT/NG検査製品市場の動向とインサイト
25歳未満の女性およびハイリスクグループに対する定期スクリーニングの義務化
CT/NG検査製品市場は、若年層の女性や特定のリスク要因を持つ人々を対象とした検査範囲を拡大し続ける公衆衛生スクリーニング指針によって支えられています。カナダ公衆衛生庁は2025年4月にガイドラインを改訂し、25歳未満の個人に対する年1回の普遍的なCT/NGスクリーニングを再確認するとともに、25歳以上の人々に対してはリスクに基づく再検査も推奨しました。また、カナダ予防医療タスクフォースは、高リスク群に属さない人々に対しても30歳まで機会的スクリーニングを推奨しており、これにより、対象となる層が最も狭い臨床的リスク定義の範囲を超えて拡大されています。
カイザー・パーマネンテ・ワシントンは2025年6月までのアプローチを更新し、定期受診時に「オプトアウト方式」の非生殖器領域スクリーニング質問を採用しました。これにより、医療提供者は通常の問診では見逃されがちな無症状の感染症を把握できるようになります。この取り組みにより、検査の実施が患者の申告に依存する度合いが低くなり、CT/NG検査製品市場における幅広い検体メニューの臨床的価値が高まります。米国におけるCLIAや認定検査室におけるISO 15189などの品質管理フレームワークも、一貫したワークフローと結果の信頼性を支えるため、これらの推奨事項を大規模に実践する上でより実用的なものとしています。
迅速NAATおよびCLIA免除のポイントオブケア検査の拡大
CT/NG検査製品市場は、検査結果の報告時間を数日から数分に短縮し、同日の診察中に治療を開始することを可能にする迅速分子診断プラットフォームの普及により、恩恵を受けています。ロシュは2025年1月21日、cobas liat CT/NGおよびCT/NG/MGアッセイについて、FDA 510(k)認可およびCLIA免除を取得しました。これらのアッセイは、20分でPCRと同等の品質の結果を提供し、操作時間は1分未満です。これらのシステムは、緊急ケアセンター、小売クリニック、地域医療施設向けに位置付けられており、同日診断によりフォローアップの脱落を減らすことができます。
WHOの支援を受けた、イタリア、マルタ、ペルーにおけるセフィード社のGeneXpert Xpert CT/NGアッセイの評価では、男性間性行為者(MSM)1,702名が対象となり、尿中NGに対するプール感度は91.4%、全検査施設におけるCTおよびNGの特異度は98%以上、また参加者の96%がポイントオブケアでの結果待ちに同意することが示されました。同研究に参加した医療従事者の79%が、取扱説明書を「非常に分かりやすい」または「優秀」と評価し、最適なトレーニング時間は30分から60分であると報告しました。これは、CT/NG検査製品市場が専門的な検査室スタッフ以外の領域にも拡大できることを示しています。この、短時間での実技習得、許容可能なワークフロー、そして検査結果を待つ意欲の高さという組み合わせは、CT/NG検査製品市場において、検査件数が分散型医療現場へと継続的に移行していくことを後押ししています。
EU IVDR準拠コストと認定機関のボトルネック
CT/NG検査製品市場は、欧州において体外診断用医療機器規則(IVDR)およびそれがもたらす認証、再認証、ポートフォリオ維持の負担により、明らかな足かせに直面しています。移行期限は現在、クラスD機器が2027年12月、クラスC機器が2028年12月、クラスBおよびA-滅菌機器が2029年12月となっており、これにより今後数年間、コンプライアンスへの圧力は高止まりする見込みです。
MedTech Europeは2025年3月、IVDRおよびMDRに基づく行政上の負担が極めて重く、企業のリソースがイノベーションから規制対応へと振り向けられていると報告しました。これはCT/NG検査製品市場にとって重要な問題です。なぜなら、性健康関連の検査メニューは、多重検査の適応、検体固有の検証、およびガイドラインの変更に伴う定期的な更新に依存することが多いからです。認証プロセスが遅延すると、企業は検査項目の拡充や欧州での発売の現地化に消極的になります。特に、それらの製品が米国やアジアでより好ましい商業的タイミングにある場合はなおさらです。その結果、検査項目の更新が遅れ、検査1件あたりのコンプライアンスコストが増加し、CT/NG検査製品市場において世界の既存企業と同等の規制対応体制を持たない中小の開発企業にとっては、より厳しい環境となります。
セグメント分析
2025年時点で、アッセイおよびキットはCT/NG検査製品市場規模の73.8%を占めており、2031年までCAGR 7.67%で拡大すると予想されています。この主導的な地位は、検査機関が機器の初期購入を回避し、資本リスクをサプライヤーに転嫁する試薬レンタル契約を好む傾向を反映しています。BDのCOR MXアプローチはこの傾向に合致しています。これは、病院がCTGCTV2アッセイ用の試薬使用量を約束する代わりに、機器の設置、トレーニング、およびサービスが検査ごとの価格に組み込まれているためです。ロシュは分散型環境において同様のモデルを採用しており、cobas liat CT/NGおよびCT/NG/MGアッセイでは密閉型使い捨てカートリッジを使用し、専用のバッチ調製を必要とせずに分子検査を行うことができます。この組み合わせにより、導入の拡大が消耗品ではなく機器から始まった場合でも、CT/NG検査製品市場における収益創出の中心にアッセイとキットが据え続けられています。
機器や分析装置は小規模な基盤から成長していますが、CT/NG検査製品業界の拡大は依然として、検査項目の幅の拡大と自動化の進展に依存しています。2025年10月に日立ハイテクがソウルにあるSeegene Medical Foundationに導入した事例は、大規模な検査機関が、より複雑な分子検査のワークロードを処理するために、前処理および再検査の能力をどのように拡大しているかを示しています。自己採取がより広く受け入れられるにつれ、消耗品や付属品も恩恵を受けています。これは、自宅や診療所での自己採取ワークフローが拡大すると、輸送用培地、綿棒、検体処理用資材の需要が増加するためです。2025年のクラミジア管理に関する欧州ガイドラインでは、NAAT(核酸増幅検査)において、自己採取された外陰・膣、咽頭、および直腸の検体は、医療従事者が採取した検体と同等の診断精度を持つと述べられており、これは簡素化された説明書付きの採取キットの普及を後押しするものです。CT/NG検査製品市場全体において、これにより製品の需要は、機器の設置数だけでなく、患者のスクリーニング頻度や、1回の検査で検査される解剖学的部位の数にも左右されることになります。
地域別分析
2025年、北米はCT/NG検査製品市場シェアの38.47%を占め、最大の地域貢献者となりました。米国がこの地位を牽引しているのは、CDCのガイダンスが、PrEPを服用中、HIV陽性、または複数のパートナーを持つ男性に対し、3~6ヶ月間隔での生殖器以外の部位のスクリーニングを推奨しているためです。カイザー・パーマネンテ・ワシントンは、2025年6月に導入した「オプトアウト方式」のスクリーニングワークフローを通じて、この方向性をさらに強化しました。このワークフローでは、患者に対し、定期的な性感染症検査から除外すべき曝露部位があるかどうかを尋ねます。このような運用上の変更は、患者1人あたりの検体数を増加させ、北米のCT/NG検査製品市場全体での普及を後押ししています。カナダでも、2025年に更新されたガイドラインにより需要が増加しています。このガイドラインでは、25歳未満の人々に対する年1回の普遍的なCT/NGスクリーニングが再確認され、リスクに基づいて高齢層を対象とした定期的な再検査が推奨されています。
アジア太平洋地域は、CT/NG検査製品市場において最も急速に成長している地域であり、2031年までの年間平均成長率(CAGR)は8.13%と予測されています。中国とマレーシアの体外診断用医薬品(IVD)相互承認協定が2025年7月30日に発効し、マレーシアにおける適格な中国製品の承認期間が30営業日、中国におけるマレーシア製品の承認期間が60営業日に短縮されました。また、Sansure社は6,100平方メートルの研究センターと7,900平方メートルの製造拠点を新設しました。これは、地域のサプライヤーが診断需要の拡大にどのように備えているかを示しています。オーストラリアはサーベイランスの観点から、この地域の事例を裏付ける存在となっています。2024年のデータによると、10,702の分離株のうち0.5%でセフトリアキソンの感受性が低下しており、耐性に対応した分子診断の必要性が裏付けられたからです。欧州はCT/NG検査製品市場にとって依然として重要な収益基盤ですが、MedTech EuropeがIVDRおよびMDRの下で高い行政負担を報告し続けていることから、より厳しい規制圧力の下で運営されています。
英国も臨床的に重要な位置を占め続けています。2025年9月までのGRASPデータによると、耐性圧力が上昇しており、2025年の最初の8ヶ月間でセフトリアキソン耐性症例が15件確認されたほか、主にアジア太平洋地域への渡航に関連した多剤耐性症例が複数報告されているからです。欧州大陸全体では、Euro-GASPが2024年に22カ国で3,579の分離株を検査し、テトラサイクリン耐性が62.3%であることが判明しており、これにより監視の必要性は依然として高い水準にあります。中東およびアフリカ地域は依然として状況がばらつきを見せており、中央集権的な検査インフラと標準化された調達体制に依存する湾岸諸国での導入が進んでいます。南米も小規模な基盤から拡大しており、全国的な検査の普及というよりは、大規模な都市部システムや民間クリニックのネットワークを中心に導入が進んでいます。両地域において、CT/NG検査製品市場は依然として、公共調達の安定性、輸入条件、および中央検査施設へのアクセスが不均一な地域での分散型検査をベンダーが支援できる能力に大きく依存しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 25歳未満の女性およびハイリスク群における定期検診の義務化
- 迅速NAATおよびCLIA免除のポイント・オブ・ケア検査の拡大
- 市販の自宅用CT/NG検査キットの承認により、利用機会が拡大
- 検査室の自動化およびハイスループットプラットフォームによるTATの短縮・検査単価の低減
- 生殖器以外のスクリーニングの導入による、患者1人あたりの検査数の増加
- NG(淋菌)向けAMRサーベイランスの需要に伴う、精密な分子診断の促進
- 市場抑制要因
- EU IVDR準拠コストや認定機関のボトルネック
- 男性における定期検診に関する証拠は不十分(USPSTF i.声明)
- スティグマやプライバシーに関する障壁が、依然として一部のグループにおける検査受診を制限
- LDTの規制とCE-IVDへの移行による、検査メニューの柔軟性の低下
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模・成長率の予測
- 製品別
- アッセイ・キット
- 機器・分析装置
- 消耗品・付属品
- 技術別
- NAAT
- PCR
- 転写媒介増幅
- 等温増幅
- イムノアッセイ
- 培養/その他の手法
- NAAT
- エンドユーザー別
- 中央・参照検査室
- 病院/臨床検査室
- POC環境
- 在宅/遠隔検体採取
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Becton, Dickinson and Company
- bioMerieux SA
- Bioneer Corporation
- Danaher Corporation
- DiaSorin
- ELITechGroup S.p.A.
- GeneProof a.s.
- Hologic, Inc.
- QIAGEN
- QuidelOrtho Corporation
- Randox Laboratories Ltd.
- Roche Diagnostics
- Sansure Biotech Inc.
- SD BIOSENSOR, Inc.
- Seegene Inc.
- Thermo Fisher Scientific
- Visby Medical, Inc.
第7章 市場機会と将来の展望



