


スタッカブルスイッチ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Stackable Switch - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2063824
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、スタッカブルスイッチの市場規模は2025年に103億6,000万米ドルと評価され、2026年の111億7,000万米ドルから2031年までに162億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.82%となる見込みです。
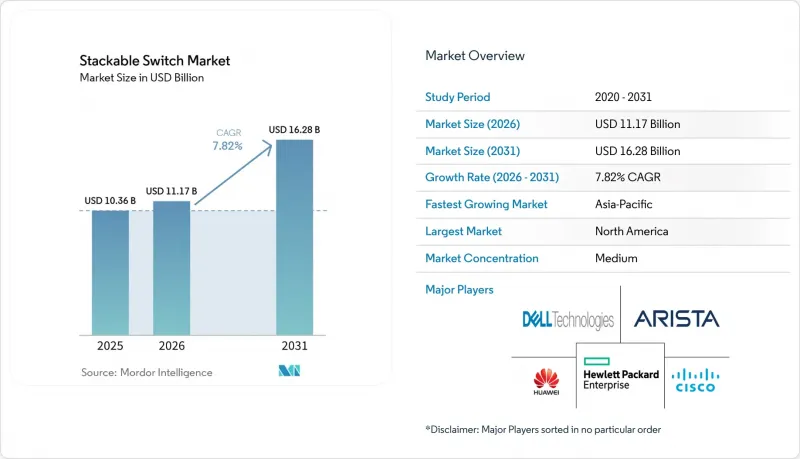
本レポートは、製品タイプ(スタッカブルマネージドスイッチおよびスタッカブルアンマネージドスイッチ)、ポート速度(1 GbE以下、2. 5/5 GbE、10 GbE、25-40 GbE、および100 GbE以上)、ポート数(24ポート以下、48ポート、および48ポート以上)、導入環境(エンタープライズ・キャンパスなど)、エンドユーザー業界(政府・防衛など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提供されています。
世界のスタッカブルスイッチ市場の動向と洞察
クラウドおよびIoTの導入による企業ネットワークの拡張
ハイブリッドクラウドアーキテクチャにより、キャンパスコアにはイーストーウエストトラフィックが殺到しており、企業は新しいスイッチスタックに10 Gbpsまたは25 Gbpsのアップリンクを指定するようになっています。オンプレミスのKubernetesクラスターとパブリッククラウドリージョンの間を移動するコンテナ化されたワークロードには、5ミリ秒未満のレイテンシが求められます。この要件は、インラインテレメトリ用にAMD DPUを組み込んだHPEのCX 6000(2026年発売予定)によって満たされます。製造業におけるIoTデバイスの密度は、2023年の1,000平方フィートあたり31台から、2025年には47台に達し、ネットワーク計画担当者は1ミリ秒未満のジッターを維持するために、追加のスタック型スイッチを導入せざるを得なくなっています。統合されたIT-OTファブリックは現在、ビデオ監視、アクセス制御、ビルオートメーションのトラフィックを伝送しており、セグメンテーションの複雑さを増しています。この課題は、ハードウェアで強制されるVLANを通じて、管理対象のスタック型スイッチが解決します。異常検知のためのAI推論エンジンを組み込んだベンダーは、人員が限られたITチームの運用負担をさらに軽減します。
Wi-Fi 6バックホール向けマルチギガビット(2.5/5 GbE)ポート
Wi-Fi 6Eアクセスポイントは2 Gbpsを超えるスループットを実現しますが、従来の1 GbEアップリンクでは、講堂やスタジアムでのユーザー体験が制限されてしまいます。IEEE 802.3bzマルチギガポートは、既存のCat5e/Cat6ケーブル上で2.5 Gbpsまたは5 Gbpsの通信を実現し、コストのかかるケーブルの張り替えを回避します。Cisco Catalyst 9200およびHPE Aruba CX 6300は2025年にマルチギガモデルを発売し、教育機関やホスピタリティ業界での導入を加速させました。2025年後半に行われた相互運用性テストでは、100mのCat6ケーブル配線においてビットエラー率が10-12以下であることが確認され、初期の信号整合性に関する懸念が解消されました。マルチギガビット回線上でPoE Type 3およびType 4を統合することにより熱的な制約が生じ、スイッチメーカーは気流経路やヒートシンクの再設計を迫られています。Wi-Fi 7のパイロット導入が進んでおり、APあたりの帯域幅の上限が5Gbpsに近い地域で、需要が最も高まっています。
ASICのサプライチェーンの不安定さが導入を遅らせている
BroadcomとMarvellのリードタイムは2025年後半には52週に延び、キャンパス刷新プロジェクトが停滞し、ベンダーの受注残が増加しています。Ciscoは2025年度第3四半期の決算において、キャンパススイッチング部門の売上高が8%減少したと報告し、その要因として半導体不足を挙げています。生産がアジアの一握りのファウンダリに集中していることは地政学的リスクをもたらしており、これを受けてアリスタとジュニパーは、特定のモデルについてデュアルソーシング(複数サプライヤーからの調達)を進めています。企業側はこれに対抗するため、導入の9ヶ月前にハードウェアを発注しており、これにより資本が拘束され、四半期ごとの出荷データに歪みが生じています。供給不足が長期化すれば、一部の更新予算が、ハードウェアの直接購入ではなく、サブスクリプション型のマネージドサービスへと振り向けられる可能性があります。
セグメント分析
スタッカブルなマネージドスイッチは2025年の売上高の64.32%を占め、企業が集中管理型設定やSNMPベースの監視に依存していることを浮き彫りにしています。このカテゴリーは、アンマネージド機器にはないライフサイクル自動化やファームウェアのオーケストレーションを提供することで、スタッカブルスイッチ市場の規模を牽引しています。コンフォーマルコーティングやDINレールマウントで強化された産業用スタック型スイッチは、インダストリー4.0の導入が加速していることを反映し、2031年までCAGR12.52%で拡大すると予測されています。
現在、マネージドモデルにはオンチップAIエンジンが組み込まれており、異常なトラフィックの急増を検知し、ポートの故障を予測することで、IT担当者の少ない環境における運用を効率化しています。産業用モデルは、PROFINET、EtherNet/IP、TSNを単一のプラットフォームに統合し、工場内のキャビネット設置面積を削減します。アンマネージドモデルは小規模オフィスや小売店のPOSレーンで依然として使用されていますが、クラウド管理型製品が同等の価格帯に近づいているため、スタッカブルスイッチ市場におけるそのシェアは縮小しています。
2025年、1 GbE以下の速度を持つポートはスタッカブルスイッチ市場において重要な位置を占め、出荷シェアの51.28%を占めました。このセグメントは、その広範な普及と既存のネットワークインフラとの互換性により、引き続き重要な役割を果たしています。しかし、Wi-Fi 7のパイロット導入によりギガビット帯域のボトルネックが浮き彫りになる中、マルチギガビットインターフェースはCAGR 18.33%という目覚ましい成長を遂げています。この速度帯は、トランシーバーのコスト低下と、現行システムへのシームレスな統合を可能にする下位互換性のあるケーブル配線の利点に後押しされ、市場で最も急成長しているセグメントとして台頭しています。
HPE Aruba CX 6300およびCisco Catalyst 9200は、既存のラックにシームレスに組み込める24ポートおよび48ポートのマルチギガビットSKUを提供しています。データセンターのリーフ層では、NVMe-oFのスループット需要に対応するため25 Gbpsおよび40 Gbpsへの移行が進んでおり、一方NVIDIAのSpectrum-Xは、AIファブリック向けの400 Gbpsスタッカブルモデルを実証しています。オートネゴシエーションにより、マルチギガビットポートはレガシーデバイスとの相互運用性を維持し、減価償却スケジュールに合わせた段階的なアップグレードを可能にします。
地域別分析
2025年には、政府によるサイバーセキュリティ規制や高等教育機関の近代化への取り組みを背景に、北米が世界全体の売上高の37.83%を占めました。寿命が近づいている老朽化したCat5eケーブルにより、組織はマルチギガビットスイッチのアップグレードと並行して、ケーブルの張り替え作業を進めるようになっています。さらに、HPEによるジュニパーの買収に続くベンダーの統合により、上位3社の市場での地位が強化され、現在では総出荷台数の約60%を占めています。
アジア太平洋地域は最も成長が著しい地域であり、2031年までのCAGRは17.67%と予測されています。中国による1兆4,000億米ドルのデジタルインフラ投資や、インドによる300億米ドルの電子機器奨励策が、ハイパースケールデータセンターやスマートファクトリーの建設を後押ししています。ASEAN地域では、各都市でPoE対応の監視システムや環境センサーの導入が進んでおり、これらのアプリケーションをサポートするための高電力対応の堅牢なスタッカブルスイッチへの需要が高まっています。この動向は、同地域が都市インフラの強化やスマートシティ構想に注力していることを反映しています。
欧州のスタッカブルスイッチ市場は、GDPRやベンダーのカーボンフットプリントを重視する新たなサステナビリティ報告基準など、規制への準拠によって形作られています。ドイツ、フランス、英国は導入の最前線に立っており、特に10マイクロ秒未満のレイテンシが必須要件となる自動車および金融セクターにおいて顕著です。これらの国々は、これらの業界の厳しい要求を満たすために、高度なネットワークインフラを活用しています。対照的に、南米および中東・アフリカ地域では、スタッカブルスイッチへの総投資額は遅れをとっています。しかし、ブラジル、UAE、南アフリカなどの国々における個別のスマートシティプロジェクトやデータセンター開発は、潜在的な成長機会を示唆しています。マクロ経済の変動が収まるにつれ、これらの地域ではネットワークインフラへの投資が増加し、市場のさらなる拡大を後押しする可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドおよびIoTの導入による企業ネットワークの拡大
- Wi-Fi 6バックホール向けマルチギガ(2.5/5 Gbe)ポート
- IoT/VoIPエンドポイント向けPOE需要の増加
- キャンパスネットワークの10/25/40 Gbイーサネットへのアップグレード
- 簡素化された拡張性と管理の必要性
- 第2・第3級都市におけるスマートビルディングの改修
- 市場抑制要因
- シャーシ型スイッチによるカニバリゼーション
- ホワイトボックスベンダーによる価格圧力
- ASICサプライチェーンの変動により、展開が遅れている
- SD-WANエッジによるキャンパススイッチ密度の低下
- 業界のサプライチェーン分析
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- スタッカブルマネージドスイッチ
- スタッカブルアンマネージドスイッチ
- ポート速度
- 1 GbE以下(10/100/1000)
- 2.5/5 GbE(マルチギガ)
- 10 GbE
- 25~40 GbE
- 100 GbE以上
- ポート数別
- 24ポート以下
- 48ポート
- 48ポート以上
- 展開別
- エンタープライズ・キャンパス
- データセンター・トップ・オブ・ラック
- サービスプロバイダーエッジ
- 産業用ネットワーク
- エンドユーザー産業別
- 政府・防衛
- 教育
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- Hewlett Packard Enterprise(Aruba)
- Huawei Technologies Co. Ltd.
- Arista Networks Inc.
- Dell Technologies Inc.
- Extreme Networks Inc.
- Netgear Inc.
- TP-Link Technologies Co. Ltd.
- Zyxel Communications Corp.
- Broadcom(Brocade Communications)
- D-Link Corporation
- Lenovo Group Ltd.
- MikroTik SIA
- Allied Telesis Holdings K.K.
- Alcatel-Lucent Enterprise
- Fortinet Inc.
- NVIDIA(Mellanox Switching)
- Edgecore Networks Corp.
- Siemens AG(Industrial Networks)
- Belden Inc.(Hirschmann)
第7章 市場機会と将来の展望



