


群発頭痛薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cluster Headache Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2063719
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、群発頭痛薬の市場規模は、2025年に4億6,160万米ドル、2026年に4億9,116万米ドルとなり、2031年までに6億7,135万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 6.45%で成長すると見込まれています。
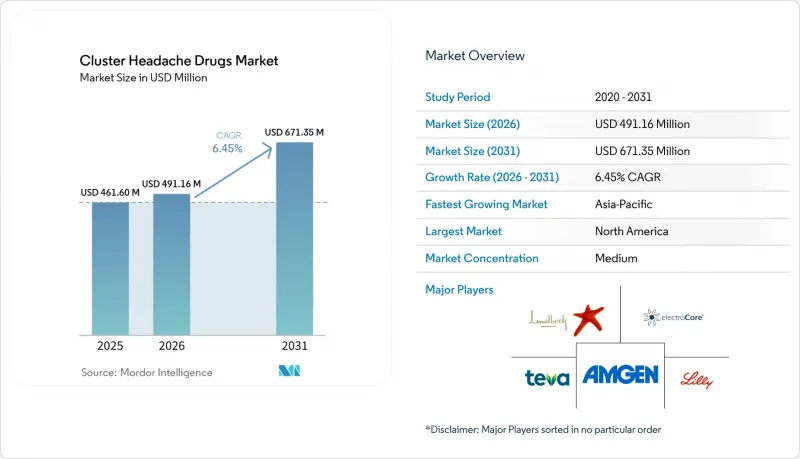
本レポートは、治療タイプ(急性期治療など)、薬剤クラス別(トリプタン系、CGRPモノクローナル抗体など)、投与経路(経口、注射、鼻腔内など)、流通チャネル(病院薬局、小売薬局など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の群発頭痛薬市場の動向とインサイト
診断患者数の増加
三叉神経自律神経性頭痛の早期認識により、かつては正確な診断までに数年を要していた期間が短縮されています。プライマリケアにおける研修の強化やアルゴリズムに基づく遠隔診療により、発症から数ヶ月以内に特徴的な片側性の疼痛パターンを特定できるようになりました。各国の頭痛登録データによると、新規に診断された群発頭痛の症例数は着実に増加しており、特に米国地方の郡では、散発的な巡回診療に代わって遠隔神経学プラットフォームが導入された地域で顕著です。積極的な症例発見の経済的根拠は説得力があります。未診断の患者1人につき、年間1万1,000米ドル以上の直接的・間接的費用が発生しており、これが保険者による啓発キャンペーンや迅速な紹介ルートの資金提供を後押ししています。アジア太平洋地域の医療システムも同様のプロトコルを採用しており、中国やインド全域で患者の特定件数が2桁の伸びを示しています。
標的型生物学的製剤パイプラインの拡大
ガルカネズマブなどのCGRPモノクローナル抗体は、週あたりの発作頻度を中央値で52%減少させることが実証されており、発作性群発頭痛の予防において新たな有効性の基準を確立しました。下垂体アデニル酸シクラーゼ活性化ペプチド(PACAP-38)およびATP感受性カリウムチャネルを標的とする後期開発段階の薬剤は、さらなる疾患修飾治療の選択肢となる見込みです。アムジェンの第II相PAC1拮抗薬(AMG 301)は多施設共同投与試験段階に入り、2026年に中間結果が期待されています。一方、前臨床段階のKir6.1モジュレーターは、良好な血液脳関門透過性を示しています。2035年以降も有効な特許ポートフォリオがベンチャーキャピタルの流入やクロスライセンス契約を促進しており、パイプラインのイノベーションという好循環を強化しています。
高額な治療費と経済的負担の障壁
CGRP阻害剤の平均年間取得コストは6,900米ドル前後で推移しており、保険未加入または保険適用範囲が不十分な多くの患者にとっては依然として手の届かない金額です。米国の大手保険会社の半数未満しか承認済みのCGRP製品すべてをカバーしておらず、64%が事前承認手続きを課しており、これにより治療開始が数週間遅れる可能性があります。低所得国市場では格差が拡大しています。小売価格は米国の定価と同水準である一方、世帯の医療費予算はOECD平均のわずか数分の1に過ぎません。希少疾病用医薬品の価格設定は予算影響モデルを膨らませ、希少疾患治療の年間支出の中央値は20万米ドルを超え、各国の保険適用薬リストに負担をかけています。こうしたコスト面の逆風は、特に東南アジアやラテンアメリカの一部における自己負担層において導入を遅らせ、ひいては市場の売上高成長を抑制しています。
セグメント分析
予防療法は2025年の売上高の38.3%を占めましたが、2031年までCAGR19.3%で最も急速に拡大する見込みです。ガルカネズマブが発作の頻度を半分以上に削減できる能力により、予測可能な周期的な発作を繰り返す患者にとって、予防療法が標準治療として位置づけ直されました。2025年に米国の大手薬局給付管理会社2社とCGRP製薬メーカーとの間で締結された成果連動型契約では、救急外来受診数の実世界での減少と償還額が連動しています。急性期治療は依然として不可欠であり、高流量酸素療法や皮下投与型トリプタン製剤といった信頼性の高い薬剤に支えられ、2024年の群発頭痛薬市場規模の61.7%を占めています。Brekiya自動注射器のような革新的な製品は、注射に対する不安を軽減し、在宅での投与を簡素化することで、急性期治療分野における重要性を維持しています。現在、臨床医は急性期の自己救済計画とCGRP維持投与を組み合わせたハイブリッドプロトコルを採用しており、これにより健康関連の生産性が向上し、医療費全体の削減につながっています。
CGRPモノクローナル抗体は、2025年に群発頭痛薬市場シェアの30.4%を占め、薬剤クラス別において首位に立ち、CAGR23.5%という最高の拡大率を維持しています。ガルカネズマブ、フレマネズマブ、エレンマブの3剤は、持続的な有効性と月1回の皮下投与という利便性により、処方医からの信頼を獲得しています。ジェネリック医薬品として入手可能なトリプタン系薬剤は、急性の疼痛発作を迅速に鎮める用途において確固たる地位を維持していますが、追加的な成長は最小限にとどまっています。オートインジェクター技術によって再評価された麦角アルカロイドは、トリプタン系薬剤への反応が乏しい特定の患者層に対応しています。将来的には、PACAPおよびKATPモジュレーターが予防薬のポートフォリオを多様化する可能性があります。それらの異なる作用機序により、抗体系薬剤に反応しない患者に対しても治療効果が広がる可能性があります。
地域別分析
北米は、生物学的製剤の早期導入、広範な保険適用、そして学術的な頭痛センターの密なネットワークに支えられ、世界全体の売上高の約48%を占めています。2025年の法改正により、42州で遠隔医療の診療に対する同等の償還が義務付けられ、地方におけるアクセス格差は縮小しましたが、ミシシッピ川以西では依然として臨床医の不足が続いています。米国の支払機関は、CGRP製剤の支払水準を患者の反応に連動させる適応症ベースの価格設定を試験的に導入しており、他の薬剤クラス別における成果連動型契約の基盤を築いています。カナダは中央集権的な価格交渉の恩恵を受けており、同一のCGRP注射剤の価格は米国平均より32%低く、公的資金による州の医療保険制度における導入を加速させています。
欧州は成熟しているもの、状況は多様です。ドイツやスカンジナビア諸国では、3つの承認済みCGRP抗体すべてに対して、段階的治療の要件を最小限に抑えて償還を行っています。一方、中東欧市場では、導入を妨げる厳しい予算上限が課されています。フランスとイタリアの医療技術評価機関は、継続的な使用者において月平均1.7回の救急外来受診が減少するという実世界データが示されたことを受け、2024年末にフレマネズマブを承認しました。スペインの費用対効果委員会は、エレンマブを3万ユーロ(3万5,243米ドル)という閾値を大きく下回る水準と評価し、これにより処方医の信頼が高まり、患者のアクセスが拡大しました。欧州委員会が推進する国境を越えた遠隔医療サービスは、2027年までに地方における専門医不足を緩和すると期待されています。
アジア太平洋地域はCAGR10.9%で、最も急速に成長している地域です。中国国家薬品監督管理局は2025年1月にリメゲパントを承認し、世界最大の患者層を有する同国において、初のCGRP受容体拮抗薬の承認となりました。上海や北京の大規模な都市部病院では、現在、神経疾患専門センターに群発頭痛の診療プロトコルが導入されており、診断率の向上が加速しています。日本では、2025年4月の診療ガイドライン改訂において、2年間の安全性監視で良好な結果が得られたことを受け、CGRP阻害薬による長期予防療法が推奨され、生物学的製剤の使用がさらに定着しつつあります。タイやインドネシアもこれに追随し、希少頭痛の適応症に対して希少疾病用医薬品予算を割り当てる国家処方集を導入していますが、償還上限額のため、導入は依然として三次医療機関に限定されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の診断患者数の増加
- 標的型バイオ医薬品および新規治療パイプラインの拡大
- ヘルスケア支出の増加と希少疾病用医薬品の保険適用
- ドラッグデリバリーおよび神経調節技術の進歩
- 頭痛専門クリニックおよび遠隔医療サービスの普及
- 希少疾患治療薬の承認を加速させる規制上のインセンティブ
- 市場抑制要因
- 高額な治療費と経済的課題
- 専門医の不足と診断の遅れ
- 新興治療法における長期的な安全性および有効性に関する不確実性
- 必須の急性期医療モダリティにおけるサプライチェーンの制約
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療タイプ別
- 急性期治療
- 予防的治療
- 薬剤クラス別
- トリプタン系薬剤
- CGRPモノクローナル抗体
- 麦角アルカロイド
- カルシウムチャネル遮断薬(ベラパミル)
- その他
- 投与経路別
- 経口
- 注射剤
- 経鼻腔
- 吸入(医療用酸素)
- 神経調節デバイス
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 専門クリニック
- 在宅ヘルスケアプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Eli Lilly & Co.
- Amgen Inc.
- Novartis AG
- Teva Pharmaceutical
- Lundbeck A/S
- AbbVie Inc.
- Pfizer Inc.
- Otsuka Pharma
- electroCore Inc.
- Zogenix Inc.(UCB)
- Impel NeuroPharma
- AstraZeneca plc
- Satsuma Pharma
- Johnson & Johnson(Janssen)
- Dr. Reddy's Laboratories
- Cipla Ltd.
- Endo International
- WraSer Pharmaceuticals
- Hikma Pharmaceuticals
- Upsher-Smith Labs
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日


