


DEXA法:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dual-energy X-ray Absorptiometry (DEXA) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2063556
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、DEXA法市場の規模は、2025年の8億1,000万米ドル、2026年の8億6,000万米ドルから、2031年までに11億8,000万米ドルへと拡大し、2026年から2031年までの年間平均成長率(CAGR)は6.39%になると予測されています。
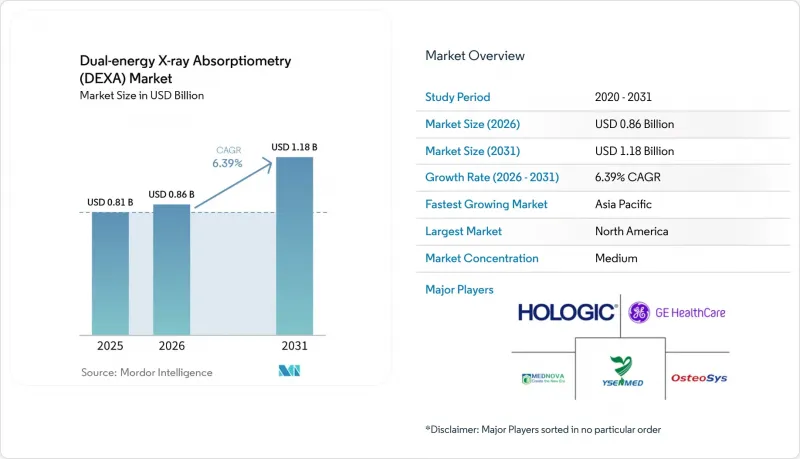
本レポートは、製品タイプ(中央/軸方向DEXAなど)、技術(ファンビーム、ペンシルビーム)、用途(骨粗鬆症診断など)、エンドユーザー(病院、診断・画像診断センター、専門クリニック)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のDEXA法市場の動向と洞察
高齢化と脆弱性骨折の負担増
65歳以上の高齢者は2024年に7億6,100万人に達し、2030年までに9億9,400万人に迫ると見込まれており、東アジアと南欧州で最も急速に高齢化が進んでいます。日本ではすでに年間18万件の股関節骨折が記録されており、直接医療費として1兆2,000億円(81億米ドル)の費用がかかっています。韓国では、2020年から2024年の間に70歳以上の女性における骨折が14%増加しました。WHOは、高所得国における60歳以上の女性にとって、脆弱性骨折が障害調整生命年(DALY)の損失の最大の原因であると指摘しています。この人口動態の波は、二重エネルギーX線吸収測定法(DXA)のベースライン・フォローアップ検査に対する市場需要の持続的な基盤を確かなものにしています。
ガイドラインに基づくスクリーニングと保険適用拡大により、検査対象人口が拡大
2025年のUSPSTF(米国予防医療作業部会)の改訂により、FRAXスコアが高い50~64歳の米国人女性1,200万人がスクリーニング対象に追加されました。CMS(米国医療保険センター)は、2025年の1回あたりのスキャンに対する全国的な支払額を127.42米ドルに据え置き、収益の安定性を確保しました。中国の国家衛生健康委員会は2025年、65歳以上の都市部女性を対象とした「基本公衆衛生サービス」に骨密度スクリーニングを組み入れ、2028年までに4,000万人の受益者を目標としています。オーストラリアも同様に、2024年に過去に骨折歴のある高齢男性への給付対象を拡大しました。これらの政策により、DEXA検査は任意の検査からプロトコルに基づく検査へと移行し、検査件数の増加を確固たるものにしています。
償還額のばらつきと診療所での実施率の低下が利用を抑制
2025年のメディケア料金表では、医療機関外での支払いが3.2%削減され、診療所の総利益率は2020年比で11%低下しました。民間保険会社の対応はまちまちです。Cignaはメディケアのネットワーク内では110%を支払いますが、ネットワーク外では85%しか支払わないため、地域ごとのアクセスに偏りが生じています。ブルークロスNCは2024年に事前承認要件を厳格化し、6ヶ月間で地域の検査件数を7%削減しました。病院施設使用料の上昇により、高額自己負担型保険プラン加入者の患者への費用負担が転嫁され、選択的検査が抑制されています。処理能力が限られている地方の施設では、8万~15万米ドルの装置に対する投資回収に苦戦しており、装置の更新ペースが鈍化しています。
セグメント分析
中央プラットフォームは2025年の収益の61.30%を占め、診断のゴールドスタンダードであり続ける股関節・脊椎の指標に支えられ、2031年までCAGR7.95%で成長する見込みです。このセグメントは、デュアルエネルギーX線吸収測定法(DXA)市場の規模を支える基盤となっています。その理由は、保険者が中央装置によるスキャンに対して127.42米ドルを償還しており、これは周辺装置の約3倍の金額であることに加え、AIを活用した椎体骨折評価やTBS解析が中央装置のハードウェアでのみ利用可能であるためです。ライフサイクルサービス、ソフトウェアサブスクリプション、ファントム、サービス契約は、収益のさらに4分の1を占めており、総投資収益率(ROI)を高めています。
周辺機器は、地方でのスクリーニングや産業保健の分野において、ニッチな価値を占めています。2万5,000米ドル未満の機器は小規模な診療所に人気がありますが、メディケアのCPT 77081に基づく37.26米ドルの支払いは、収益性を制限しています。治療方針の決定にあたっては、臨床ガイドラインにおいて依然として中央装置による確認画像診断が推奨されており、トリアージプログラム以外の分野における周辺機器の普及は限定的です。包括的な評価や体組成分析に対する償還が優遇されるため、デュアルエネルギーX線吸収測定法(DEXA)市場のシェアの大部分は、中央システムが維持することになるでしょう。
ファンビームシステムは2025年の売上高の65.98%を占めており、2031年までにCAGR8.16%で、デュアルエネルギーX線吸収測定法(DXA)市場全体を上回る成長が見込まれています。2分未満のスキャン時間は患者の処理能力を向上させ、動きによるアーチファクトを低減するため、小児や肥満患者の集団にとって極めて重要です。狭角ファンビームは現在、全身検査あたりわずか0.4μSvの放射線被ばく量を実現しており、規制基準値を大幅に下回っています。
設備投資予算が限られている地域では、ペンシルビーム技術が依然として採用されています。ラテンアメリカや東南アジアでは、5万米ドル未満のシステムが依然として一般的ですが、その大きな画素サイズは、脊椎形態計測やVFA解析の妨げとなっています。国際臨床骨密度学会(ISCD)は、ペンシルビームとファンビームのデータは互換性がないと警告しており、これにより統合ネットワークはファンビームプラットフォームへの機器標準化を推進しています。
地域別分析
2025年の売上高のうち、北米が42.17%を占めました。2025年のUSPSTF(米国予防サービス作業部会)の拡大とCMS(米国医療保険サービスセンター)の安定した報酬率により、検査件数は維持されていますが、診療所での報酬額は前年比3.2%減少し、医療提供者を病院の外来部門へと向かわせています。カナダでは州全体で高齢者に報酬が支払われていますが、利用率はガイドラインの目標値を下回っており、メキシコでは大都市圏以外での保険適用範囲は依然として限られています。
アジア太平洋地域は2031年までに8.44%の成長が見込まれており、地域別で最も高いCAGRで推移する見込みです。中国の2025年の公衆衛生政策により、2028年までに約3,000台の中央装置が追加導入される予定です。日本は、年間1兆2,000億円の骨折関連費用を抑制するため、都道府県によるスクリーニング検査に助成金を支給しています。インドでは、未充足ニーズが膨大で普及率が低いため、装置単価が4万米ドルを下回れば成長の余地があります。欧州では成熟度がまちまちです。英国では、62%のトラスト(医療法人)で骨折リエゾンサービスが運営されていますが、65歳以上の女性1,000人あたり28人しかスクリーニングを受けていません。ドイツの2025年のガイドライン改定により、対象となる女性が250万人増加する可能性があります。フランスは現在、TBSの費用を償還しており、これは早期導入国としての動きです。予算の制約によりイタリアとスペインは抑制されていますが、GCC諸国では高齢女性へのスクリーニングが義務付けられており、これが販売台数を押し上げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と脆弱性・骨折の負担の増加
- ガイドラインに基づくスクリーニングと保険適用により、検査対象となる集団が拡大しています
- TBS・AI分析を付加したDEXA:臨床のゴールドスタンダード
- GLP-1減量プログラムがDXAによる体組成モニタリングを促進
- 機会的CTによる症例発見経路と確定診断用DEXAへの紹介
- 市場抑制要因
- 診療報酬の変動と診療所での診療報酬率の低下が利用率を低下させている
- 骨折後のケアの格差の持続とスクリーニング受診率の低さ
- 特定の環境における機会主義的なCT/QCT・QUSによる代替リスク
- ベンダー間標準化の問題・資本・スペースの制約
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 中央/軸方向DEXA
- 末梢DEXA
- 技術別
- ファンビーム
- ペンシルビーム
- 用途別
- 骨粗鬆症診断
- 体組成分析
- 脊椎骨折評価(VFA)
- エンドユーザー別
- 病院
- 診断・画像診断センター
- 専門クリニック(整形外科/内分泌科/リウマチ科)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- DMS Imaging
- Fujifilm Healthcare
- GE HealthCare
- Guangzhou Yueshen
- Mednova
- Hologic, Inc.
- MEDIKORS Co., Ltd.
- Medilink(France)
- Medonica Co., Ltd.
- Osteometer Meditech A/S
- OsteoSys Co., Ltd.
- Pinyuan Medical(Jiangsu)Co., Ltd.
- Shenzhen XRAY Electric Co., Ltd.
- Swissray International(Norland)
- XinGaoyi Medical Equipment Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


