


高輝度LEDチップ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High-Brightness LED Chip - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2063428
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、高輝度LEDチップの市場規模は、2025年の232億7,000万米ドルから2026年には257億3,000万米ドルに拡大し、2031年までに387億4,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR8.53%で成長すると見込まれています。
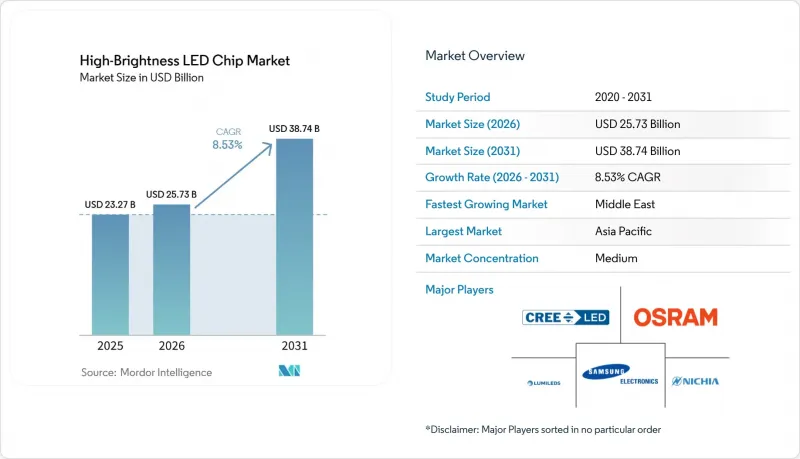
本レポートは、材料システム(GaN、AlGaInP、およびその他の材料システム)、波長および色(青、緑、赤、アンバーおよび黄色、およびその他の波長および色)、出力クラス(1~3 W、3~5 W、および5 W以上)、用途(一般照明、自動車用照明、バックライト、看板およびディスプレイ、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の超高輝度LEDチップ市場の動向と洞察
省エネ規制がLEDの普及を加速
世界各国の政府は、最低効率基準を引き続き厳格化し、公共調達カタログから蛍光灯やハロゲン技術を除外しています。欧州連合(EU)では、2024年7月に発効した「持続可能な製品のためのエコデザイン規制」により、照明器具メーカーはより厳しいワット当たりのルーメン目標を達成することが義務付けられ、購入者をプレミアムな高輝度LEDチップへと向かわせています。2024年から2025年にかけて韓国や台湾でエネルギー表示制度が同様に更新されたことで、対象市場が拡大しました。一方、米国の連邦政府施設では、ISO 50001監査を基準として、高効率な改修工事が優先されています。こうした規制上の後押しにより、投資回収期間が短縮され、自治体や商業部門における需要の拡大が加速しています。公共入札において、照明プロジェクトと性能ベースのエネルギー契約をセットで発注するケースが増加する中、高温環境下でも持続的なルーメン維持率を保証できるチップメーカーは、プレミアム需要を獲得しています。
HBLEDチップのルーメン単価の急激な低下
製造装置の大型化、ウエハー径の拡大、およびより厳格なビン選別により、2015年以降、ルーメン当たりのコストは50%以上削減されました。三安光電(San'an Optoelectronics)を筆頭とする中国のファブは、2025年にマイクロLEDの生産能力を6倍に拡大し、世界の流通経路全体で単価を引き下げました。チップコストの低下は照明器具の価格低下につながり、南米やアフリカといった価格に敏感な地域にも高輝度LEDチップ市場が開かれます。モジュール組立メーカーが効率向上の恩恵をエンドユーザーに還元するにつれ、LEDシステムの総所有コストは、稼働時間がそれほど長くなくても、従来の放電式技術のコストを下回ります。その結果として生じる販売数量の増加は規模の経済を強化し、コスト削減と普及拡大という好循環を生み出します。
中国の過剰生産能力による価格下落の加速
中国は2023年から2025年にかけてエピタキシャル製造能力を大幅に増強し、二桁の価格下落を引き起こしました。これにより、日本、韓国、欧州の既存メーカーの利益率が圧迫されています。2025年8月に発表された三安光電(San'an)による50億米ドル規模の泉州拡張計画は、この供給急増を支える資本力を如実に示しています。低コストの生産により、中国以外のベンダーは、紫外線殺菌などの特殊なニッチ市場へ撤退するか、モジュールへの垂直統合を加速せざるを得なくなっています。供給過剰が継続することで、中国国外における次世代リアクターへの新規投資も抑制され、技術的な分断が生じ、地域間の供給不均衡が固定化するリスクがあります。需要の伸びが過剰生産能力を吸収しない限り、利益の減少により、効率の飛躍的向上に必要な研究開発予算が圧迫される可能性があります。
セグメント分析
2025年時点で、高輝度LEDチップ市場シェアの88.18%を窒化ガリウム(GaN)が占めており、その優位性は優れた熱安定性と多波長対応性によって維持されています。最近のタキオンパッシベーション技術の進歩やフォトニック結晶による光取り出し技術の進展により、2028年までに特定の照明器具において、商用GaNの光束効率が300 lm/Wに達すると予想されています。AlGaInPは赤色および琥珀色の用途で引き続き使用されていますが、接合部温度が85°Cを超えると固有のドロップが発生するため、発熱量の多い自動車用ランプハウジングへの普及が制限されています。リン化インジウム量子ドットなどの新興材料は依然として実験段階にあるため、予測期間を通じて高輝度LEDチップ市場は主にGaN中心のままであると考えられます。
設備の償却とプロセスの成熟により、GaNの単価はさらに低下し、競合する化学組成との差はさらに広がります。GaN-on-sapphireは一般照明においてコストパフォーマンスのバランスを維持しており、一方、GaN-on-siliconは発光効率がわずかに低いもの、価格に敏感な電球市場で関心を集めています。特殊なGaN-on-SiC構造は、熱的制約が厳しいUV-C殺菌や高出力スポットライトをターゲットとしています。材料の革新が進むにつれ、ベンダーは基板やパッシベーションスタックによって製品ポートフォリオを細分化し、性能と部品コストの制約とのバランスを図っていくでしょう。
2025年には、青色LEDが売上高の54.39%を占め、蛍光体ブレンドによる白色光変換の基盤としての役割を反映しています。一方、緑色デバイスは、ナノワイヤ構造と最適化された量子井戸の厚みによって、従来からの「グリーンギャップ」が緩和された結果、2031年までCAGR9.58%で推移すると見込まれています。2025年6月にPorotech社が達成した20%の外部量子効率というマイルストーンは、緑色InGaNエミッターの商業化への道筋を裏付けるものです。赤色および琥珀色のチップは、量子ドットカラーコンバーターがディスプレイのバックライト分野に進出しているにもかかわらず、自動車の信号灯において依然として不可欠な役割を果たしています。
民生用電子機器全般において、3色マイクロLEDアレイは赤、緑、青の個別ダイを採用しており、高輝度単色チップへのさらなる需要を牽引しています。紫外線および深赤色分野の園芸用途は、絶対額では依然として小規模ですが、プレミアムな平均販売価格(ASP)を維持しており、ベンダーをコモディティ価格の変動から守っています。自動車内装やスマートホーム用照明器具における色混合戦略では、RGB各波長における効率の整合性がますます重視されるようになり、青色および赤色の発光性能と歩調を合わせるよう、緑色チップの技術進歩にプレッシャーがかかっています。
地域別分析
アジア太平洋地域は2025年に62.73%のシェアを維持しました。これは、エピタキシー、チップ製造、モジュール組立に及ぶ中国の垂直統合型クラスターに支えられたものです。三安光電(San'an Optoelectronics)、HC SemiTek、およびNationstarは、国の支援策やディスプレイ・照明OEMメーカーへの地理的近接性を活かし、国内および輸出先顧客双方へ大量に出荷しました。日亜化学工業(Nichia)やソウル半導体(Seoul Semiconductor)を含む日本および韓国の企業は、自動車および特殊分野に特化しており、特許と持続的な研究開発投資を通じて利益率を守っています。
中東は、ビジョン2030の計画に沿ったスマートシティへの改修を原動力として、CAGR8.96%で最も急速に成長している地域です。カタールのアシュガル当局は2024年、2027年までにすべての公共街路灯をスマートLEDシステムに転換し、適応型調光機能と遠隔診断機能を統合することを約束しました。サウジアラビアのNEOMメガプロジェクトでは、砂漠の気温変動に耐え、資産管理のためのIoTセンサーを統合できるプレミアムLEDソリューションが指定されています。
北米と欧州では、ベースラインの普及率が飽和状態に近づいているため、ユニット数の伸びは鈍化していますが、高利益率の自動車、医療、建築分野においては依然として魅力的な市場です。2026年から施行される欧州連合(EU)の「デジタル製品パスポート」規則は、トレーサビリティの義務を課すものであり、堅牢なISO 9001およびIATF 16949システムを有するサプライヤーに有利に働きます。南米およびアフリカでは、農村部の電化や気候変動に強いインフラ整備を通じてさらなる成長の余地がありますが、為替レートの変動や送電網の制約により、短期的な販売量は抑制される見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 省エネ規制がLEDの普及を加速させている
- HBLEDチップのルーメン単価の急激な低下
- 自動車メーカーによるエクステリアおよびインテリア照明のフルLED化への移行
- Tachyon表面パッシベーション技術の統合により、300 lm/W超のチップを実現
- ウェハー上でのAI計測技術によるエピタキシャルウエハーの不良率低減
- 防衛機関によるガリウムの戦略的備蓄
- 市場抑制要因
- 中国の過剰生産能力による価格下落の深刻化
- ガリウムおよびインジウムのサプライチェーン混乱リスク
- EUのデジタル製品パスポート規則がコンプライアンスコストを押し上げている
- 民生用照明器具の輝度に関するブルーライトの危険性に関する制限値
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 材料システム別
- GaN
- AlGaInP
- その他の材料システム
- 波長別/色別
- 青
- 緑
- 赤
- 琥珀/黄
- その他の波長/色
- 電力クラス別
- 1~3 W
- 3~5 W
- 5 W以上
- 用途別
- 一般照明
- 自動車用照明
- バックライト
- サイネージおよびディスプレイ
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- オセアニア
- その他のアジア太平洋諸国
- 中東
- GCC
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- 北アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nichia Corporation
- Penguin Solutions Inc.(Cree Inc.)
- Samsung Electronics Co., Ltd.
- Lumileds Holding B.V.
- Osram Opto Semiconductors GmbH
- Seoul Semiconductor Co., Ltd.
- Epistar Corporation
- San'an Optoelectronics Co., Ltd.
- HC SemiTek Corporation
- Everlight Electronics Co., Ltd.
- LG Innotek Co., Ltd.
- Toyoda Gosei Co., Ltd.
- Kingbright Electronic Co., Ltd.
- Lumens Co., Ltd.
- NationStar Optoelectronics Co., Ltd.
- Lextar Electronics Corporation
- MLS Co., Ltd.
- Dominant Opto Technologies Sdn. Bhd.
- Everstar Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


