


列車照明:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Train Lighting - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2063276
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、列車照明市場の規模は、2025年の5億8,000万米ドルから2026年には6億4,000万米ドルに拡大し、2031年までに9億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR7.65%で成長すると見込まれています。
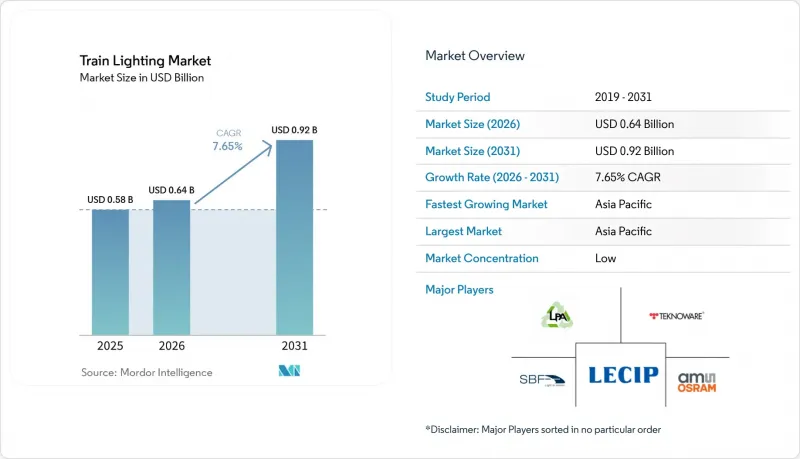
本レポートは、照明タイプ(LED、ハロゲンなど)、設置位置(車内照明、車外照明)、列車タイプ(ディーゼル機関車、電気機関車など)、技術(従来型照明、スマート照明)、エンドユーザー(公共鉄道事業者、民間鉄道事業者)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の列車照明市場の動向とインサイト
エネルギー効率の高いLEDへの改修により、ライフサイクルコスト全体が削減
LEDは耐用年数が通常6万時間を超えるため、交換間隔が延び、在庫負担が軽減されることから、事業者からの支持が高まっています。車両の1日あたりの走行距離が長い場合、投資回収期間は2~3年が一般的です。ターンキー方式の改修キットにより配線工事が不要となり、設置工数が大幅に削減されるため、ビジネスケースはさらに強化されています。蛍光灯の供給が減少するにつれ、貨物車両事業者における従来の予算面での躊躇も薄れつつあります。標準軌ネットワークでヘッドライトの照度規制が統一される中、LEDは、迫り来る効率化規制に対して車両を将来に備えさせる、リスクの低いコンプライアンス手段として浮上しています。
EN 45545、APTA、およびその他の安全照明規格への準拠
EN 45545に基づく火災・煙に関する基準や、APTA規則の測光閾値が、材料選定や測光試験の指針となっています。サプライヤーは、承認ステータスを維持するために、難燃性ポリマーや認定試験所への投資を行っています。認証済み製品ラインは国境を越えた入札を簡素化し、既存事業者には先駆者としての優位性をもたらします。事業者レベルでは、文書化されたコンプライアンスにより、地域を跨ぐサービスにおける車両群の認証手続きが効率化されます。追加コストは無視できないものですが、後付け改修に伴う再作業を防ぐための必要な予防策と見なされています。
初期の改修CAPEXの高さと従来の蛍光灯器具との比較
鉄道用LEDアセンブリの購入価格は依然として蛍光灯ユニットを上回っており、資金繰りが厳しい事業者にとって課題となっています。多国間金融機関による融資手段はこの障壁を緩和しますが、承認までの期間が導入の遅れを招いています。一部の車両では、故障率の高い箇所や安全上重要なエリアを優先して、段階的な切り替えを行っています。水銀廃棄を規制する法律が施行されるにつれ、蛍光灯の選択肢はさらに減少していく見込みであり、LEDへの移行は避けられないものとなるでしょう。サプライヤーは、総所有コストの計算を見直すような耐用年数保証を提供することで、コスト面での懸念に対処しています。
セグメント分析
2025年時点で、LEDは列車照明市場シェアの63.15%を占め、依然として明確な主導権を握っています。一方、メンテナンスの経済性が固体光源に決定的に傾いたことで、最も近い競合他社はシェアを譲り渡しました。事業者は、耐久性と規制面での余裕を理由にLEDを好んでおり、これらの特長は主要な機関車の改修プログラムにおいて強調されています。設置面積や光学系の標準化により車両の切り替えが円滑化され、サプライヤーはダウンタイムを最小限に抑えるため、ドロップイン型モジュールの販売を拡大しています。従来のハロゲンや蛍光灯のスペアパーツの入手難が進んでいるため、切り替えのスケジュールは前倒しされています。高級モデルでは色調調整機能やスマートバス対応が標準装備となったことで、LEDの地位は揺るぎないものとなっています。
成長の勢いはCAGR 8.95%を示しており、これは各種照明の中で最も高い数値です。新規製造の車両では、LEDがデフォルトとして指定されるようになり、仕様に関する議論の必要性がなくなっています。改修工事の入札では、照明が広範な省エネ対策パッケージに組み込まれることが常態化しており、それによって対象となる市場規模が拡大しています。かつては導入に消極的だった貨物用機関車も、ルーメン維持率の向上と消費電流の低減を目的に、LEDヘッドライトへの移行を進めています。ニッチなキセノン照明器具は、同等の性能を持つLEDパッケージが規定のカンデラ基準を満たすようになったことで、カタログから姿を消しつつあります。予測期間中、ハロゲンランプと蛍光灯は、ほぼ完全にアフターマーケットのニッチ分野へと移行する見込みです。
2025年時点で、車内照明器具は列車照明市場シェアの53.18%を占めました。これは、客車内の豊富な設置ポイントと、複数の雰囲気層によるものです。乗客の快適性、色の一貫性、および耐破壊性のあるフレームが、最も一般的な調達チェックリストとなっています。モジュール式の天井パネルは、工場での設置を容易にし、既存の車両における段階的な改修を簡素化します。読書灯、通路用ストリップライト、およびトイレ用照明器具は、スペースを節約するために単一の統合型ドライバーに集約されています。レンズ設計の改良により、グレア(眩しさ)を抑えつつ、照明を均一に拡散させることが可能になりました。
安全規制により光度基準が厳格化される中、外部照明ユニットはセグメントトップのCAGR8.63%で拡大しています。ヘッドライト、マーカーライト、テールランプは、消費電流の低減がオルタネーターへの負荷軽減と燃料消費の削減につながるため、即効性のある投資効果が見込める分野として高い評価を得ています。フロント部を素早く交換できるオールインワン型の外装モジュールは、過酷な稼働環境に対応し、ラインサイドでの高速交換を可能にします。防塵・防水性能の向上により、洗浄時やバラストの衝撃下でも性能を維持します。周囲温度の急激な変化に最適化された熱設計により、極限の気候下で稼働するオペレーターの間で、信頼性の高さが実感されています。
地域別分析
アジア太平洋地域が需要の中心であり、2025年には列車照明市場シェアの38.55%を占め、CAGRは8.23%と見込まれています。急速な都市化により客車発注が増加しており、トンネル内の照度向上を義務付ける現地の基準が、LEDの普及を加速させています。サプライヤーは、認証や現地化に関する規制に対応するため、国内の車両メーカーと協力しています。自動運転への注目が高まる中、インテリジェント列車の基盤として、コネクテッド照明への投資が促進されています。地域ベンダーによる国境を越えた輸出への意欲が高まり、世界の列車照明市場における競合が激化しています。
欧州の成熟した鉄道網では、グリーンモビリティ資金プログラムの下で着実な更新活動が進んでいます。事業者はEUの助成金を活用して老朽化した車両を改修しており、厳格な火災・煙規制やリサイクル性に関する法律が、高品質製品の採用を支えています。既存サプライヤーは、豊富なコンプライアンス対応製品群を活かし、リピート受注を確保しています。スマートバスアーキテクチャは、デジタル列車実証プロジェクトの一環として、長距離路線で普及が進んでいます。サステナビリティ報告要件により、照明器具のリサイクル性やカーボン・インボディ(製造過程で排出される二酸化炭素量)の開示が促進されています。
南北アメリカでは、既存のディーゼル車両の改修の勢いと、選定された新規地下鉄建設計画が組み合わさっています。北米の安全基準は、外部照明器具に対して高いカンデラ値を義務付けており、国内サプライヤー間のニッチな専門化を導いています。南米の地下鉄では、運用コストを削減するため、導入当初からLEDを指定するケースが増えています。国境を越えた供給ロジスティクス、特にリードタイムへの敏感さが、調達決定に影響を与えています。公共調達におけるサイバーセキュリティへの監視の強化により、照明パッケージにセキュアブートや暗号化通信に関する条項が盛り込まれるようになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 省エネ型LEDへの改修によるライフサイクルコストの削減
- EN 45545、APTAおよびその他の安全照明規格への準拠
- アジア太平洋地域における高速地下鉄およびライトレールの拡大が、新たな照明設備の導入を牽引しています
- IoT対応スマート照明による全車両の資産監視の向上
- 欧州の鉄道車両改修プログラムが求めるプラグアンドプレイ型LEDキット
- 都市部の光害規制を緩和する適応型トンネル照明
- 市場抑制要因
- 初期投資額の高い改修費用対従来の蛍光灯器具
- 地政学的貿易摩擦下におけるLEDチップのサプライチェーンの変動
- 稼働時間が長い貨物運送事業者における限定的な投資収益率
- 接続型照明制御ネットワークにおけるサイバーセキュリティリスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 照明タイプ別
- LED
- ハロゲン
- 蛍光灯
- キセノン
- 位置別
- 車内照明
- キャビン
- 廊下
- トイレ
- 読書灯
- 屋外照明
- ヘッドライト
- テールランプ
- マーカーランプ
- 車内照明
- 列車タイプ/鉄道車両別
- ディーゼル機関車
- 電気機関車
- DMU
- EMU
- 地下鉄
- ライトレール
- 旅客車両
- 貨車
- 技術別
- 従来の照明
- スマート照明
- IoT対応
- 適応型システム
- エンドユーザー別
- 公共鉄道事業者
- 民間鉄道事業者
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- LPA Group plc
- Teknoware Oy
- SBF Spezialleuchten GmbH
- LECIP Holdings Corporation
- ams-OSRAM AG
- LEDtronics, Inc.
- Seisenbacher GmbH
- MBM Industry & Rail Tech
- INPS Group
- Drew Lear Technology
- LMXLED Ltd.
- EUTRAC Stromschienen GmbH
- Guangdong Mason Technologies Co., Ltd.
第7章 市場機会と将来の展望



