


回折光学素子:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Diffractive Optical Elements - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 129 Pages
- 納期
- 2~3営業日
- 商品コード
- 2062415
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、回折光学素子市場は2025年に3億543万米ドル、2026年に3億3,417万米ドルとなり、2026年から2031年にかけてCAGR 9.41%で成長し、2031年には5億2,391万米ドルに達すると予測されています。
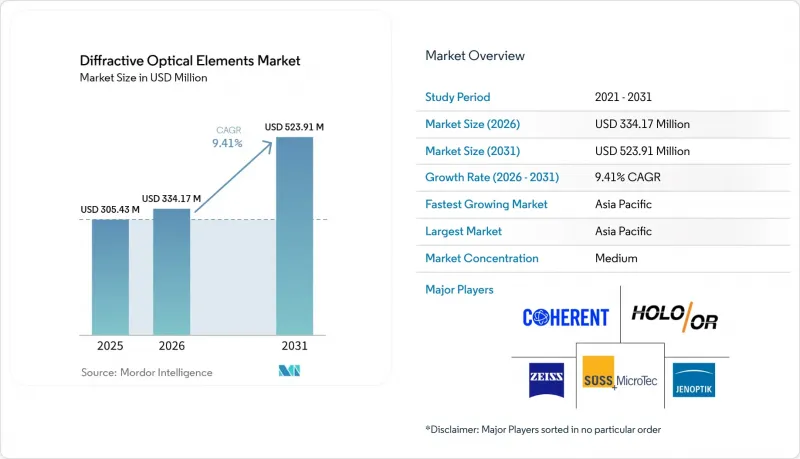
本レポートは、製品タイプ(ビームシェイパー、ビームスプリッターなど)、素材(溶融石英および石英など)、製造技術(フォトリソグラフィーおよび反応性イオンエッチングなど)、用途(レーザー材料加工など)、エンドユーザー産業(工業製造、ヘルスケアなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の回折光学素子市場の動向と洞察
高出力ファイバーレーザーにおけるビーム整形用DOEの採用拡大
回折光学素子市場において、産業用溶接、切断、および積層造形では、数キロワットレベルの出力において屈折光学系では維持できない均一な放射照度プロファイルが必要とされます。最近、ナノインプリント技術を用いて製造された素子は、ビーム整形とビーム分割を単一のウエハー上で組み合わせることで、部品点数と熱レンズ効果のリスクを低減しています。薄いフューズドシリカ基板は、フェムト秒パルスに対して高い損傷閾値と最小限の分散を維持しており、また、既製品として入手可能になったことで、従来の8~12週間のリードタイムが数日へと短縮され、システムインテグレーターによる導入が加速しています。バッテリー溶接、シート切断、タービン穴あけ用の産業用レーザーラインでは、従来の屈折光学系ではキロワットレベルで実現できない均一な放射照度が求められます。そのため、インテグレーターは現在、10 J/cm2を超えるフルエンスに耐え、分散がごくわずかな融着石英製の回折ビームシェイパーを指定しています。
コスト削減の圧力により、射出成形ポリマーDOEの普及が加速
射出成形およびナノインプリント複製技術により、エッチング加工されたフュージドシリカと比較して、単価を約1桁削減できます。2026年には、ナノピラーメタサーフェスを統合したスマートフォンプラットフォームが登場し、73%のコスト削減を実現するとともに、3Dセンシングの量産化への道を開きました。Metalenz社は、STMicroelectronics社にメタサーフェスの知的財産権をライセンシングし、2025年半ばまでに1億4,000万個以上のポリマー製メタサーフェスが出荷されました。これにより、ウエハーレベルでの複製における歩留まりのスケーラビリティが実証されました。VIAOPTIC社の研究によると、ポリメチルメタクリレート(PMMA)は高い光学純度を実現し、ポリカーボネートは145°Cのキャビンピーク温度に耐えることが示されており、携帯電話メーカーや自動車業界のティア1サプライヤーは、使用事例に合わせてポリマーを選定しています。
サブミクロン微細構造の高精度製造コスト
回折光学素子(DOE)市場において、フォトリソグラフィと反応性イオンエッチングを組み合わせることで±5ナノメートルの深さ制御が可能ですが、150mmウエハーでのスループットは依然として1時間あたり約15cm2にとどまっており、カスタムDOEの単価は1個あたり500米ドルを超えています。グレースケールリソグラフィによる近道でコストを削減することは可能ですが、これは2値または4値の位相構造に限定されるため、高度な波面設計には制約が生じます。その結果生じた二極化により、ナノインプリント技術は民生用電子機器分野に、ダイレクトライト技術は航空宇宙分野にそれぞれ定着しており、中量生産向けのツールング分野は十分な対応がなされていない状況です。
セグメント分析
ビームシェイパーは2025年の売上高の42.52%を占め、バッテリーパックの溶接、タービンブレードの穴あけ、およびトップハット形状によってエッジの焼け抜けを防ぐ板金切断ラインにおけるその役割を反映しています。回折型ディフューザーは、米国FDAの承認を受けたフラクショナル皮膚科用レーザーもサポートしており、患者の回復を早める均一なマイクロスポットアレイを実現しています。産業用OEM各社が設計サイクルを短縮するため、既製のディフューザーを事前認定する動きが進んでいることから、ビームシェイパー向け回折光学素子市場は今後も拡大を続けると予想されます。
量子研究チームが情報符号化のために軌道角運動量ビームを活用するにつれ、ボルテックス位相板およびアクシコンは2031年までCAGR11.42%で成長すると予測されています。一階効率40%のスパイラルゾーンプレートの実証は、光トラッピングや自由空間通信のペイロードへの応用を示唆しています。生産台数は依然として小規模ですが、チップスケールの位相変調レーザーが商用量子センサーに導入されるにつれ、ボルテックス製品が占める回折光学素子市場のシェアは拡大する見込みです。
融着石英および石英は、0.5 ppm/K未満の低い熱膨張率と、半導体リソグラフィーおよび高エネルギーレーザーの要件を満たすUV~IR透過率により、2025年の材料売上高の51.85%を占めました。しかし、世界の生産能力は、ごく少数のサプライヤーしか達成できない10億分の1単位の不純物規格によって制約されており、次世代EUV光学素子のリードタイムが長期化しています。そのため、フューズドシリカ製品に関連する回折光学素子市場の規模は、コモディティ化の圧力からサプライヤーを守る価格プレミアムを生み出しています。
ダイヤモンド基板は、2000 W/m-Kに近い熱伝導率を必要とする防衛用レーザースプリッタを背景に、CAGR12.21%を記録すると予測されています。米国におけるSBIR(中小企業技術革新研究)の助成金により、300キロワットの連続波システムの少量生産が可能となり、100ミリメートルウエハーあたりのコストが5,000米ドルを超えるにもかかわらず、技術的な実現可能性が実証されました。成膜歩留まりが向上すれば、ダイヤモンドは兵器級用途向けの回折光学素子市場において、溶融石英のシェアを奪う可能性があります。
地域別分析
アジア太平洋地域は2025年の売上高の40.32%を占め、2031年までCAGR12.89%で推移する見込みです。天津におけるウエハースケールのメタサーフェスプロジェクトや、韓国におけるロール・ツー・ロール方式のメタレンズ印刷技術の飛躍的進歩は、同地域の生産能力が優位であることを示唆しています。一方、日本の光電子企業は、モジュールの設置面積を大幅に縮小する位相変調レーザーアレイの商用化を進めています。地方自治体は引き続き12インチウエハー製造工場への助成を行っており、これにより回折光学素子市場は、民生用電子機器や自動車用知覚モジュール分野へとさらに深く浸透していくでしょう。
北米は、防衛予算とクラウドデータセンターの拡張の恩恵を受けています。AI用光インターコネクトに関連する20億米ドルの株式投資は、ウエハーレベルDOE製造への戦略的コミットメントを裏付けています。並行して実施されるSBIR助成金は、300キロワット級の海軍用レーザースプリッタを対象としており、ダイヤモンド基板の開発スケジュールと整合しています。したがって、この地域は、多品種にわたる航空宇宙分野の受注と、大量生産型のシリコンフォトニクスプログラムとのバランスを取り、回折光学素子市場におけるシェアを多様化させています。
欧州では、自動車用LiDARの統合や半導体リソグラフィ光学系を通じて勢いを維持しています。ドイツにおけるクリーンルームの拡張により、2027年までにEUVおよび高NA液浸リソグラフィの生産能力が増強される一方、地域の自動車メーカーはEuro NCAPの安全基準を満たすため、メタサーフェスビームシェイパーを採用しています。南米、中東・アフリカは依然として発展途上ですが、太陽電池パネルのテクスチャリングや油田検査により、高温・高粉塵環境下での堅牢な融着石英DOEに対するニッチな需要が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高出力ファイバーレーザーにおけるビーム整形DOEの採用拡大
- コスト削減の圧力により、射出成形ポリマーDOEの加速
- メタサーフェスDOEを統合した自動車用LiDARプログラムの急増
- 複雑な位相板を必要とする新興の量子フォトニクス応用
- スマートフォンへの3Dセンシングカメラの搭載拡大
- 高エネルギーレーザー兵器用ビームスプリッターへの防衛投資
- 市場抑制要因
- サブミクロン微細構造の高精度製造コスト
- 過酷な環境下における高分子DOEの熱安定性の限界
- 超高純度溶融石英ブランクのサプライチェーンのボトルネック
- サプライヤー間の標準化を阻害するIPの断片化
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ビームシェイパー
- 拡散機/ホモジナイザー
- ビームスプリッター
- ボルテックス・フェーズ・プレートおよびアクシコン
- 素材別
- 溶融石英および石英
- ポリマー(PMMA、ポリカーボネート、ゼオネックス)
- シリコンおよび窒化ケイ素
- ダイヤモンド
- 製造技術別
- フォトリソグラフィーおよび反応性イオンエッチング
- ダイレクト・レーザー・ライティング
- 電子ビームリソグラフィー
- ナノインプリント/射出成形
- 用途別
- レーザー材料加工
- 医療および美容処置
- 3DセンシングおよびLiDAR
- 光通信および自由空間光学
- AR/VRおよびホログラフィックディスプレイ
- エンドユーザー産業別
- 工業製造
- ヘルスケア
- 家庭用電子機器
- 自動車・輸送産業
- 航空宇宙・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Jenoptik AG
- HOLO/OR Ltd.
- Holographix LLC
- Santec Corporation
- Edmund Optics Inc.
- Altechna UAB
- LightTrans International UG
- SILIOS Technologies SA
- Hamamatsu Photonics K.K.
- Coherent Corp.
- Meta Materials Inc.
- Luminit LLC
- Panasonic Holdings Corporation
- Samsung Electronics Co., Ltd.
- Microsoft Corporation
- LG Electronics Inc.
- Fujifilm Corporation
- Holochip Corporation
- Photon Design Ltd.
- Pioneer Photonics
第7章 市場機会と将来の展望



