


漂白リンターセルロース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bleached Linter Cellulose - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2062169
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、漂白リンターセルロースの市場規模は、2025年に14億8,000万米ドル、2026年に15億4,000万米ドルとなり、2031年までに19億1,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR4.36%で成長すると見込まれています。
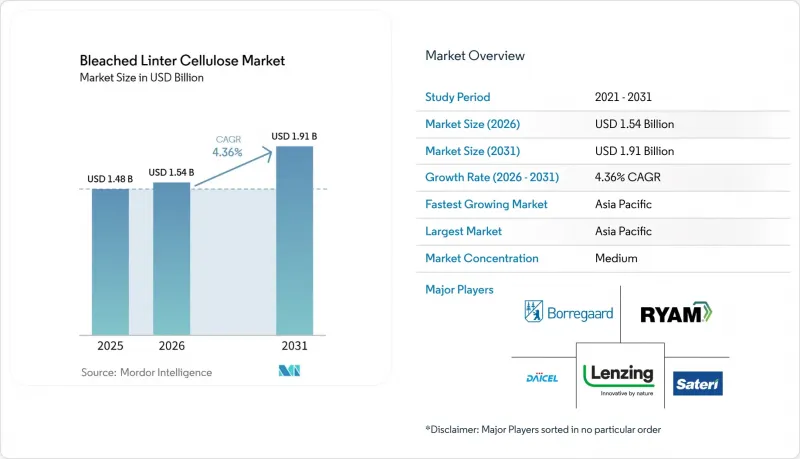
本レポートは、グレード(高粘度グレード、低粘度グレード、その他)、用途(セルロースエーテル、エステル誘導体、その他)、加工技術(硫酸法、その他)、エンドユーザー産業(紙包装、繊維・衛生用品、その他)、地域(アジア太平洋、北米、欧州の、その他)別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の漂白リンターセルロース市場の動向と洞察
特殊紙と不織布メーカーからの強い需要
長さ10~15mmのリント繊維を利用する特殊紙は、木材パルプを原料とする代替品と比較して、引張強度と不透明度が向上しています。この開発により、製紙工場はカレンダー加工プロセスを1回削減でき、最大18%のエネルギー節約が可能となります。不織布メーカーは、生分解性材料を好む消費者の嗜好に後押しされ、衛生用品においてポリプロピレンに代わってセルロースを採用する傾向が強まっています。この移行は、2025年に206億米ドル、成長率6.7%と予測される世界の不織布市場の成長展望と一致しています。ジョージア・パシフィック社がアラバマ州で2024年に実施した近代化プロジェクトは、紙パルプベールとフラフパルプロールの切り替えを柔軟に行えるようにするものであり、統合製紙メーカーが原料リスクを効果的に管理しようとする取り組みを反映しています。アルファセルロース含有率が95%を超えることで、医療用ワイプにおける保存性(明るさと安定性)が確保され、ニッチな紙種において木材パルプよりも15~20%高い価格プレミアムが維持されています。しかし、コスト効率が性能向上よりも優先される汎用不織布においては、このプレミアムは縮小しています。
ビスコースメーカーの生産能力がコットンリンターパルプへシフト
2025年、中国における供給過剰により短繊維価格が12%下落し、汎用ビスコースの利益率が低下しました。これに対応し、主要メーカーはリンター原料への注力を強め、これにより高級リヨセルや特殊ビスコースの生産を支えています。サテリ社は、消費後繊維廃棄物を認証済みパルプと組み合わせて処理する年産3万5,000トンのラインを稼働させました。この動きは、2030年までにリサイクル材料の含有率を25%とするEUの義務化目標に沿ったものです。グラシム社の年産11万トンのリヨセルプログラムは、コットンリンターの純度を活用し、99%を超える溶剤回収効率を達成するとともに、硫黄排出をゼロにしています。レンツィングは、生産量に注力するのではなく、より厳格なEU規制を競争上の優位性として活用することを目指し、コンプライアンスへの投資を推進しています。一方、トン当たり650~700米ドルの価格帯にあるインドネシアとベトナムの木材パルプ溶解ラインは、低品質ビスコース用の受注を引き続き集めています。この動向により、漂白リンターセルロース市場は、認証主導の高付加価値ニッチ市場と、価格に敏感なコモディティ層へと二極化しています。
変動の激しい綿実価格と供給ショック
2025年初頭、綿実価格は前年比22%上昇しました。これは、農業従事者が大豆やトウモロコシといった収益性の高い作物へ転換したことで、米国の作付面積が17%減少したことが要因です。この変化により、潜在的なリンター供給量から12万トンが失われました。さらに、2024年の新疆ウイグル自治区における生産量が9%減少したことも、供給をさらに制限する要因となりました。2025年第1四半期までに、中国のリンター現物価格は1トンあたり8,200人民元(約1,150米ドル)に達し、長期の引取契約を持たない加工業者にとって課題となりました。リンターは綿実の重量のわずか8~10%を占めるに過ぎないため、供給はリンター需要の変化に反応しにくく、価格変動の一因となっています。2025年10月にボレガード社が提出した貿易救済申立てでは、中国の紡績工場に15~18%のコスト優位性をもたらしていると見なされる補助金が指摘され、原料施策がいかに市場の抑制に影響を与えているかが浮き彫りになりました。
セグメント分析
漂白リンターセルロース市場の成長に支えられた超高純度医薬品用パルプは、CAGR 4.59%を記録しました。しかし、CMC、HPMC、EHECの製造において多用途に活用される高粘度パルプは、2025年の漂白リンターセルロース市場において34.41%を占めました。Grasim、Daicel、Borregaardなどの企業は、このセグメントにおいてEXCiPACT認証の取得に注力しており、これにより連続製造ラインに必要なバッチのトレーサビリティが確保されます。一方、汎用技術グレードについては、ASEAN産溶解パルプとの競合により25~30%の価格下落が見られ、これが利益率に影響を及ぼしています。対照的に、BELLOCEA BS7のような特殊製品の発売は、サプライヤーが価格決定力を維持するために特定の用途を対象にしていることを示しています。さらに、ISO 9001やISO 14001のような認証は、欧米の製薬産業における入札の標準要件となっています。
操業面から見ると、生産能力の動向に変化が見られます。2025年第4四半期、レイオニア社はEXCiPACT認証製品の供給が限られていることを理由に、特殊セルロースの価格を前年同期比18%引き上げましたが、汎用グレードは6%の下落となりました。高粘度パルプの幅広い適用性は堅調な数量を支えていますが、コスト重視の建設市場においては、合成ポリマーへの代替リスクに依然としてさらされています。推進剤やラッカーの需要に関連する低粘度品は、防衛サイクルの変動の影響を受けるニッチな用途に引き続き供されています。
漂白リンターセルロース市場において、セルロースエーテルは2025年の売上高の31.24%を占めており、今後も安定した推移が見込まれます。電子機器と電池部品市場は、2031年までCAGR5.11%で成長すると予測されています。160℃以上の熱シャットダウンに対応するように設計されたセパレーターフィルムは、リンター由来の酢酸エステルが持つ安全上の利点を際立たせています。CMCやHPMCなどのエーテル類は、建設と食品セグメントで強い存在感を示していますが、現在は合成ポリマーとの競合に直面しています。エステル誘導体は、たばこフィルター、防衛用推進剤、コーティングに利用されており、それぞれの用途で特定の純度プロファイルが求められています。錠剤の結合剤の40~45%を占める医薬品添加剤は、高齢化社会における口腔内崩壊型製剤への需要増加に支えられ、緩やかなペースで年々成長すると予想されています。
2026年2月に導入されたNouryonのFinnFix PB MAXは、ISCC Plusなどの認証がカーボンアカウンティングに活用されるなど、100%バイオベース配合への産業の移行を反映しています。「その他」のカテゴリーには、接着剤、化粧品、繊維が含まれます。このカテゴリー内では、マイクロプラスチックビーズの代替としてセルロースが採用されるにつれ、化粧品セグメントに成長の可能性があります。市場セグメンテーションでは、高成長・低ボリュームのニッチ市場と、成熟・高ボリュームのカテゴリーに分類されます。
地域別分析
漂白リンターセルロース市場において、2025年の売上高の41.78%を占めたアジア太平洋は、2031年までCAGR4.93%で成長すると予想されています。中国では、2026年1月に9つの省庁が発表した通知により、バイオベース繊維への補助金が割り当てられ、PLA混合におけるリンター由来のセルロースエーテルへの需要が増加しています。中国のビスコース短繊維工場は2025年第1四半期に稼働率78%で操業した一方、買い手は供給を確保するために医薬品用MCCに対して18%のプレミアムを決済ました。日本と韓国では、高付加価値の錠剤や電池用セパレーターへの注力が続いています。ODT(口腔内崩壊錠)セグメント用のダイセルの「BELLOCEA BS7」は、年率8~9%の成長が見込まれています。ASEAN地域では、インドネシアとベトナムが安価なユーカリパルプを使用した汎用ビスコースの供給を増やしている一方、タイとマレーシアは製薬工場用にリンター由来のMCCの輸入に依存しています。インドでは、超高純度グレードの輸入依存が続いていますが、2027年半ばに稼働予定のグラシム社による年産5万5,000トンのリヨセル第1フェーズプラントが、この問題を解決する可能性があります。
北米では、綿花作付面積の減少によりリンターの供給が制限されています。ジョージア・パシフィック社の針葉樹フラフパルプへの事業拡大は、衛生用品セグメントにおけるリンターとの競合を引き起こしており、ラベル表示のないグレードの利益率を低下させています。ボレガード社の貿易救済申立ては、価格維持のために規制措置を求める国内サプライヤーの動きを反映しています。米国では、錠剤生産量の3分の2近くを担う連続製造方式の受託生産業者が、EXCiPACT認証済みのリンター原料を必要としており、これが彼らの交渉力を強めています。
欧州では、BAT基準の改定により3つの工場が閉鎖され、現地の供給量が減少しました。ドイツと北欧諸国では、ティッシュと医薬品サプライチェーンに統合された特殊セルロース製造施設が引き続き稼働しています。2024年に最終決定されたEUの「包装と包装廃棄物規制」では、2030年までに紙製包装における再生材料含有率を65%とする目標が設定されています。この規制により、バージンパルプの需要は減少しますが、リンターが依然として重要な役割を果たしている食品接触用途や医療用途は対象外となっています。レンツィング社は排出規制への対応に1億ユーロを投資しており、EUの炭素国境調整措置により、アジアからの輸入品に対する競合が向上すると期待しています。南米では、ブラジルのブラセル社が溶解パルプ用途においてリンターと競合しており、一方、中東・アフリカでは、国内の綿花生産が限られているため、医薬品用MCCの輸入が続いています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 特殊紙と不織布メーカーからの強い需要
- ビスコースメーカーによる綿リンターパルプへの生産能力シフト
- 連続製造用錠剤用医薬品グレードMCCの需要急増
- リンター由来の酢酸セルロースを用いた電池用セパレータフィルム
- バイオベース包装に対する税制優遇措置(中国、インド、EU)
- 市場抑制要因
- 綿実価格の変動と供給ショック
- EUのAOXとCOD排出基準の厳格化
- 低コストの木質溶解パルプとの競合(ASEAN)
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- グレード別
- 高粘度グレード
- 低粘度グレード
- 超高純度医薬品グレード
- 技術用/産業用グレード
- 用途別
- セルロースエーテル(CMC、HPMC、MC、EHEC)
- エステル誘導体(酢酸セルロース、硝酸セルロース、プロピオン酸セルロース)
- 紙と不織布製品
- 医薬品とライフサイエンス用添加剤
- 電子電池部品
- その他(接着剤、繊維、化粧品)
- 加工技術別
- 硫酸法
- クラフト法
- その他
- エンドユーザー産業別
- 紙包装
- 繊維・衛生用品
- ヘルスケアとパーソナルケア
- 産業・化学
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Borregaard ASA
- Celanese Corporation
- Daicel Corporation
- Georgia-Pacific
- Grasim Industries Limited
- Hubei Golden Ring Co. Ltd
- Lenzing AG
- Nouryon
- RYAM
- Sappi Ltd
- Sateri Holdings Ltd
- Silver Hawk Co., Ltd
- Viskase
- Xinjiang Blue Ridge Tunhe Cellulose
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


