


アルファリポ酸:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Alpha Lipoic Acid - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2062004
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アルファリポ酸の市場規模は、2025年の12億6,000万米ドル、2026年の13億4,000万米ドルから、2031年までに18億6,000万米ドルへと拡大し、2026~2031年のCAGRは6.78%になると予測されています。
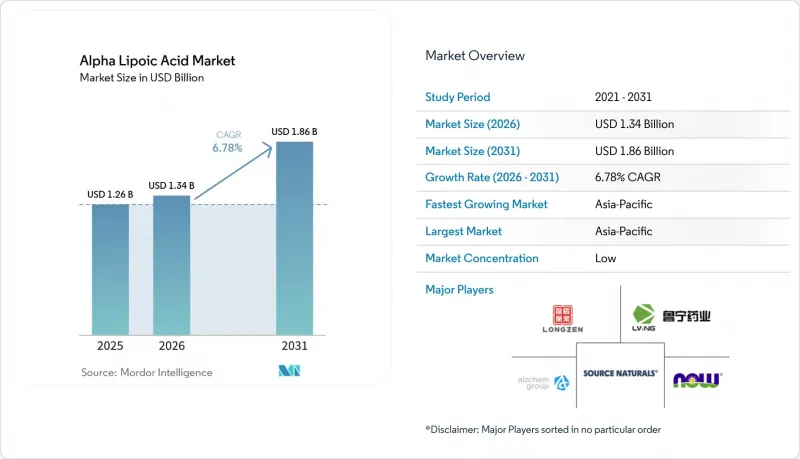
本レポートは、製品形態(R-アルファリポ酸、ラセミ体アルファリポ酸、その他)、用途(機能飲食品、医薬品製剤、その他)、エンドユーザー産業(一般消費者用OTC/小売、ニュートラシューティカルとサプリメントメーカー、その他)、地域(アジア太平洋、北米、欧州の、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアルファリポ酸市場の動向と洞察
抗酸化作用による健康効果に対する消費者の意識の高まり
ALAがビタミンCとEを再生するという臨床的証拠が、全般的健康情報として広まり、高齢化が進む人口層が、代謝と心血管系のサポートを謳う1日300~600mgのカプセルを摂取するよう促しています。eコマースは認知度を飛躍的に高めており、2025年にはAmazonに690点のALA関連商品が掲載され、売上上位の600mg製品は年間2万件以上の販売を記録しました。これは、医師の処方箋によるルートを超えた消費者による受容を裏付けるものです。各ブランドは、ALAにコエンザイムQ10やキノコ抽出物を組み合わせることで、相乗的なATP産生効果を実現し、メカニズムによるデータに裏打ちされたプレミアムなポジショニングを確立しています。しかし、根拠のない疾病効果の主張を標的としたFDAの是正勧告書により、マーケティングの勢いは抑制されています。これにより、広告主は精査に耐えうる「構造・機能」表現への移行を迫られています。こうした環境下では、透明性のある投与量表示、サードパーティー機関による認証、酸化ストレスの軽減と健康的な加齢の成果を結びつける消費者教育が重視されるようになっています。
栄養補助食品と機能食品における需要の拡大
2026~2031年にかけて、アルファリポ酸市場では、製剤メーカーがマルチビタミンにALAを配合し直し、血糖値やエネルギーサポートに関するDSHEA(栄養補助食品健康教育法)で認められた効能表示に合致する用量を設定することで、サプリメントの売上高が大幅に増加する見込みです。オクテニルサクシニル化デンプンやβーシクロデキストリンなどのカプセル化ソリューションにより、現在では常温保存可能なプロテインシェイクにおいてALAを安定化させることが可能になりました。従来、この形態では40℃で4週間保存すると有効成分が30~50%失われるという制約がありました。日本のファーマ・フーズインターナショナルは、分解を抑制するカプセル化バルクグレード製品を提供しており、すでにアジア太平洋のコンビニエンスストアチェーンにおいて、飲料製品の発売を後押ししています。北米では、消費者用直接販売サイトがR-ALAと独自のデリバリーシステムを組み合わせ、高いバイオアベイラビリティを約束するとともに、医薬品表示の基準値を超えない範囲で科学的な根拠による効能を宣伝しています。受託製造業者における開発サイクルの短縮と最小発注数量の引き下げにより、製品発売までのリードタイムが短縮され、消費者のフィードバックに迅速に対応できる機敏なブランドへと市場シェアがシフトしています。
サプリメントの効能表示と純度に関する世界の厳格な規制
EFSA(欧州の食品安全機関)の2021年の見解では、遺伝的素因を持つ個人におけるALA摂取とインスリン自己免疫症候群との関連性が指摘され、欧州の委員会は2025年にALAをパートCモニタリング対象に指定しました。これにより、遺伝的リスクに関する警告の追加や安全性資料の提出が義務付けられ、製剤メーカーのコンプライアンスコストが増加しています。2024~2025年にかけてFDA(米国食品医薬品局)から発出された警告書により、米国における疾病治療に関する表示が制限され、販売業者はラベルの修正を迫られ、従わない場合は法的な措置の対象となりました。日本の厚生労働省は機能表示について臨床的裏付けを要求しており、これにより市場投入までの期間が米国基準よりも長期化し、アジア第3位のサプリメント市場である同国における製品の入れ替わりが鈍化しています。医薬品グレードの原料は、欧州の薬局方Y0000546とUSP 1368201の純度基準を満たす必要があり、追加のクロマトグラフィー精製により生産コストが1kgあたり5~10米ドル増加します。そのため、規制対応用専用予算を持たない中小ブランドは市場参入を先送りしており、消費者の関心は高いも、短期的な成長の勢いは鈍化しています。
セグメント分析
R-アルファリポ酸は2025年に売上高の54.10%を占め、従来型価格差を縮める99%以上のエナンチオマー過剰生産に牽引され、2031年まで年率7.45%で成長すると予想されます。R-ALAに起因するアルファリポ酸の市場規模は、予測期間の終わりまでに10億米ドルに迫る見込みです。ラセミ体DL-ALAは、30~60米ドル/kgというコスト面での優位性を維持しており、価格に敏感な地域における点滴用製剤として引き続き支持されています。
Jarrow Formulasの徐放性R-ALA錠剤は、S-ALAに比べて血漿中濃度曲線下面積が40~60%高く、15~20%の価格プレミアムを正当化する製剤の革新性を示しています。今後導入される酵素触媒による合成法では、24g/L/h以上の空間時間収率が期待されており、力価が10g/Lを超えるとR-ALAのコストをさらに20%削減できる可能性があります。これにより、この10年が終わる前に、ラセミ体材料の競争優位性は失われると考えられます。
地域別分析
アジア太平洋は2025年の売上高の29.95%を占め、7.65%の成長率を見込んでいます。これは、世界生産能力の45%を占める中国と、25%のシェアを持つインドが牽引しており、両国合わせて年間1,100トン以上を生産しています。中国の主要工場からの注文リードタイムは、連続フロー方式への改修により処理能力が向上し、単位コストが低下したため、6週間を切っています。中国とインドの一級都市では、可処分所得の増加に伴い予防医療への支出が増加しており、国内でのサプリメントの普及が進んでいます。これにより、輸出契約を超えた地域需要が強化されています。
2025年には、北米が大きな市場シェアを占めました。Amazonの豊富な品揃えと、FDAの構造・機能表示に関する柔軟な基準により、頻繁な製品改良が促され、SKUの刷新と消費者の選択肢の拡大につながっています。カナダの市販前承認プロセスは、時間はかかりますが、安全性を保証し、販売価格を高く設定できるため、販売数量の少なさを補っています。メキシコの栄養補助食品市場は年間8~10%の成長を見せていますが、これは輸入ALAに大きく依存しており、サプライチェーンは運賃の変動リスクにさらされている一方で、現地の受託製造(Toll Manufacturing)の機会も生み出しています。
欧州では、栄養補助食品やサプリメント製品の研究開発により、アルファリポ酸に対する需要が著しく高まっています。ドイツの1日600mgという上限は臨床基準に沿っていますが、フランスでは医薬品としての分類が好まれるため、市販薬としての販売が制限されています。イタリアの薬局チャネルでは、薬剤師によるカウンセリングを理由に、1カプセルあたり0.50~0.80ユーロという価格設定が正当化されています。南米では、地域全体の市場規模の60%を占めるブラジルを筆頭に、ANVISA(ブラジル国家衛生監督庁)が定める1日600mgの摂取上限の下で、一桁台半ばの成長率を示しています。一方、中東・アフリカでは、輸入された臨床グレードのサプリメントが高価格で販売されている高所得の湾岸諸国において、数量が徐々に増加しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 抗酸化物質の健康効果に対する消費者の意識の高まり
- 栄養補助食品と機能食品の需要拡大
- 糖尿病性神経障害と神経保護における医薬品の応用拡大
- エナンチオマー精製技術の進歩による高品質R-ALA製品の誕生
- バイオ触媒とフローケミストリーによるスケールアップによる生産コストの削減
- 市場抑制要因
- サプリメントの効能表示と純度に関する世界の厳格な規制
- 原料価格の変動とサプライチェーンの集中
- 光・熱不安定性が飲料用途を制限している
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品形態別
- R-アルファリポ酸
- ラセミ体アルファリポ酸
- S-アルファリポ酸(S-ALA)
- ジヒドロリポ酸(DHLA)
- 用途別
- 機能食品・飲料
- 医薬品製剤
- コスメ・パーソナルケア
- 獣医療と動物栄養
- その他の産業用途
- エンドユーザー産業別
- 一般消費者向けOTC/小売
- ニュートラシューティカルおよびサプリメントメーカー
- 製薬バイオテクノロジー企業
- 化粧品・パーソナルケアブランド
- 受託製造機関(CMO)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AlzChem Group AG
- Avanscure Lifesciences Pvt Ltd
- Fido Pharma Pvt Ltd
- GeroNova Research Inc.
- Jarrow Formulas Inc.
- Merck KGaA
- Nature's Way Brands LLC
- Nordic Naturals Inc.
- NOW Foods
- Shandong Luning Pharmaceutical Co., Ltd.
- Shandong Tonghe Pharmaceutical Co., Ltd.
- Shanghai Shyndec Pharmaceutical Co., Ltd.
- SimSon Pharma Ltd.
- Source Naturals
- Thorne HealthTech Inc.
- West Bengal Chemical Industries Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


