


培地:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
Culture Media - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123530
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、培地市場の規模は、2025年の68億1,000万米ドルから2026年には77億7,000万米ドルへと拡大し、2031年までに150億5,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR 14.12%で成長すると見込まれています。
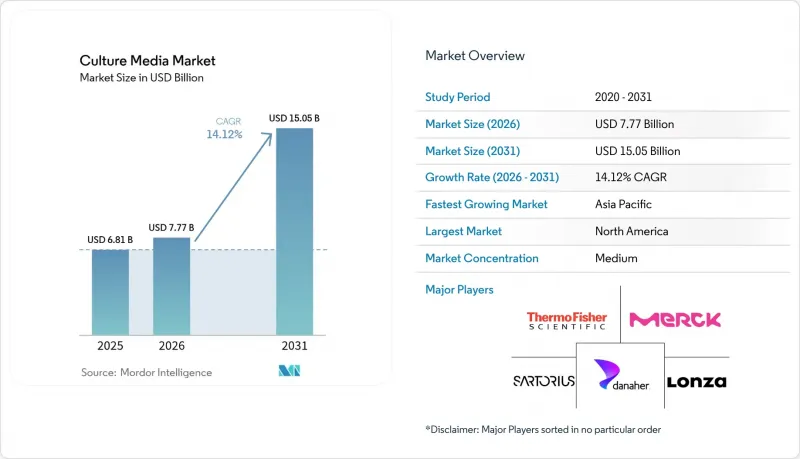
本レポートは、培地タイプ(発色性培地など)、製剤(血清ベースの培地など)、物理的状態(液体培地など)、エンドユーザー(学術・研究機関など)、調製自動化(手動による培地調製など)、バイオプロセス用途(モノクローナル抗体など)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の培地市場の動向と洞察
血清ベースから動物由来成分を含まない培地への移行が、サプライヤーの構図を一変させています
規制当局は現在、外来性因子によるリスクを軽減するため、化学的に定義された製剤を推奨しており、これにより、1ラインあたりのコストが200万米ドルを超える場合があるにもかかわらず、各社は従来のプロセスの再検証を迫られています。血清の供給不安定性と厳格なガイドラインにより、その採用が加速しており、モノクローナル抗体・ワクチン製造施設における新規細胞株の適応の60%以上が、無血清または化学的に定義された培地によって支えられています。コンプライアンスの面だけでなく、成分管理の厳格化により、糖鎖構造の一貫性が向上し、凝集体の形成が抑制されることで、治療効果が直接的に高まります。ターンキープラットフォームを提供するサプライヤー--サーモフィッシャー社のGibco OpTmizerやメルク社のCellvento--は大幅なシェア拡大を果たしている一方、CellGenixのようなニッチプレーヤーは、CAR-TやiPSCのワークフロー向けにGMPグレードの混合物をカスタマイズしています。
mRNA・ウイルスベクターワクチン生産能力の急速な拡大が培地需要を支える
パンデミック後のインフラは、腫瘍学・感染症のパイプラインへと再配分されており、高密度懸濁培地の消費量は高水準を維持しています。Moderna社の18億米ドルを投じたメルボルン拠点は、栄養豊富な製剤の複数年供給契約を確固たるものにする製造拠点の拡充を象徴しています。ウイルスベクターを用いた遺伝子治療プラントでは、高濃度のグルコース、脂質、グルタミンが要求されるため、独自の給餌戦略を持つサプライヤーにとって専門的なニッチ市場が生まれています。1ミリリットルあたり1億個以上の細胞を処理する灌流システムでは、浸透圧の急上昇を最小限に抑える長期使用可能な培地が求められますが、この技術的課題は、FDAの「新興技術プログラム(Emerging Technology Program)」の下で検証された、代謝産物のバランスが取れた配合により解決されています。
医薬品グレードの原材料価格の高騰が利益率を圧迫し、生産能力の拡大を遅らせる
2023年から2025年にかけて、中国の化学プラントの生産制限や欧州での汚染による操業停止が供給に打撃を与え、アミノ酸価格は最大40%急騰しました。これにより、ベンダーは契約の再交渉を余儀なくされ、コストを川下へ転嫁することになりました。組換え成長因子の市場は、メルク、サーモフィッシャー、シノ・バイオロジカルが主導する寡占状態が続いており、小規模なサプライヤーにとっての投入価格リスクを増大させています。味の素によるタイでの発酵設備拡張に代表される垂直統合は、供給の安定化を目指していますが、価格形成に影響を与えるには時間を要する見込みです。
セグメント分析
2025年、培地市場において脱水粉末が51.55%のシェアを占めました。これは、24か月の保存期間に加え、研究機関や診断施設における着荷コストが30~40%低いことが後押しとなりました。一方、調製済み液体製品は、CDMOや大手製薬企業が汚染リスクをゼロに近づけ、ダイレクトコネクトバッグシステムと自動混合機を統合していることから、2031年までにCAGR15.25%を記録すると見込まれています。即用型バッグはバッチ調製時間を8時間短縮し、微生物基準逸脱を推定60%削減することで、規制当局の要件を満たしつつ、より付加価値の高い業務に人員を振り向けることが可能になります。
臨床微生物学分野における発色プレートの需要により、半固体タイプの製品が再興していますが、コールドチェーンの不安定さから現場での再構成が好まれる新興経済国では、脱水製品が依然として支持されています。最終濃度まで希釈する濃縮液と高粘度液体のハイブリッド製品は、コストと利便性のギャップを埋めており、中堅のCDMOは、即用型製品に支払うべき全額のプレミアムを支払うことなく、無菌フィルターの制約を回避できるようになっています。連続製造が普及するにつれ、予測可能なジャストインタイムの液体供給が、調製済み製品の台頭を後押しし、培地市場全体の調達サイクルを再構築することになるでしょう。
2025年には、血清フリーの混合培地が47.53%のシェアを獲得し、ほとんどのモノクローナル抗体・ワクチンの製造において、動物由来の補足成分からの移行が進みました。しかし、規制当局が先進治療法に対して完全なトレーサビリティと異種由来成分不使用を要求する中、化学的に定義された培地はCAGR15.75%で拡大しており、これは血清ベースの成長率の3倍以上に相当します。アミノ酸バランスと脂質キャリアの改良により、化学的に定義された培地は血清添加培地と同等かそれ以上の力価を実現できるようになり、プロセスエンジニアの間で性能に対する懸念が薄れつつあります。
幹細胞・オルガノイドの調査分野は、GMPグレードの小ロット注文が主流となる高利益率のニッチ市場です。FUJIFILM Irvine Scientificなどのベンダーは、複数の多能性細胞株で認証された製剤に対し、この分野でプレミアム価格を設定しています。汎用バイオ医薬品については、血清ベースの従来型生産ラインが依然として存在しますが、生産能力の拡大や技術移転に伴う各施設の操業停止のたびに、化学的に定義されたプロセスが導入されるケースが増加しており、培地市場は追跡可能な成分へと恒久的にシフトしつつあります。
地域別分析
2025年、北米は培地市場で38.23%のシェアを占め、市場を牽引しました。同地域には大規模なバイオ医薬品施設が集中しており、連続バイオプロセスの導入においても先駆的な役割を果たしています。米国の連邦政府による先進治療イニシアチブや、堅調なベンチャーキャピタル・エコシステムが需要をさらに下支えしており、確立されたベンダーに有利な複数年にわたる供給契約が定着しています。カナダは、オンタリオ州・ブリティッシュコロンビア州の再生医療クラスターを通じてニッチな需要を生み出しており、これらの地域では州の助成金により初期段階の幹細胞プログラムが支援されています。
欧州は、EMA(欧州医薬品庁)の厳格な品質基準と、アイルランドからドイツを経てスイスに至る密度の高いCDMO(受託開発・製造)回廊を活用し、成熟しつつも着実な成長を維持しています。同地域におけるグリーンバイオ製造への取り組みも、カーボンフットプリントを低減した培地製剤への関心を高め、植物由来の加水分解物代替品に関する調達パイロットプロジェクトの開始につながっています。パンデミック対策のための政府のインセンティブにより、mRNAワクチンの生産能力が維持されており、これが液体培地の基礎的な消費量を下支えしています。
アジア太平洋地域は、国内調達を義務付ける中国の自給自足政策や、欧米企業との契約獲得に成功しているインドのコスト競争力のあるCDMOセクターに牽引され、CAGR15.42%で世界最速の成長を遂げています。韓国の大手企業であるサムスン・バイオロジクスとセルトリオンは、パーフュージョン設備を拡張しており、これにより栄養豊富な培地の需要が高まっています。ハラール認証の機会を後押しとして、東南アジアのメーカーが台頭しつつある一方、オーストラリアのモデルナ工場はオセアニア地域の重要性を確固たるものにしています。中東・アフリカでは、湾岸協力会議(GCC)の多角化プログラムや、北アフリカ全域における病原体検査能力の向上に伴い、徐々に導入が進んでいます。ブラジルを筆頭とするラテンアメリカでは、バイオシミラーの生産能力を拡大していますが、為替変動の影響により購買サイクルが抑制されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 血清ベースの培地から動物由来成分を含まない培地への移行
- 迅速かつ大規模なmRNA/ウイルスベクターワクチンの生産能力拡大
- バイオシミラー製造の急増がバルク培地の需要を生み出す
- CDMO・大手製薬企業における全自動培地調製システムの導入
- 灌流バイオリアクターの高度化が、高栄養培地の革新を牽引
- 地域特有のハラール/コーシャー認証が新たな市場を開拓
- 市場抑制要因
- 医薬品グレードの原材料価格の高騰とサプライチェーンの脆弱性
- ロット間のばらつきが、複雑な培地の規制当局による承認を妨げ
- メディア最適化の専門家における世界の人材不足
- 連続処理によるGMP試験において、エンドユーザーが媒体のバリデーションに消極的
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 培地タイプ別
- 発色性培地
- 脱水培地
- 調製済み/即用型培地
- 製剤別
- 血清ベースの培地
- 無血清培地
- 化学的に定義された培地
- 幹細胞培地
- スペシャリティ/カスタムメディア
- 物理的状態別
- 液体培地
- 粉末媒体
- 半固体/ゲル培地
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 受託開発・製造組織(CDMO)
- 学術研究機関
- 臨床・診断検査室
- その他のエンドユーザー
- 調製自動化別
- 手動による試料調製
- 自動試料調製システム
- バイオプロセスへ用途別
- モノクローナル抗体
- ワクチン(mRNA、ウイルスベクター、サブユニット)
- 細胞・遺伝子治療
- 組換えタンパク質・酵素
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Ajinomoto Co. Inc.
- Avantor Inc.
- Becton, Dickinson and Company
- Bio-Rad Laboratories Inc.
- Caisson Laboratories Inc.
- CellGenix GmbH
- Corning Incorporated
- Danaher Corp.(Cytiva)
- Eppendorf SE
- FUJIFILM Holdings(Irvine Scientific)
- GE HealthCare
- HiMedia Laboratories Pvt. Ltd.
- KOHJIN Bio Co. Ltd.
- Lonza Group Ltd.
- Merck KGaA(MilliporeSigma)
- MP Biomedicals LLC
- PAN-Biotech GmbH
- PeproTech Inc.
- PromoCell GmbH
- Sartorius AG
- Takara Bio Inc.
- Thermo Fisher Scientific Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日