


正極材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cathode Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124111
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、正極材の市場規模は2025年に391万トンと評価され、2026年の485万トンから2031年までに1,432万トンに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは24.15%となる見込みです。
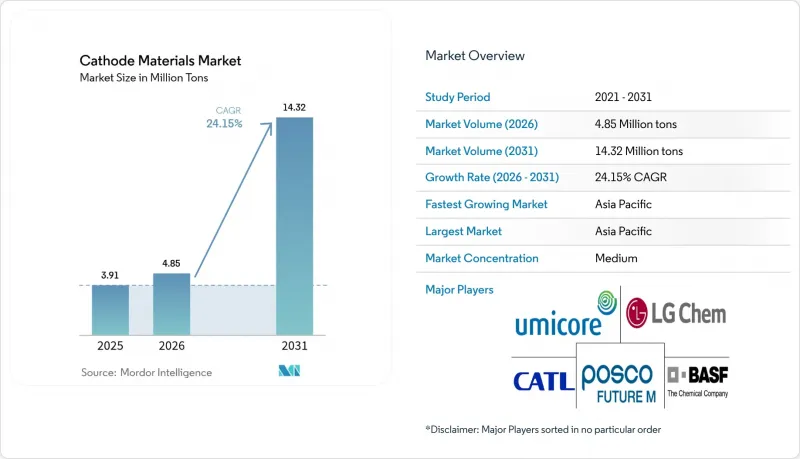
本レポートは、材料別(リン酸鉄リチウム、酸化コバルトリチウム、酸化マンガンリチウムなど)、電池タイプ別(リチウムイオン、鉛酸、ナトリウムイオン、フロー電池)、エンドユーザー産業(自動車、民生用電子機器など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は数量(トン)ベースで提示されています。
世界の正極材市場の動向と洞察
EV生産台数の急増
世界の電気自動車(EV)生産台数は2025年に1,380万台に達し、2028年までに2,200万台を超えると予測されています。60kWhのバッテリーパック1つにつき8~12kgの活物質が使用されるため、この傾向は正極材の需要を押し上げる要因となります。BYDは2026年に400万台のプラグインハイブリッド車を生産し、2024年の生産台数を倍増させる計画であり、アジア全域での規模拡大を裏付けています。CATLの「Qilin」のような大容量セルへの移行により、電極コーティングが厚くなることで、1台あたりの正極材搭載量が増加します。車両の電動化も需要をさらに押し上げており、その一例として、UPSが2025年にLFPを搭載した配送用バンを1万台発注したことが挙げられます。商用車の使用サイクルはLFPの耐久性を活かすため、正極材市場に景気変動に左右されない安定性をもたらします。
政府のインセンティブと排出ガス規制
米国の「インフレ抑制法」第45X条では、国産セルに対し1キロワット時あたり10米ドル、モジュールに対し45米ドルの補助金が支給されることとなり、これにより米国国内で計550GWhの生産能力を持つ18カ所のギガファクトリー建設が発表されました。欧州では、「バッテリー規制」により、2027年までにカーボンフットプリントの開示が義務付けられ、2030年までに基準値が引き上げられることになっており、風力エネルギーを80%調達しているユーミコア社のニサ工場など、再生可能エネルギーに連動した正極材工場が優位に立っています。中国は新エネルギー車の購入税免除措置を2027年まで延長し、世界最大のEV市場における需要を維持しています。インドが先進的な電池向けに導入した24億米ドルの「生産連動型インセンティブ」は、リライアンス・インダストリーズやラジェシュ・エクスポーツを誘致し、南アジアを正極材消費の新たな拠点として位置づけています。
中国におけるサプライチェーンの集中
2024年、中国は世界のリチウム水酸化物の78%、硫酸マンガンの93%を精製しており、国内サプライヤーが国内需要を優先させた場合、欧米の自動車メーカーは供給リスクにさらされることになります。フォードは、リチウム不足の際に中国の前駆体パートナーが出荷先を変更したため、2024年に「F-150ライトニング」の航続距離延長モデルの発売を4ヶ月延期しました。米国の防衛評価報告書は、台湾海峡での紛争が正極材の供給を遮断する可能性があると警告しています。一方、フォルクスワーゲンのPowerCoのような欧州の企業は、NMC前駆体の82%を中国に依存しています。年間20 ktの前駆体プラントの建設には1億5,000万米ドルと30ヶ月を要するため、供給源の多様化は遅れています。「ウイグル人強制労働防止法」の遵守により、自動車メーカーは多段階のサプライチェーンを追跡する義務を負い、管理上の負担が増大しています。
セグメント分析
リン酸鉄リチウムは2025年の出荷量の41.10%を占め、2031年まで年率24.97%で拡大すると予測されています。これは、テスラやBYDが量産モデルからコバルトやニッケルを排除したことが反映されています。BYDの「Bladeパック」は、NMC 622とのエネルギー密度の差を15%にまで縮め、より広範な普及を後押ししています。プレミアムブランドでは依然として高ニッケルNMCが採用されています。BMWの「Neue Klasse」は285 Wh/kgのNMC 811を採用しており、航続距離500kmが必須条件となる分野でこの化学組成を位置づけています。リチウム・ニッケル・コバルト・アルミニウム(LiNiCoAl)は、長距離用バッテリーパックにおいてニッチながらも収益性の高い市場を占めていますが、コバルト価格の下落により、その利益率の優位性は損なわれつつあります。二酸化鉛は依然としてスターターバッテリーに使用されていますが、12Vリチウム電池への置き換えが進むにつれてシェアを譲ることになるでしょう。価格に敏感なアジア市場でナトリウムイオン車が発売されるにつれ、リン酸鉄ナトリウムのシェアは上昇し、正極材料市場の幅を広げていくでしょう。
地域別分析
アジア太平洋地域は2025年に市場シェアの79.10%を占め、2031年までCAGR26.34%で成長する見込みです。これは、採掘、加工、セル製造にわたる深い統合を反映しています。中国は、コスト面での優位性と独自のプロセス技術を通じてこのエコシステムの中核を担い、持続的なイノベーションのスピードを可能にしています。韓国と日本は、高精度な製造技術と先進的な材料配合を補完的に提供し、この地域の優位性を強化しています。インドネシアによる150億米ドルの製錬投資と、ベトナムによる10年間にわたる免税措置により、東南アジアは前駆体と組立の双方の拠点としての役割を果たし、正極材市場の東への重心をさらに強めています。
北米でも、国内工場のリスクを軽減するセクション45X税額控除を背景に需要が拡大しています。米国の生産は、BASFオハイオ工場とアルベマール・キングスマウンテン工場によって支えられており、POSCO FUTURE Mおよびタロン・メタルズが設備を稼働させれば、カナダの生産能力は3倍に拡大することになります。メキシコでは、ガンフェンとティアンチーによる20億米ドルの投資流入により、USMCAの基準を満たすニアショアリング回廊が形成されています。こうした動きにより、納期が短縮され、正極材市場のサプライチェーンがアジア以外にも多様化しています。
欧州もまた、欧州バッテリー・アライアンスが現地生産に資金を提供することで台頭しています。2024年のドイツの生産量は、BASFシュヴァルツハイデおよびウミコア・ニサにより増加し、一方、英国では、JLR向けにタタ・ケミカルズが推進する年間4万トンのLFPプロジェクトにより生産が再開されました。南米では、リチウム資源が豊富なチリとアルゼンチンが水酸化リチウムを輸出し、2万2,000トンの正極前駆体を供給しています。また、モロッコのブー・アッザー鉱山は、欧州の拠点に硫酸コバルトを供給しています。中東およびアフリカのシェアは低いもの、戦略的原材料を保有しており、前駆体輸出国としての地位を確立する可能性があります。こうした地理的な多様化が相まって、地域的なショックから正極材市場を守っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV生産台数の急増
- 政府によるインセンティブと排出規制
- スケールメリットによるバッテリーパックのコスト低下
- 米国およびEUにおけるカソード供給チェーンの現地化
- ナトリウムイオン電池およびLMFPの商用化が需要を拡大
- 市場抑制要因
- 中国におけるサプライチェーンの集中
- 全固体電池は陰極質量/kWhを低減します
- 高マンガン系化学物質の処理における課題
- バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材別
- リン酸鉄リチウム
- 酸化コバルトリチウム
- リチウム-ニッケルマンガンコバルト
- 酸化リチウムマンガン
- リチウムニッケルコバルトアルミニウム酸化物
- 二酸化鉛
- その他の材料(リン酸鉄ナトリウム、オキシヒドロキシド、グラファイト)
- バッテリータイプ別
- リチウムイオン
- 鉛蓄
- ナトリウムイオン
- フロー電池
- エンドユーザー産業別
- 自動車
- 家庭用電子機器
- 電動工具
- エネルギー貯蔵
- その他のエンドユーザー産業(医療機器、航空宇宙など)
- 地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- インドネシア
- ベトナム
- タイ
- マレーシア
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- Contemporary Amperex Technology Co., Limited
- Ecopro BM
- Eramet(Sandouville)
- Guangxi CNGR Advanced Material
- Himadri Speciality Chemical Ltd
- Huayou Cobalt Co., Ltd.
- IBU-tec
- LANDF CORP
- LG Chem
- MITSUI MINING & SMELTING CO.,LTD.
- NICHIA CORPORATION
- Nippon Chemical Industrial Co., Ltd.
- POSCO FUTURE M
- Shenzhen Dynanonic Co., Ltd.
- Showa Denko Materials
- Sumitomo Metal Mining Co., Ltd.
- Targray
- Umicore
- XTC New Energy Materials
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


