


グラファイトフェルト:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
Graphite Felt - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 1690882
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
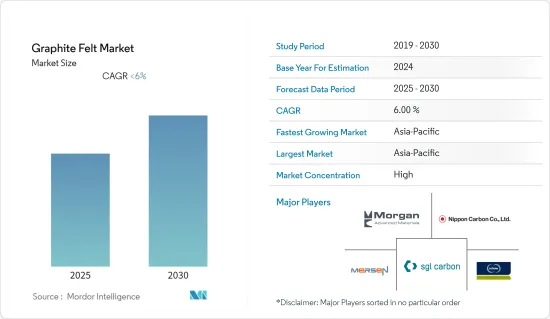
グラファイトフェルト市場の予測期間中のCAGRは6%以下と予測されます。
COVID-19の発生により、世界中で全国的な封鎖が行われ、製造活動やサプライチェーンの混乱、生産停止が2020年の市場にマイナスの影響を与えました。しかし、2021年には状況が回復し始め、予測期間中に市場の成長軌道を回復しました。
短期的には、アジア太平洋における産業用途の需要増加と工業化の進展が、調査対象市場の需要を牽引するとみられます。
その反面、カーボンフェルト製造に関連する高コストは、市場成長の妨げになると考えられます。
再生可能エネルギーに対する需要の増加は、今後数年間で市場に機会をもたらす可能性が高いです。
グラファイトフェルトの市場動向
断熱セグメントからの用途の増加
グラファイトフェルトは、柔らかく柔軟な高温耐火断熱材の特性を持ち、優れた断熱材となります。真空や保護された雰囲気の環境では、最高~3,000℃で機能します。
グラファイトフェルト製品は、化学的に不活性、耐熱性、低熱伝導率、低電気伝導率、低熱膨張率、低摩擦係数、低X線・電子線吸収係数などの化学的・物理的特性で高く評価されています。
さらに、これらの製品は、粗鋼生産、アルミニウム生産、石油化学産業、化学処理産業、冶金産業、セラミック産業などのさまざまなセグメントで使用することができ、断熱材のニーズに応えます。高い歩留まり性能への継続的な注目は、これらの産業が極端な温度に向かってプロセスを稼動させることを推し進め、その結果、性能を向上させたグラファイトフェルトのような高温絶縁製品への需要を生み出しています。
2021年の世界の粗鋼生産量は19億5,050万トンとなり、2020年の18億8,040万トンと比べて3.7%の増加を記録しました。
韓国では化学品に対する産業需要が増加しているため、石油化学産業も投資機会を提供しており、主導権を握る企業も少なくないです。例えば2019年7月、GS EnergyとLotte Chemicalは合弁事業として石油化学プラントの建設を計画しました。両社は2023年までにプラント建設のために6億7,700万米ドルを投資しており、これは調査対象市場の需要をさらに高める可能性が高いです。
グラファイトフェルトは、特に高温真空炉や不活性ガス炉の断熱材として設計されています。炉は主にセントラルヒーティングシステムの主要部品として使用されます。これらは、空気、蒸気、温水などの中間流体の動きを通して内部空間に熱を供給するために常設されています。
したがって、前述のすべての要因は、調査した市場の需要に大きな影響を与えると予想されます。
アジア太平洋では中国が市場を独占する
アジア太平洋では、中国が最大の生産拠点であり、グラファイトフェルトに対する様々なエンドユーザー産業からの需要が増加しています。
国家統計局によると、中国の付加価値工業生産高は、2020年の31兆3,000億元から2021年には前年比9.6%増となり、世界の製造業生産高の30%を占めました。
世界鉄鋼機構によると、2021年の中国の粗鋼生産量は10億3,280万トンで、2020年に比べ3%減少しました。さらに、生産量上位10社のうち7社が中国の鉄鋼メーカーです。中国の主要企業は、China Baowu Group、HBIS Group、Shagang Group、Ansteel Group、Jianlong Group、Shougang Group、Shandong Steel Groupです。
中国政府は、排出量を削減するため、2021年にGDPあたりのエネルギー消費量を3%削減することを決定しました。鉄鋼業は主要な汚染源であるため、中国工業情報化部は、排出量削減の最も効果的な方法として鉄鋼生産量の削減を計画しています。これは、調査した市場に悪影響を及ぼす可能性が高いです。
さらに、中国は世界のグラファイトの約64%を生産し、世界のコバルト精製産業の80%を占めています。第2段階の電池製造においても、結果は同じです。中国のバッテリー大手2社、Contemporary Amperex Technology(CATL)とBuild Your Dreams(BYD)が市場の32%を占めています。
さらに、中国は世界最大の電子機器生産基地でもあります。ZVEI Dia Elektroindustrieによると、中国のエレクトロニクス産業は2020年に約24億3,000万米ドルとなり、2021年と2022年には前年比11%と8%で成長すると予測されています。さらに、中国の半導体売上高は2021年に1,829億3,000万米ドルに達し、グラファイトフェルトにとって巨大な市場となります。
したがって、前述のすべての要因は、同国で調査された市場の需要に大きな影響を与えると予想されます。
グラファイトフェルト産業概要
世界のグラファイトフェルト市場は部分的に統合された市場であり、市場の主要シェアを獲得するために主要企業間で激しい競争が繰り広げられています。市場の主要企業(順不同)には、SGL Carbon、Morgan Advanced Materials、Nippon Carbon、MERSEN GRAPHITE、Schunk Carbon Technologyなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 促進要因
- 産業用途とエネルギー効率からの需要増加
- アジア太平洋における工業化の進展
- 抑制要因
- カーボンフェルト製造に伴う高コスト
- その他の抑制要因
- 産業バリューチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競合の程度
第5章 市場セグメンテーション
- 原料タイプ
- ポリアクリロニトリル(PAN)
- レーヨン
- 石油ピッチ
- 用途
- 断熱材
- 電池
- 半導体
- その他の用途(吸収材、自動車排気ライニング)
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 市場シェア分析**/ランキング分析
- 主要企業の戦略
- 企業プロファイル
- Anssen Metallurgy Group Co. Ltd
- Av Carb LLC
- Beijing Great Wall Co. Ltd
- Carbon Composites Inc.
- CeraMaterials
- CFCCARBON Co. Ltd
- CGT Carbon GmbH
- Chemshine Carbon Co. Ltd
- CM Carbon.
- HPMS Graphite
- Liaoning Jingu carbon material Co. Ltd
- Mersen Graphite
- Morgan Advanced Materials
- Nippon Carbon Co. Ltd
- Schunk Carbon Technology
- SGL Carbon
- Sinotek Materials Co. Ltd
第7章 市場機会と今後の動向
- 再生可能エネルギー需要の増加