


ウェアラブル慣性センサー:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Wearable Inertial Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 179 Pages
- 納期
- 2~3営業日
- 商品コード
- 1687233
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
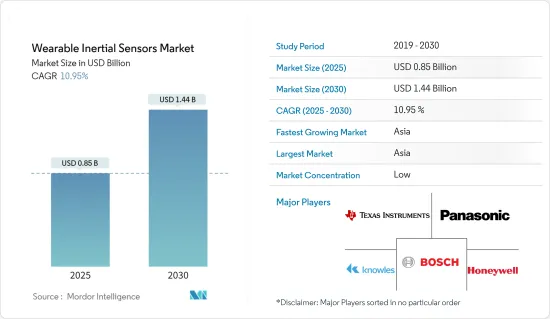
ウェアラブル慣性センサー市場規模は、2025年に8億5,000万米ドルと推定され、予測期間(2025-2030年)のCAGRは10.95%で、2030年には14億4,000万米ドルに達すると予測されます。
ウェアラブル慣性センサーは、慣性測定ユニット(IMU)としても知られ、1つ以上の加速度計、ジャイロスコープ、磁力計を使用して運動関連パラメータを測定するように設計された電子機器です。これらのセンサーは小型で軽量であり、日常活動中の動きを追跡するために個人が簡単に装着することができます。
主なハイライト
- ジャイロスコープ、加速度計、地磁気センサーを含むウェアラブル慣性センサーは、過去10年間に大きく発展しました。性能、小型化、コスト低下により、ウェアラブル慣性センサーは、スマートフォンやスマートウォッチなど、いくつかの日常生活製品に組み込まれています。
- ウェアラブル慣性センサーの応用分野は多岐にわたる。例えば、消費者市場では活動モニタリングやフィットネストラッキングが広く採用されています。ウェアラブル慣性センサーからの信号データに基づく様々な医療アプリケーションも開発されており、転倒リスク評価、転倒検出、パーキンソン病の早期発見などがあります。パーキンソン財団によると、2016年の推定パーキンソン病患者数は約100万人でした。この数は2030年までに約180万人に増加すると予測されています。このような開発が、調査対象市場の需要を高めています。
- 世界中で都市化が進み、携帯性、1つのデバイスに複数の機能、コンパクトでタイムスケジュールなど、消費者の要求をよりよく満たすことができる、高度で審美的に魅力的な消費者向け電子製品に対する需要が大幅に高まっています。さらに近年、可処分所得の増加やデジタル・ソリューションの浸透により、世界的にかなりの数のミレニアル世代がスマートウォッチを含む様々なタイプのウェアラブルをいち早く採用しています。
- アップル、サムスン、フィットビットを含むほとんどのウェアラブルデバイスプロバイダーは、リアルタイムで健康状態を更新する高度な健康モニタリング機能を統合しているため、ウェアラブルはさらに高齢者層での採用が急増しています。ヘルスケア・ウェアラブルに対する需要の高まりを考慮し、新規参入企業は革新的なソリューションを発表することで、調査対象業界において継続的に存在感を示しており、これも調査対象市場の成長にプラスの影響を与えています。
- しかし、ウェアラブル製品の高コストと先進地域全体の厳しい規制遵守が、調査市場の課題となっています。さらに、世界の共通規格の欠如に起因する相互運用性の懸念も、調査対象市場の成長を抑制する主な要因の1つであると予想されます。
ウェアラブル慣性センサー市場の動向
コンシューマエレクトロニクスが大幅な成長を遂げる
- 新たな動向である慣性ウェアラブル・センサー技術は、コンシューマエレクトロニクスを日常活動に統合し、身体のどの部分にも装着できる機能でライフスタイルの変化に対応します。家電業界におけるウェアラブル慣性センサーの動向は、インターネット接続などの要因によって牽引されています。ITUによると、世界のインターネットユーザー数は2023年に54億人に達しました。
- センサー、特に圧力センサーやアクティベーターの進歩や小型化が進んでいることも、家電業界におけるウェアラブル慣性センサー市場の範囲を拡大しています。センサーの生体適合性が高まるにつれ、ヘルスケアやフィットネス活動への使用も大幅に増加しています。このため、ここ数年でウェアラブルデバイスの販売台数は大幅に増加しています。シスコによれば、コネクテッド・ウェアラブル・デバイスの成長は、2020年の8億3,500万台から2022年には11億500万台となり、特にヘルスケア・アプリケーションにおいて大きな期待が寄せられています。多くの企業が先進的な微小電気機械システム(MEMS)やデジタル・センサーの開発に投資しており、そのサイズはさらに縮小され、幅広い市場応用をカバーしています。
- 微小電気機械センサー(MEMS)と加速度計は、電子安定制御とエアバッグ展開に使用されます。慣性計測ユニットまたはIMU(MEMS加速度計とMEMSジャイロスコープを組み合わせたもの)は、技術の進歩に伴いウェアラブル用に開発され、全地球測位システム(GPS)や慣性計測ユニット(加速度計、ジャイロスコープ、地磁気計で構成)センサーなど、日常的に使用されている民生用電子機器の影響を受けています。そのため、フィットネス・トラッキング・ウェアラブルは、もっぱらこれらのセンサーを中心に展開されています。
- 例えば、ニンテンドースイッチNintendo LaboのJoy-conは、加速度計とジャイロスコープにデフォルトのセンサーを搭載しています。Joy-conと段ボールを組み合わせて、ロボットのような人工的なウェアラブルを作り、ゲーム機能に応用します。これは通常、簡素化されたカスタムウェアラブル技術で没入型体験をすることで、将来の世代(若い年齢層ほどテクノロジーに親しんでいる)の壁を破るという任天堂の方法です。
- 加速度計はモーションセンサーで、ウェアラブルに使用されます。重力や直線といった加速度のブランドは、そのセンシング能力を示しています。一方、その測定能力により、測定データをさまざまな目的でプログラミングすることができます。例えば、ランニングをするユーザーは、最高速度の出力と加速度にアクセスすることができます。さらに、加速度計はスマートウォッチやリストバンドのように睡眠パターンを追跡できるため、家電分野におけるウェアラブルモーションセンサーの需要を牽引しています。
アジア太平洋地域が市場を独占する
- アジア太平洋地域は、ウェアラブルデバイスやデジタル技術の普及が進み、消費者層が厚いことから、予測期間中に顕著な成長が見込まれます。このような見通しを考慮し、OEMメーカーもIMU(慣性計測ユニット)やMEMS技術の拡大に向けてかなりの支援を行い、新たに開発された製品の普及を強化しています。さらに、中国、台湾などの台頭によるエレクトロニクス産業の進化も、調査対象市場の成長に寄与しています。
- ウェアラブル慣性センサー市場は、中国で最も大きく急成長している市場の1つとなっています。スマートウォッチ、フィットネストラッカー、仮想現実(VR)ヘッドセット、モーションキャプチャースーツはすべて、動きと方向を検出できるセンサーであるウェアラブル慣性センサーを使用しています。中国におけるウェアラブル慣性センサー市場の急成長は、同国がウェアラブル技術を受け入れつつあり、健康志向の人口が拡大していることが主な要因となっています。
- ウェアラブル技術の人気の高まりと、健康とフィットネスを測定する需要の高まりは、いずれも近年のインドにおけるウェアラブル慣性センサー市場の巨大な上昇に寄与しています。加速度計、ジャイロスコープ、磁力計などのウェアラブル慣性センサーは、ウェアラブル・デバイスに動きや方向に関する情報を与えるために不可欠であり、同国の顧客、アスリート、医療専門家に人気があります。
- 技術的に熟達した環境と、利便性と革新性を重視する社会が、日本のウェアラブル慣性センサー市場の一貫した成長を後押ししています。ウェアラブル慣性センサーは、ヘルスケア、スポーツ、エンターテインメント、ゲーム産業など、さまざまな分野で利用されています。一般的な健康状態の監視と強化のための慣性センサー付きウェアラブルの使用は、日本の高齢化人口と健康とウェルビーイングへの強い関心によって加速しています。
- 韓国の技術に精通した人口とウェアラブル技術への関心の高さから、韓国のウェアラブル慣性センサー市場は近年急速に拡大しています。スマートウォッチ、フィットネス・バンド、バーチャル・リアリティ・ヘッドセット、その他のウェアラブル医療機器はすべて、ウェアラブル慣性センサーをある程度まで搭載しています。エンターテインメント、健康、フィットネスへの重点の高まりと先端技術の採用により、韓国市場ではこれらのガジェットの需要が増加しています。
- その他アジア太平洋地域の慣性センサー市場は、シンガポール、オーストラリア、マレーシア、その他アジア太平洋地域でウェアラブルセンサーの需要を感知している国などを含み、フィットネスとウェルネスへの関心の高まり、高齢化人口の増加、テクノロジーとヘルスケアの進歩によって、過去数年間着実に増加しています。
ウェアラブル慣性センサー産業の概要
研究開発への投資、パートナーシップや提携は、この市場で活動するベンダーの戦略的焦点の一部となることが予想されます。これに加えて、技術革新への投資や戦略的提携による市場拡大も、同市場におけるベンダーの焦点になるとみられます。流通チャネルや顧客層へのアクセスは、市場で事業を展開する大手ベンダーほど高いです。これに加え、ベンダーは提携や買収を通じて市場での能力拡大に注力する傾向があります。全体として、競争企業間の敵対関係は高くなると予想されます。市場の主要ベンダーとしては、Texas Instruments Incorporated、Panasonic Corporation、Bosch Sensortec GmbH、Knowles Electronics、Honeywell International Inc.などが挙げられます。
2023年1月、Quadricとオスラムは、可視光・赤外光用CMOSセンサーの最先端MiraファミリーとQuadricの最先端Chimera GPNPUプロセッサーを組み合わせた統合型センシングモジュールを開発するための協業パートナーシップを確立しました。統合された超低消費電力モジュールにより、ウェアラブル技術で新しいタイプのスマート・センシングを使用することが可能になります。
アナログ・デバイセズ社は2022年12月、オレゴン健康科学大学(OHSU)と共同で、10代の若者のメンタルヘルス危機の高まりに対処するため、重要なメンタルヘルス指標を検出するスマートウォッチを開発しました。世界初の唯一無二のプロジェクトに関する協力の通り、OHSUはADIの革新的な技術と製品を活用し、急増している世界の精神衛生危機に対処して、人々の生活を救い、改善し、豊かにします。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリスト・サポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 業界の魅力度-ポーターファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
- COVID-19とマクロ経済動向の業界への影響
- 技術スナップショット
第5章 市場力学
- 市場促進要因
- 健康意識の高まり
- ウェアラブルフィットネスモニターの需要拡大
- 急速な技術の進歩
- 市場抑制要因
- セキュリティ上の懸念
- デバイスの高コスト
第6章 市場セグメンテーション
- 製品タイプ別
- スマートウォッチ
- フィットネスバンド/アクティビティトラッカー
- スマートウェア
- スポーツギア
- その他
- エンドユーザー別
- ヘルスケア
- スポーツ・フィットネス
- 家電
- エンターテイメント・メディア
- 政府・公共事業
- その他
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- アジア
- 中国
- インド
- 日本
- 韓国
- オーストラリアとニュージーランド
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- 北米
第7章 競合情勢
- 企業プロファイル
- Texas Instruments Incorporated
- Panasonic Corporation
- Bosch Sensortec GmbH
- Knowles Electronics
- Honeywell International Inc.
- TE Connectivity Ltd
- Analog Devices Inc
- General Electric Co.
- AMS osram AG
- STMicroelectronics NV
- Infineon Technologies AG
- NXP Semiconductors NV
- InvenSense, Inc.(TDK Corporation)
第8章 投資分析
第9章 市場機会と今後の動向
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 179 Pages
- 納期
- 2~3営業日