


飼料用ビタミン:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Feed Vitamins - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 383 Pages
- 納期
- 2~3営業日
- 商品コード
- 1686252
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
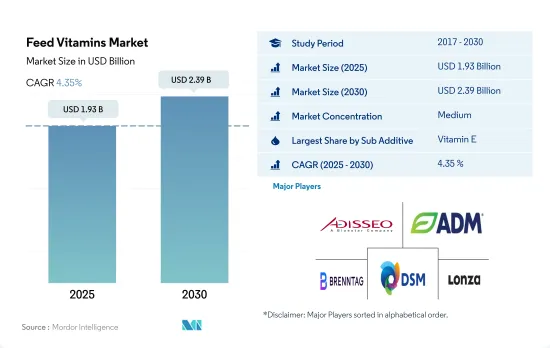
飼料用ビタミンの市場規模は2025年に19億3,000万米ドルと推定され、2030年には23億9,000万米ドルに達すると予測され、予測期間(2025-2030年)のCAGRは4.35%で成長する見込みです。
- 飼料用ビタミンは動物飼料に欠かせない要素であり、動物の成長を助け、病気を予防し、骨の開発を促進します。2022年には、飼料ビタミンは世界の飼料添加物市場の5.2%を占め、動物の健康維持におけるその重要性を反映しています。
- アジア太平洋地域が世界の飼料ビタミン市場の32%を占め、2022年には北米が25.6%、欧州が23%と続いた。アジア太平洋地域の市場シェアが高いのは、同地域の飼料添加物の普及率と動物個体数が高いためです。北米と欧州も、動物の飼育頭数が多く、企業が投資していることから高いシェアを占めています。
- ビタミンEは最も消費されている飼料用ビタミンであり、2022年には4億9,790万米ドルを占めると推定され、ビタミンBとビタミンAがこれに続きます。ビタミンEは、卵の繁殖力と生産力を高めるために使用される家禽類の飼料において重要であるため、市場シェアが高いです。飼料用ビタミンの最大の消費者は家禽類であり、成長と生産性におけるその重要性から、2022年には飼料用ビタミンの世界市場の45%を占めました。
- 予測期間中、ビタミンEとCのCAGRはそれぞれ4.4%で他のビタミンよりも成長が速く、次いでビタミンBのCAGRは4.3%と予測されています。この成長は、家禽肉、牛肉、乳製品の生産のために家禽と反芻動物の飼育が世界的に増加していることに起因しています。
- 飼料添加物の重要性に対する認識の高まりと、食肉と乳製品の商業的養殖に対する需要の高まりが、世界の飼料ビタミン市場を牽引する主要因になると予想され、予測期間中のCAGRは4.3%と予測されます。
- 飼料用ビタミンの世界市場は、動物の成長と市場開拓、くる病や骨軟化症などの病気の予防に重要な役割を果たすため、飼料添加物産業の中でも重要な分野です。2022年、飼料ビタミン市場は世界の飼料添加物市場の5.2%を占めました。
- 2022年現在、アジア太平洋地域が5億4,660万米ドルの市場価値で世界の飼料用ビタミン市場を独占しています。これは、普及率が高いことと、2022年に5億トンが生産されるという飼料生産量の多さに起因しています。中国はアジア太平洋市場の主要企業で、市場シェアの44.3%を占めています。人口と経済成長、畜産物需要の増加が市場成長の原動力となっています。
- 米国は現在、飼料用ビタミン市場で最大かつ急成長している国であり、2022年の市場シェアは17.9%を記録しました。同国の広範な商業用動物飼育と革新的な生産手順が成功に寄与しています。タイ、日本、英国が急成長国として浮上しており、予測期間中の推定・予測CAGRはそれぞれ5.1%、5.1%、4.8%です。これらの国では畜産が急成長しており、成長に寄与しています。
- 2018年から2021年にかけては、アフリカ豚コレラ熱やCOVID-19パンデミックなどの疾病が発生し、飼料用ビタミンの需要が減少したなどの要因により、市場は高成長を遂げることはありません。しかし、添加物の使用量の増加、肉や乳製品の需要増による商業的な動物飼育、ビタミン生産のための企業の新地域への進出などが、予測期間中にCAGR 4.3%で市場を牽引すると予想されます。
世界の飼料用ビタミン市場動向
動物性タンパク質や卵などの家禽製品への高い需要と家禽部門への投資の増加により家禽人口が増加
- 家禽の飼育頭数は近年大幅に増加しているが、これは主に世界的に日常食における鶏肉と鶏卵の需要が増加しているためです。鶏肉製品へのシフトは、米国における豚肉など他の食肉の価格上昇によってもたらされました。欧州の鶏卵消費量は2017年から2021年にかけて4.6%増加し、2021年には6,135トンに達します。
- アジア太平洋は最大の食鳥生産国で、2022年の生産量は2017年比で6.6%の増加を記録します。鶏肉生産量の増加は、豚肉供給量を減少させたアフリカ豚熱の発生後、動物性タンパク質への需要が高まっているためです。世界の生産量の40%を占める中国には9億羽以上の採卵鶏がおり、最大のレイヤー養鶏センターでは年間6,000万羽のヒナを孵化させることができます。
- 中東も予測期間(2023~2029年)に鶏肉生産の成長が見込まれます。サウジアラビアのAlmaraiのような企業はこの産業に多額の投資を行っており、生産拡大のための新農場設立に11億2,000万米ドルを投じています。
- 鶏肉製品の需要増加と鶏肉産業への投資の増加は、飼料生産を強化すると予想されます。このことが、予測期間中の世界市場における飼料添加物の需要を促進すると予想されます。世界の鶏肉産業は、鶏肉製品へのシフトの高まりと同産業への投資の増加により、今後数年間で大きく成長する構えです。
アジア太平洋と南米における水産物の消費需要の増加と政府の取り組みにより、養殖種用の飼料生産が増加しています。
- 養殖業の拡大により飼料需要が急増しており、配合飼料生産の成長を牽引しています。2022年、配合飼料生産量は前年比13.1%増、養魚飼料生産量は2017年から2022年にかけて46.3%増。魚用飼料の消費量の増加は、水産物の需要増に対応するため、水産動物の性能を維持・向上させ、生産性を高める必要があることが背景にあります。
- 魚類はアジア太平洋地域で多く消費・生産されているため、2022年の世界飼料市場の73.2%を魚類飼料が占めました。世界市場では魚類に次いでエビやその他の水生種が多く、エビは欧州諸国や米国が他地域から大量に輸入しています。各国は水産物の需要増に対応するため、養殖生産の拡大に力を入れています。例えば、インドは漁業省への予算配分を2020年の1億1,410万米ドルから2021年には1億6,880万米ドルに増やし、生産量を増やしており、予測期間中に飼料需要を押し上げると予想されます。
- 南米も飼料生産量の増加を記録しており、養殖の拡大に伴い2022年には2017年から46.4%増の510万トンに達しました。同地域は主要な水産物消費地域の1つであり、水産物需要の増加が養殖生産の成長を促進しています。増大する需要を満たすために養殖業が拡大し続ける中、この産業の開発と拡大への注力が飼料生産を促進すると予想されます。このような水生種用の飼料生産の増加は、予測期間中の水生セグメントの成長を助けると予想されます。
飼料ビタミン産業の概要
飼料用ビタミン市場は適度に統合されており、上位5社で47.71%を占めています。この市場の主要企業は以下の通りです。Adisseo, Archer Daniel Midland Co., Brenntag SE, DSM Nutritional Products AG and Lonza Group Ltd.(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 動物頭数
- 家禽
- 反芻動物
- 豚
- 飼料生産
- 水産養殖
- 家禽
- 反芻動物
- 養豚
- 規制の枠組み
- オーストラリア
- ブラジル
- カナダ
- 中国
- フランス
- ドイツ
- インド
- インドネシア
- イタリア
- 日本
- メキシコ
- オランダ
- フィリピン
- ロシア
- 南アフリカ
- 韓国
- スペイン
- タイ
- トルコ
- 英国
- 米国
- ベトナム
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 副添加物
- ビタミンA
- ビタミンB
- ビタミンC
- ビタミンE
- その他のビタミン
- 動物
- 水産養殖
- サブ動物別
- 魚類
- エビ
- その他の養殖種
- 家禽類
- サブ動物別
- ブロイラー
- レイヤー
- その他の鳥類
- 反芻動物
- サブ動物別
- 肉牛
- 乳牛
- その他の反芻動物
- 豚
- その他の動物
- 水産養殖
- 地域
- アフリカ
- 国別
- エジプト
- ケニア
- 南アフリカ
- その他のアフリカ
- アジア太平洋
- 国別
- オーストラリア
- 中国
- インド
- インドネシア
- 日本
- フィリピン
- 韓国
- タイ
- ベトナム
- その他アジア太平洋地域
- 欧州
- 国別
- フランス
- ドイツ
- イタリア
- オランダ
- ロシア
- スペイン
- トルコ
- 英国
- その他欧州
- 中東
- 国別
- イラン
- サウジアラビア
- その他中東
- 北米
- 国別
- カナダ
- メキシコ
- 米国
- その他北米地域
- 南米
- 国別
- アルゼンチン
- ブラジル
- チリ
- その他南米諸国
- アフリカ
第6章 競合情勢
- 主要な戦略的動き
- 市場シェア分析
- 企業情勢
- 企業プロファイル.
- Adisseo
- Archer Daniel Midland Co.
- BASF SE
- Biovet S.A.
- Brenntag SE
- Cargill Inc.
- DSM Nutritional Products AG
- Impextraco NV
- Lonza Group Ltd.
- Prinova Group LLC
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 世界市場規模とDRO
- 情報源と参考文献
- 図表リスト
- 主要洞察
- データパック
- 用語集