


急速強度コンクリート市場:市場シェア分析、産業動向と統計、成長予測(2025~2030年)
Rapid Strength Concrete - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 294 Pages
- 納期
- 2~3営業日
- 商品コード
- 1683164
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
2024年の急速強度コンクリート市場規模は1億439万立方メートルと推定され、2030年には1億3,472万立方メートルに達し、予測期間中(2024~2030年)のCAGRは4.34%で成長すると予測されます。
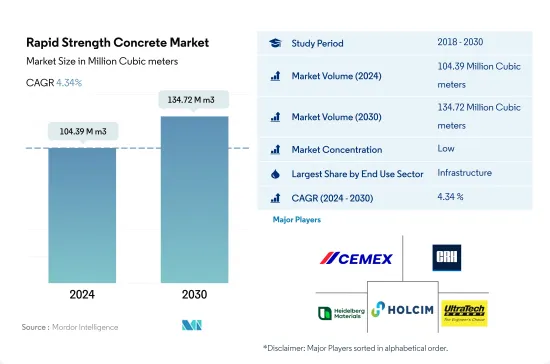
世界のインフラ支出は2030年までに3兆1,500億米ドルに達すると予想され、急速強度コンクリート需要を牽引する可能性が高いです。
- 2022年の急速強度コンクリートの世界消費量は、主にインフラ建設部門からの需要増に牽引され、前年比0.05%の小幅な増加となりました。特に、2022年の世界のインフラ支出は前年比2.03%増加しました。2023年は世界の急速強度コンクリートが大幅に急増し、推定成長率は9.12%と予測されました。
- インフラは、急速強度コンクリートの主要なエンドユーザーとして浮上し、2023年には実質6,366万立方メートルを占めます。予測によると、この数字は2030年までに9,047万立方メートルまで上昇します。2030年までに驚異的な3兆1,500億米ドルに達すると予想されるインフラ支出の増加は、急速強度コンクリート市場をさらに強化する態勢を整えています。特に、高速道路、橋、空港、ビルなどの政府支援プロジェクトがこの需要を牽引しており、厳しい品質要件と期限要件を満たすために大量の一流コンクリートが必要とされています。
- セクターの中では、住宅建設が最も高い成長軌道を描いており、予測期間中のCAGRは6%と予測されています。都市化、政府の取り組み、外国と国内の投資といった要因が住宅需要を促進しています。例えば、ドイツは2024年までに最低4,000戸の住宅を新たに建設する予定であり、マレーシア政府は2025年までに約50万戸の手頃な住宅を建設するという野心的な計画を立てています。その結果、住宅セクターの急速強度コンクリート需要は、2023年の数値と比較して2030年までに372万立方メートル急増すると予想されます。
アジア太平洋が世界の急強度コンクリート需要の伸びをリードする見込み
- 2022年の世界の急速強度コンクリート需要は、前年比で4万9,000立方メートル以上増加しました。しかし、同時期のアジア太平洋の需要は320万立方メートル減少しました。2023年の世界需要は前年比830万立方メートル増と推定されます。さらに、需要が最も大きく増加するのは中東・アフリカで、約130万立方メートルの増加が見込まれます。
- アジア太平洋は建設プロジェクトが最も多いため、世界最大の急強度コンクリート消費国です。例えば、そのインフラ部門は2022年の世界全体のインフラ部門需要の42%を占めています。中国はこの地域最大の消費国です。2022年には、この地域の総需要の約77%を占めています。
- アジア太平洋に次いで世界的に需要が多いのは欧州で、これはロシア、ドイツ、イタリア、フランスといった経済大国で、社会経済の持続可能性を支えるためにこうした建設資材を多用しているためです。この地域では、インフラ部門が最も高い需要を生み出しています。例えば、2022年には、このセクターの数量シェアは総需要の70%を占めていました。
- アジア太平洋は、予測期間中に数量ベースでCAGR 4.67%を記録し、世界で最も急成長している急強度コンクリートの消費者になると予想されます。これは、インドネシア、インド、ベトナム、韓国といった国々からの需要が最も急成長すると推定されるためです。例えば、インドネシアとインドの需要は、予測期間中にそれぞれ数量でCAGR 6.1%と5.48%で増加する可能性が高いです。
世界の急速強度コンクリート市場動向
アジア太平洋における大規模オフィスビル建設プロジェクトの急増により、世界の商業建築専用床面積は増加する
- 2022年、世界の商業建築向け新設床面積は前年比0.15%の小幅な成長となりました。欧州は12.70%の大幅な伸びで際立っており、これは2030年の二酸化炭素排出目標に合わせてエネルギー効率の高いオフィスビルを推進する動きが原動力となっています。従業員のオフィス復帰に伴い、欧州企業はリース契約を再開し、2022年には450万平方フィートの新規オフィス建設に拍車をかけた。この勢いは2023年も続き、世界の成長率は4.26%と予測されています。
- COVID-19の流行は労働力と資材の不足を引き起こし、商業施設の建設プロジェクトのキャンセルと遅延を招いた。しかし、閉鎖が緩和され、建設活動が再開されるにつれて、2021年の世界の商業施設の新設床面積は11.11%急増し、アジア太平洋が20.98%の成長率でリードしました。
- 今後、世界の商業施設の新設床面積のCAGRは4.56%となります。アジア太平洋のCAGRは5.16%と予測され、他地域を凌駕すると予想されます。この成長の原動力となっているのは、中国、インド、韓国、日本における商業施設建設プロジェクトの活発化です。特に、北京、上海、香港、台北といった中国の主要都市では、Aグレードのオフィススペース建設が加速しています。さらに、インドでは2023~2025年にかけて、上位7都市で約2,325万平方フィートに及ぶ約60のショッピングモールがオープンする予定です。アジア太平洋全域のこうした取り組みを合計すると、2030年までに商業施設の新規床面積は2022年比で15億6,000万平方フィート増加すると予想されます。
世界の住宅セクターを後押しする手頃な価格の住宅計画への政府投資の増加により、南米の住宅建設が最も急成長すると推定されます。
- 2022年、世界の住宅建築の新規床面積は2021年比で約2億8,900万平方フィート減少しました。これは、土地不足、労働力不足、建設資材価格の持続不可能な高騰が原因で発生した住宅危機に起因します。この危機はアジア太平洋に深刻な影響を与え、2022年の新設床面積は2021年比で5.39%減少しました。しかし2023年には、2030年までに30億人を収容できる手頃な価格の住宅を新たに建設するための資金を調達できる政府投資により、世界の新設床面積は2022年比で3.31%増加すると予測され、より明るい展望が期待されます。
- COVID-19の流行は景気減速を引き起こし、そのため多くの住宅建設プロジェクトが中止または延期され、2020年の世界の新設床面積は2019年に比べて4.79%減少しました。2021年に規制が解除され、住宅プロジェクトに対する鬱積した需要が解放されると、新設床面積は2020年比で11.22%増加し、欧州が18.28%と最も高い伸びを示し、次いで南米が2021年に2020年比で17.36%増加しました。
- 世界の住宅用新設床面積は予測期間中にCAGR 3.81%を記録し、南米が最も速いCAGR 4.05%で発展すると予測されます。2023年に発表されたブラジルのMinha Casa Minha Vidaのような計画やイニシアチブは、いくつかの規制変更とともに発表され、政府は低所得世帯に手頃な価格の住宅を提供するために19億8,000万米ドルの投資を計画しており、同じく2023年に発表されたチリのFOGAESのような計画やイニシアチブは、5,000万米ドルの初期投資で、手頃な価格の住宅のために家族に住宅ローンを提供することを目的としており、新しい住宅ユニットの建設を促進します。
高強度コンクリート産業概要
急速強度コンクリート市場は細分化されており、上位5社で12.81%を占めています。この市場の主要企業は、CEMEX、S.A.B. de C.V.、CRH、Heidelberg Materials、Holcim、UltraTech Cement Ltd.
その他の特典
- エクセル形式の市場予測(ME)シート
- アナリストによる3ヶ月間のサポート
目次
第1章 エグゼクティブサマリーと主要調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 最終用途セグメントの動向
- 商業
- 産業・施設
- インフラ
- 住宅用
- 主要インフラプロジェクト(現在と発表済み)
- 規制の枠組み
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション(市場規模、2030年までの予測、成長展望分析を含む)
- 最終用途セクター
- 商業
- 産業・施設
- インフラ
- 住宅用
- 地域
- アジア太平洋
- 国別
- オーストラリア
- 中国
- インド
- インドネシア
- 日本
- マレーシア
- 韓国
- タイ
- ベトナム
- その他のアジア太平洋
- 欧州
- 国別
- フランス
- ドイツ
- イタリア
- ロシア
- スペイン
- 英国
- その他の欧州
- 中東・アフリカ
- 国別
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ
- 北米
- 国別
- カナダ
- メキシコ
- 米国
- 南米
- 国別
- アルゼンチン
- ブラジル
- その他の南米
- アジア太平洋
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Breedon Group plc
- CEMEX, S.A.B. de C.V.
- CRH
- Heidelberg Materials
- Holcim
- SAMPYO GROUP
- Thomas Concrete Group
- UltraTech Cement Ltd.
- Vulcan Materials Company
- Westbuild
第7章 CEOへの主要戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク(産業魅力度分析)
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要洞察
- データパック
- 用語集