


アジア太平洋のバッテリー管理システム- 市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Asia Pacific Battery Management System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 1644941
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
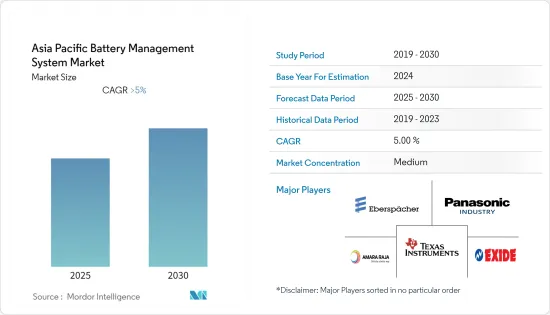
アジア太平洋のバッテリー管理システム市場は予測期間中に5%を超えるCAGRで推移する見込み。
市場はCOVID-19の悪影響を受けました。現在、市場は大流行前の水準に達しています。
主要ハイライト
- 中期的には、電気自動車の普及拡大、強固な充電インフラの必要性、バッテリーのエネルギー効率向上への注力も、研究対象市場の成長を促進すると予想されます。
- 一方、既製のバッテリー管理システムや標準的なバッテリー管理システムに対する技術的制約は、市場の主要な抑制要因の1つです。
- 複雑さの軽減、効率の向上、信頼性の改善といった利点を持つバッテリー管理システムの技術的進歩は、予測期間中に成長機会をもたらすと期待されます。
- 中国は市場を独占しており、予測期間中に最も高いCAGRで推移する可能性が高いです。この成長の背景には、電気自動車の販売台数の急増、温室効果ガス排出削減のための各国政府の広範な取り組み、バッテリー充電インフラの開発があります。
アジア太平洋のバッテリー管理システム市場動向
市場を独占すると予想される輸送セグメント
- 以前は内燃機関車(ICE)だけが使われていました。しかし、環境問題への関心の高まりから、技術は電気自動車(EV)へとシフトしています。このため、ICEセグメントではバッテリー管理システムの市場はないです。
- 2021年には、中国がアジアで最も多くの電気自動車を販売し、333万台以上の電気自動車が販売され、ニュージーランドでは2021年に約1万300台の電気自動車が販売されました。
- リチウムイオン電池システムは、プラグインハイブリッド車や電気自動車を推進します。高エネルギー密度、急速充電能力、高放電電力により、リチウムイオン電池は自動車の走行距離と充電時間に関するOEM要件を満たす唯一の利用可能な技術です。鉛ベースのトラクション・バッテリーは、比エネルギーが低く重量が大きいため、フルハイブリッド電気自動車や電気自動車に使用するには競合しないです。
- さらに、中国は電気自動車用バッテリー製造の世界のホットスポットです。中国には93のギガ工場があり、2030年までに約130になると予測されています。このため、同国ではバッテリー管理システムの需要拡大が見込まれています。
- さらに、インドの州政府は、国内で電気自動車を普及させるためにいくつかのイニシアチブを取っています。例えば、デリー政府はEV施策をとっており、バッテリーの1KwhあたりやEV1台あたりに奨励金を支給しています。例えば、同州はバッテリー容量1KWhあたり約120米ドル、EV1台あたり約1,850米ドルの奨励金を支給しています。このような制度の主要目的は、インドの自動車市場において電気自動車やハイブリッド車の普及を促進することです。
- したがって、上記の要因から、予測期間中は輸送セグメントがバッテリー管理システム市場を独占する可能性が高いです。
市場を独占する中国
- 中国は予測期間中、重要なバッテリー管理システム市場になる可能性が高いです。中国は、電気自動車市場の急速な成長により、大幅な成長が見込まれています。
- 中国では、主に電気自動車の配備が進み、都市化と電力購入平価の上昇に伴う民生用電子機器需要の高さが市場を牽引しています。
- 中国は電気自動車(EV)の最大市場であり、2021年中に333万台以上のEVが販売され、世界最大の電気自動車市場であり続けると予想されています。中国は2021年の世界の電気自動車販売台数のほぼ40%を占めます。
- 以前は、外国の自動車メーカーは25%の輸入関税に直面するか、50%の所有者を上限として中国に工場を建設する必要があった。2022年1月には、乗用車の50%出資ルールが緩和されました。また、外国企業が国内で同様の自動車を生産する合弁会社を2社以上設立することを制限する法律も撤廃されました。
- 中国政府は、国内の電気自動車産業が現在盛んであることから、2022年に電気自動車への補助金を30%削減し、年末までに廃止するようです。計画されている補助金削減は、メーカーが新技術や新車を開発するための政府資金への依存度を下げることを目的としています。
- 2022年5月、ティア1の自動車部品メーカーであるEndurance Technologies Limitedは、ION Energyのバッテリー管理システム(BMS)事業部門であるMaxwell Energy Servicesを4,000万米ドルで買収しました。買収後、Maxwellは研究開発チームを250人以上に増やし、電気自動車やエネルギー貯蔵システム向けの新製品を発売する予定です。バッテリー管理システムは、バッテリーの充電状態と健康状態をモニタリングし、安全性を確保する電子システムです。また、今回の買収は、インド全土で電気二輪車の火災事故が発生し、電気自動車メーカーに対するモニタリングの目が厳しくなっている中で行われました。
- したがって、上記の要因は、同国におけるバッテリー管理システムの主要な促進要因であると考えられ、予測期間中に市場が成長すると予想されます。
アジア太平洋のバッテリー管理システム産業概要
アジア太平洋のバッテリー管理システム市場は、適度にセグメント化されています。市場の主要企業(順不同)には、Exide Industries Limited、Amara Raja Batteries Ltd.、パナソニック工業、Texas Instruments Incorporated、Eberspaecher Vecture Inc.などがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2027年までの市場規模と需要予測(単位:10億米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 抑制要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- 用途
- 据置型
- ポータブル
- 輸送
- 地域
- 中国
- インド
- 日本
- シンガポール
- その他のアジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Exide Industries Limited
- Amara Raja Batteries Ltd.
- Panasonic Industry Co., Ltd.
- Texas Instruments Incorporated
- Elithion Inc.
- Sensata Technologies, Inc.
- LION Smart GmbH
- Eberspaecher Vecture Inc.
- Leclanche SA
- Contemporary Amperex Technology Co. Limited
- Kolsite Group
第7章 市場機会と今後の動向
アジア太平洋のバッテリー管理システム- 市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


