


汎用アナログIC:世界の市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Global General Purpose Analog IC - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1644607
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
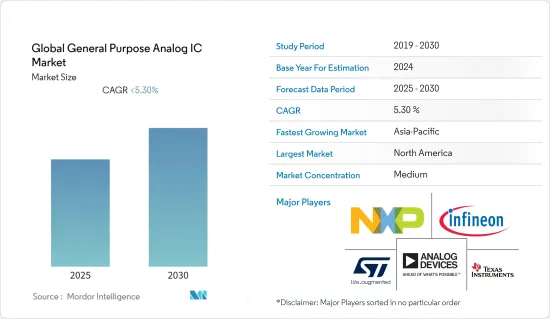
世界の汎用アナログIC市場は、予測期間中にCAGR 5.3%弱を記録する見込みです。
環境意識の高まりも業界を牽引しており、革新的なグリッドシステムを内在する都市が誕生しています。その結果、有線および非有線接続を扱う電源管理アナログICシステムの需要が高まっています。さらに、自動車産業における自動化の進展も市場の成長を後押ししています。自動車メーカーは、過度のバッテリー電圧変動を調整し、バッテリー寿命を向上させ、セキュリティ・システムを実行するために、パワー・マネージメント・アナログICシステムを使用しています。
予測期間中、汎用アナログIC市場は、モノのインターネット(IoT)利用の拡大によって牽引されると予想されます。エンドユーザーは、アナログICによってインテリジェントなデータを感知、理解、転送することができます。リアルタイムで接続された幅広いデバイスやアプリケーションでこれらのICを使用することには多くの利点があるため、モノのインターネットは業界の成長を促進すると予測されています。さらに、汎用アナログICは低消費電力で効率的な信号処理能力を備えているため、自動化されたデバイス・エコシステムの構築に最適です。
さらに、さまざまなエンドユーザー産業の生産能力を拡大する必要性が、調査対象市場の成長を後押ししています。例えば、2021年1月、日本政府は台湾当局に対し、契約チップメーカーに増産を迫るよう要請していることを明らかにしました。2021年1月、日本の半導体ベンダーであるルネサスエレクトロニクスは、国内のライバルである旭化成が設計した車載用半導体の製造能力の一部を貸与する計画を発表しました。この動きは、旭化成からの半導体供給に対する懸念を和らげるものです。ルネサスは、衝突回避システムなどの車載アプリケーションのタイミングデバイスとして使用される水晶発振器用のアナログ集積回路(IC)を生産します。
その反面、COVID-19の世界の流行は、2020年の初期段階における研究市場のサプライチェーンと生産を大きく混乱させました。回路メーカーやチップメーカーにとっては、影響はより深刻でした。人手不足のため、アジア太平洋地域の多くのパッケージ工場やテスト工場が操業を縮小、あるいは停止しました。この動向は、半導体に依存する最終製品企業にとってボトルネックとなった。
しかし、半導体産業協会によると、2020年第1四半期以降、半導体産業は回復に転じた。コロナウイルスに関連する物流の課題にもかかわらず、アジア太平洋の半導体施設は高い生産能力で正常に機能し続けた。さらに、韓国をはじめとする各国のほとんどの半導体事業は中断することなく継続し、チップ輸出は2020年に9.4%増加しました。世界の半導体市場も予測期間中に堅調に回復すると予想されます。
汎用アナログIC市場の動向
ファクトリーオートメーションの増加が市場成長を牽引する見込み
オートメーション産業は、最適なパフォーマンスを実現するためにデジタルと物理的な製造面を組み合わせることで革命を起こしています。さらに、無駄のない生産と市場投入までの時間短縮に注力することで、市場の成長が加速しています。
自動車産業は、世界の自動製造設備で重要な位置を占める著名なセクターの1つです。様々な自動車メーカーの生産設備は、精度と効率を維持するために自動化されていることが確認されています。さらに、従来の自動車をEVに置き換える動向の高まりは、自動車産業の需要を増大させると予想されます。自動車業界の主な懸念事項の1つは、プロジェクトの期間です。投資回収の早いプロジェクトは、低コストの自動化やコスト革新とともに、効率改善による競争力向上に役立つ可能性があります。
インダストリー4.0に後押しされ、米国はスマート・ファクトリー・オートメーションと産業用制御システム産業における世界市場での革新と地位の強化を続けています。調査された市場におけるスマート技術の採用は、国家経済にも直接的な好影響を与えています。米国は、スマートファクトリー向けソリューションを提供するベンダーにとって重要な市場であり、ファクトリーオートメーションの早期導入により、予測期間中に大幅な成長が見込まれています。さらに、同国では自動化のためのインフラが整備されていることも、スマート・ファクトリー・ソリューションへの投資を誘致しています。
例えば、2021年7月、ピークパフォーマンス社は、テネシー商工会議所/テネシー製造業者協会、ドイツ・メッセ・テクノロジー・アカデミーと共同で、米国初のスマート・ファクトリー・インスティテュートを立ち上げました。スマート・ファクトリー・インスティテュートは米国を拠点とする組織で、製造業者が革新的な製造技術にアクセスできるようにすることで、製造工程の改善を支援するコネクション、協力関係、認証を提供します。こうした開発は工場自動化の普及率を高め、汎用アナログIC市場の成長を促進すると思われます。
さらに、オーストラリアとシンガポールでは、過去5年間で産業部門が減少しています。例えば、オーストラリア統計局によると、オーストラリアの製造業による付加価値総額(GVA)は2021年に510億豪ドルと大幅に減少しました。シンガポールの「スマート・ネーション」や「未来経済委員会」、インドネシアの「2020 Go Digital Vision」、「タイ4.0」イニシアティブ、ベトナム政府の「インダストリー4.0」イニシアティブなど、デジタル経済やインダストリー4.0への注目が高まっています。
さらに、「メイド・イン・チャイナ2025」計画などの中国政府のプログラムは、ファクトリーオートメーションとテクノロジーにおける研究開発とその投資の利用を促進しています。また、オートメーション機器のほとんどはドイツや日本から輸入されているため、「メイド・イン・チャイナ」イニシアチブは、オートメーション・ハードウェアおよび機器の国内生産を拡大することを目指しています。さらに、中国共産党は2020年の全国人民代表大会(全人代)で、「メイド・イン・チャイナ2025」と「チャイナ・スタンダード2035」構想を倍増させることに加え、デジタル・インフラ公共支出プログラムに約1兆4,000億米ドルを投じると発表しました。中国の新インフラ構想は、世界企業にエキサイティングな機会をもたらします。
製造コストを削減する必要性の高まりや、モノのインターネット(Internet of Things)やマシンツーマシン(M2M)技術の応用が、いくつかの地域で市場の成長に拍車をかけています。
高い市場成長が期待されるアジア太平洋地域
アジア太平洋地域は、家電製品に対する旺盛な需要と製造能力を有しています。例えば、中国国家統計局によると、中国では2020年に約15億台の携帯電話が生産されます。2022年1月から2月にかけては、2億1,271万台の携帯電話が生産されました。中国は世界有数の携帯電話製造国であり、今後も着実に発展していくと思われます。携帯電話製造国としての地位の確立に加え、中国の国内携帯電話市場は世界最大の携帯電話市場のひとつとなっています。
さらに、中国国家統計局によると、中国における完成コンピュータの生産台数は、2021年1~2月期が6,387万台、2022年1~2月期が6,185万台です。2022年4月には、中国で約3,266万台の完成品コンピュータが生産されました。この地域の巨大な電子機器製造能力は、汎用アナログIC市場の成長に有利な機会を提供します。
さらに、日本は最新技術導入の最前線にいます。例えば、日本政府はドイツ政府の「インダストリー4.0」プログラムに対抗して「コネクテッド・インダストリーズ」を発表し、新たな製造革命の機運が高まっています。デジタル化、生産技術の高度化、ロボット化などの技術進歩により、製造業の高効率化を実現するスマートファクトリーへの推進が加速しています。
スマートファクトリーとは、工場内のさまざまなデータを収集・分析するロボットやIoTを活用したデジタル化・自動化など、製造業務の最適化や工場全体の効率化・生産性向上を図ろうとする概念です。例えば、2021年4月1日付で日揮ジャパン株式会社が「ネクストファクトリーソリューション部」を立ち上げています。
さらに、韓国、日本、インドなどの経済圏では、エレクトロニクス、自動車、製造業が著しい成長率で進化しており、これらの地域市場には大きな成長の可能性があります。政府によるインフラ投資の急増は、「Make in India」イニシアティブと相まって、そこで使用される各種センサーの需要を促進し、それによって研究市場の需要も促進すると予想されます。インド政府は、国内総生産(GDP)に占める製造業の割合を2018年の17%から2022年までに25%に引き上げようとしています。そのため、製造業者はこの目標を達成するためにインダストリー4.0やその他のデジタル技術の導入を見込んでいます。自動化技術、IoT、AIの採用は、調査対象市場の成長を助ける。
汎用アナログIC産業の概要
世界の汎用アナログIC市場は、Texas Instruments Incorporated、Microchip Technology Inc.、NXP Semiconductors、Analog Devicesなどの主要企業が存在する、適度に断片化された市場です。企業は常に最新技術に適応し、包括的な製品とプロセスを革新し、生産コストを効率的に管理する必要があります。
2022年5月- 高付加価値アナログ半導体ソリューションの著名な鋳造メーカーであるタワー・セミコンダクターは、最先端の65nm BCDの第2世代をリリースし、24Vまで動作を拡大し、Rdsonを20%低減することで、電源管理プラットフォームを拡大すると発表しました。また、180nm BCDプラットフォームにディープトレンチ・アイソレーションを追加し、125Vまでの電圧で最大40%のダイサイズ縮小を可能にします。新リリースは、より高い電圧と電力効率でより高いパワーICに対する需要の高まりに対応し、パワーIC市場をサポートするタワーの市場における主導的地位をさらに強化します。
2021年9月-アナログ・デバイセズ社は、ウェアラブル、ヒアラブル、モノのインターネット(IoT)機器を素早く充電するスイッチモード降圧充電器を内蔵した新しいMAX77659シングルインダクタ多出力(SIMO)パワーマネージメントIC(PMIC)を発売しました。MAX77659 SIMO PMICは、10分間の短時間充電で4時間以上の再生時間を実現し、1つのインダクタで複数のレールに電力を供給するため、部品表(BOM)を60%削減し、ソリューション全体のサイズを50%縮小します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリスト・サポート
目次
第1章 イントロダクション
- 調査の想定と市場の定義
- 調査範囲
第2章 調査手法
- 調査の枠組み
- 2次調査
- 1次調査
- 1次調査のアプローチと主要回答者
- データの三角測量と洞察の生成
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 業界の魅力度-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- バリューチェーン分析
- COVID-19の市場への影響評価
- 技術スナップショット
第5章 市場力学
- 市場促進要因
- 製造技術の進歩
- エンドユーザー用途の増加
- モノのインターネットと人工知能の進歩
- 市場抑制要因
- 設計の複雑さとコスト高
- 特定用途向けアナログICの普及拡大
第6章 市場セグメンテーション
- 用途別
- インターフェース
- 電源管理
- 信号変換
- アンプ/コンパレーター
- 地域別
- 北米
- 欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- その他アジア太平洋地域
- 世界のその他の地域
第7章 競合情勢
- 企業プロファイル
- Texas Instruments Incorporated
- STMicroelectronics
- NXP Semiconductors
- Microchip Technology Inc.
- Onsemi
- Renesas Electronics Corporation
- Skywork Solutions Inc.
- Maxim Integrated Products Inc.
- Analog Devices
- Taiwan Semiconductor
- Infenion Technologies
第8章 投資分析
第9章 将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


