


世界の特定用途向け産業用アナログIC-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Global Application Specific Industrial Analog IC - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1632048
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
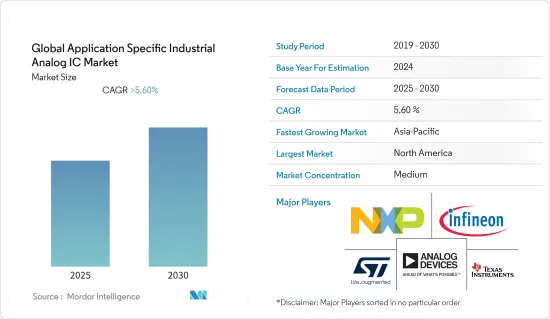
特定用途向け産業用アナログICの世界市場は予測期間中に5.6%以上のCAGRで推移する見込み
主要ハイライト
- スマートファクトリー構想の普及により、産業用システムへの半導体デバイスの普及が進み、特定用途向け産業用アナログICの需要が高まっている
- 例えば、Ciscoによると、2022年までに、IoT用途をサポートするM2M(Machine-to-Machine)接続は、世界の285億接続デバイスの半分以上を占める可能性が高いです。この増加は、生産性、品質、安全性、コスト指標の面で製造業のアップグレードを促進する次世代ロボット工学と自動化技術の機能と利点を世界中の製造業者が理解していることに起因しています。
- その反面、COVID-19の大流行は半導体・IC産業のサプライチェーン活動を混乱させました。製造に使用される原料の不足、原料価格の変動による最終製品の製造コストの膨張と予算超過、労働力不足、出荷課題などが市場開拓の鈍化につながりました。
- パンデミックの悲惨な影響から回復するために、いくつかの国は厳しい措置をとっています。例えば、米国大統領は2021年2月24日、経済6セグメントの長期的なサプライチェーンの見直しと、半導体とその製造に必要な材料の短期的な見直しを許可する大統領令に署名しました。これは、パンデミックによって需要パターンが大きく崩れ、企業がこの需要ショックにどう対応したか、あるいは予測できなかったことが問題につながったためです。連邦政府はまた、国内製造を促進するプログラム『CHIPS for America』を開発しました。米国政府は現在、『リショアリング』と呼ばれる半導体製造の米国回帰に向けたインセンティブを打ち出しています。
- さらに2021年、韓国は今後10年間で約4,500億米ドルを投じ、世界最大のチップ製造拠点を確立するという野心的な計画を発表しました。このような投資と取り組みが、研究対象市場の成長を後押しすると予想されます。
用途別産業用アナログIC市場動向
モノのインターネットと人工知能の進歩が市場成長を牽引する見込み
- 製造業、エネルギー、公益事業など、いくつかのエンドユーザーセグメントでIoT技術の採用が拡大していることが、特定用途向け産業用アナログICのニーズを後押ししています。伝統的製造業がデジタル変革の渦中にある中、IoTはインテリジェントな接続性という次の産業革命に拍車をかけています。IoTとAIは、スマートファクトリーオートメーションとして知られる、ロジスティクスチェーン全体の開発、生産、管理のための新しい技術的アプローチの中心となっています。インダストリー4.0とIoTの受け入れによる製造業の大規模なシフトは、ロボティクスで人間労働を補完・拡大し、プロセスの失敗による産業事故を減らす技術で生産を進めるために、俊敏でよりスマートで革新的な方法を採用することを企業に要求しています。
- 産業セグメントでコネクテッドデバイスを採用する傾向が強まっていることは、調査対象市場にプラスの影響を与えています。Ericssonによると、マッシブIoT接続数は倍増し、2億接続近くに達する見込みです。産業セグメントでは、導入は産業を越えて浸透しています。例えば、アルバネットワークスによると、IoTデバイスはますます普及しており、85%の企業がこの技術を導入していると予想されています。さらに、IoTが提供するコスト削減、予知保全、データ分析などのメリットが、産業セグメントでの採用率を押し上げています。5Gはまた、このセグメントでのIoTの普及を後押ししています。同技術は、さまざまな可動性を持つ産業用ロボットの接続に最も適しているからです。これらのロボットは、状況認識と自律的機能のためにIoTセンサを備えています。
- さらに、ドイツは世界の他の主要国と比べてIoTソリューション導入の最前線に立つと予想されており、これは産業用用途における技術の普及によって増強されています。Microsoftの調査によると、2020年にはドイツの導入率が最も高く、94%に達し、フランス、米国、中国がこれに続いた。また、Bitkomが2021年2月から3月にかけて従業員100人以上の工業企業551社を対象に実施したドイツ産業のデジタル化に関する調査によると、ドイツ企業の95%が、COVID-19の大流行後、デジタル化が自社のビジネスにとってより重要になったと回答しています。ドイツのICT市場は、同国の工業生産力を強化する上で不可欠な役割を果たしています。ドイツ企業はIoT技術をいち早く導入しており、製造業と自動車産業がリードしています。
- さらに、アジア太平洋はAIやIoTなどの技術進歩をいち早く取り入れてきました。例えば、Huaon.comによると、2020年の中国のモノのインターネット(IoT)市場規模は、前年比12%増の1兆7,000億人民元近くに達しました。2025年には2兆8,000億人民元に拡大すると推定されています。また、Infocomm media development authorityによると、シンガポールのIoT市場規模は2022年に11億米ドルになると推定されています。普及の重要な要因としては、政府が推進するスマートネーション構想や、製造・物流セグメントにおける現在のインダストリー4.0推進が挙げられます。また、光ファイバー接続、データセンター、海底ケーブル、通信事業者による低電力ネットワークや5Gネットワークへの投資など、有利なインフラがIoTの採用をさらに促進する可能性が高いです。
- これらの新興経済諸国の市場は、レガシーオートメーションシステムの再構築や機械への投資に苛まれることがないため、産業オートメーションの導入において重要な優位性をもたらします。これらの要因は、用途に特化した産業用アナログIC市場の普及に大きく寄与しています。
アジア太平洋が急成長市場になる見込み
- アジア太平洋は、中国、日本、インド、韓国、台湾を含む数カ国で産業用ロボットが顕著に導入されていることから、予測期間中に最も高い市場成長率を記録すると予想されます。中国は、同国の自動車産業や半導体製造産業における大規模な展開により、ロボット用途用センサの地域別採用率で優位を占めています。中国は製造大国であり、エレクトロニクスと関連部品に対する強力な消費者基盤を持っていることが、用途に特化した産業用アナログIC市場に貢献している主要要因です。また、自動車、エレクトロニクス、航空宇宙・防衛、飲食品、その他の産業においても重要な製造基盤を有しており、市場成長率をさらに押し上げると分析されています。
- 加えて、先進製造業の改善に対する政府の援助が拡大していることも、市場成長率にプラスの影響を与えそうです。中国政府は、国家主導の産業施策である「メイド・イン・チャイナ2025」を打ち出し、世界のハイテク製造業で中国を優位に立たせようとしています。
- また、第13次スマート製造5ヵ年計画により、中国は2025年までにインテリジェント製造システムの主流化と産業転換を目指しています。工業情報化部(MIIT)をはじめとする7つの部門が発表したこの計画は、米国、ドイツ、日本などの国々がインテリジェント製造業の拡大を推進するなかでのものです。同計画によると、2025年までに中国の大企業の70%以上がデジタル化され、全国で製造施設の実証実験が行われます。
- さらに2022年5月、日本貿易振興機構(ジェトロ)は、ルック・イースト施策(LEP)協力の一環として、マレーシアの中小企業に日本のインダストリー4.0スマート製造技術の採用を加速させるため、政府機関や日本企業と協力していると発表しました。ジェトロは2019年以来、マレーシアの中小企業がスマート製造手法を採用するのを支援するため、国際貿易産業省、マレーシア投資開発庁(Mida)、Sirim Bhdと協力してきました。こうした新興国市場の開拓は、同地域における特定用途向け産業用アナログIC市場の拡大に有利な機会を提供すると考えられます。
- 韓国、日本、インドなど他の新興経済諸国でも自動車、エレクトロニクス、製造業が著しい成長率で開拓されているため、この地域市場には大きな成長の可能性があります。政府によるインフラ投資の増加は、「Make in India」イニシアティブと相まって、そこで使用される各種センサの需要を促進し、それによって研究市場の需要も促進されると予想されます。インド政府は、国内総生産(GDP)に占める製造業の割合を2018年の17%から2022年までに25%に引き上げることを目指しています。そのため、製造業者はこの目標を達成するためにインダストリー4.0やその他のデジタル技術を取り入れることが期待されています。
特定用途向け産業用アナログIC産業概要
世界の特定用途向け産業用アナログ集積回路市場は、Texas Instruments Incorporated、STMicroelectronicsなどの大手企業が存在する、適度にセグメント化された市場です。急速な技術進歩による研究開発費の高騰、消費者の選択肢の頻繁な変化が、予測期間中の企業の成長を脅かすと予想されます。
- 2022年2月-台湾の工業技術研究院(ITRI)と南カリフォルニア大学(USC)は、研究開発、集積回路設計、製造に重点を置いたマイクロエレクトロニクスセグメントの発展に向けた連携を発表しました。USCのMing Hsieh電気コンピュータ工学科(ECE)、USCの情報科学ラボ(ISI)、ITRIは、ヘテロジニアスインテグレーション、人工知能、不揮発性メモリー、次世代コンピューティング、IC設計の半導体研究開発でチームを組みます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の想定と市場の定義
- 調査範囲
第2章 調査手法
- 調査の枠組み
- 2次調査
- 1次調査
- 1次調査のアプローチと主要回答者
- データの三角測量と洞察の生成
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- バリューチェーン分析
- COVID-19の市場への影響評価
- 技術スナップショット
第5章 市場力学
- 市場促進要因
- ファクトリーオートメーションの台頭
- 半導体の小型化
- モノのインターネットと人工知能の進歩
- 市場抑制要因
- 特定用途向けアナログICの設計複雑化
第6章 市場セグメンテーション
- 地域別
- 北米
- アジア太平洋
- 中国
- 韓国
- 日本
- 台湾
- その他のアジア太平洋
- 欧州
- その他
第7章 競合情勢
- 企業プロファイル
- Texas Instruments Incorporated
- STMicroelectronics
- NXP Semiconductors
- Microchip Technology Inc.
- Onsemi
- Renesas Electronics Corporation
- Skywork Solutions Inc.
- Maxim Integrated Products Inc.
- Analog Devices
- Infenion Technologies
第8章 投資分析
第9章 将来の展望
世界の特定用途向け産業用アナログIC-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


