


アニリン:市場シェア分析、産業動向と統計、成長予測(2025~2030年)
Aniline - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 1640543
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
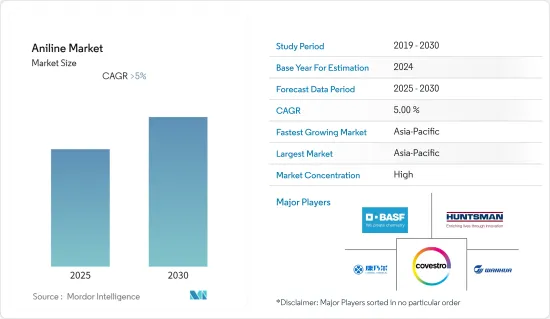
アニリン市場は予測期間中に5%を超えるCAGRで推移すると予想されます。
2020年にCOVID-19が発生し、世界の封鎖により供給が途絶えたため、市場はマイナスの影響を受けました。さらに、ウイルスの蔓延を抑制するために建設その他の活動がすべて停止されたため、市場にも悪影響が及びました。しかし、市場は2023年までに回復すると予想されています。
主要ハイライト
- 市場を牽引している主要要因は、コーティング剤、接着剤、シーラント、その他の産業におけるMDI需要の増加です。
- しかし、メトヘモグロビンの健康への悪影響は、予測期間中に対象産業の成長を抑制すると予想される主要因です。
- バイオマスからアニリンを生産する技術革新は、将来的に市場の好機となることが期待されます。
- アジア太平洋が約50%のシェアを占め、最も高いCAGRが見込まれています。
アニリン市場の動向
建築・建設セグメントからの需要拡大
- アニリンベースのメチレンジフェニルジイソシアネート(MDI)は、建築・建設産業にとって極めて重要です。断熱材として硬質ポリウレタンの製造に使用される重要な化学品です。
- 硬質ポリウレタン・フォームの断熱性は高く、建築業者は壁を薄くして断熱性を維持し、屋根の形態を低くすることができます。
- 米国国勢調査局によると、米国の建設支出は2020年の1兆4,692億米ドルから2021年には1兆5,904億米ドルに増加しています。
- タイは最大の観光拠点のひとつであり、モールや高級ホテルなどの拡大・建設に巨額の投資が行われています。例えば、タイ最大のモール運営会社であるCentral Pattana PCLは、2022年までに店舗の改装を含めて7億2,297万米ドルを投資する見込みです。
- 国家統計局(タイ)によると、2021年には28万720件が許可され、2020年の273.14件に比べ増加しました。
- 中国、インド、インドネシアなど他のアジア経済圏における建設産業の成長も、調査された市場を牽引しています。
- 前述の要因はすべて建設生産高を増加させており、ひいては予測期間中にアニリン市場に好影響を与えると予想されます。
アジア太平洋が市場を独占
- アジア太平洋は、建設産業と自動車産業の成長により、世界市場を独占しています。中国、インド、インドネシアなどの開発途上国からの需要が見込まれています。
- アジア太平洋では、中国がポリウレタン製品の最大の生産国であり消費国でもあります。中国国家統計局によると、中国の建設支出は2020年の7兆2,445億人民元(1兆360億米ドル)から2021年には8兆138億人民元(1兆1,465億米ドル)に増加しています。
- また、この地域は最大の自動車製造拠点であり、最大級の農地面積を有しています。したがって、ゴムタイヤ、殺虫剤、殺虫剤、肥料の需要が、中国、インド、日本などの国々におけるアニリン需要を牽引する可能性が高いです。
- OICAによると、インドでは2021年の自動車生産台数は2,522万5,242台で、2020年比で30%の伸びを記録しました。
- 経済産業省によると、日本の乗用車用ゴムタイヤの生産量は2021年に1億33万本に達し、2020年の8,902万本に比べ12.69%の成長率を示しました。
アニリン産業概要
アニリン市場は統合型です。主要参入企業は、BASF SE、Huntsman Corporation LLC、Covestro AG、Jilin Connell Chemical Industry、Wanhua Chemical Groupなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 促進要因
- コーティング剤、接着剤、シーラント産業におけるMDI需要の増加
- ポリウレタン産業からの需要増加
- 抑制要因
- メトヘモグロビンの健康への悪影響
- その他の抑制要因
- 産業バリューチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競合の程度
- 原料分析
- 生産プロセス
- 貿易分析
- 規制施策分析
- 価格動向分析
第5章 市場セグメンテーション(市場規模)
- 用途別
- メチレンジフェニルジイソシアネート(MDI)
- ゴム加工用化学品
- 農業化学品
- 染料・顔料
- 特殊繊維
- その他
- エンドユーザー産業
- 建築・建設
- ゴム
- 消費財
- 自動車
- 包装
- 農業
- その他
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- その他の中東・アフリカ
- アジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 市場ランキング分析
- 主要企業の戦略
- 企業プロファイル
- BASF SE
- Covestro AG
- Dow
- Huntsman International LLC
- GNFC
- SNEI
- Wanhua Chemical Group Co. Ltd.
- Tosoh Corporation
- Sumitomo Chemical Co. Ltd.
- SP Chemicals Holdings Ltd.
- BONDALTI
- Jilin Connell Chemical Industry Co. Ltd.
第7章 市場機会と今後の動向
- バイオマスからのアニリン製造におけるイノベーション
- その他の市場機会と将来動向



