


バイオソリッド-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Biosolids - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1640507
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
バイオソリッド市場規模は2025年に3,428万トンと予測され、2030年には4,071万トンに達すると予測され、予測期間(2025~2030年)のCAGRは3.5%を超えると予測されます。
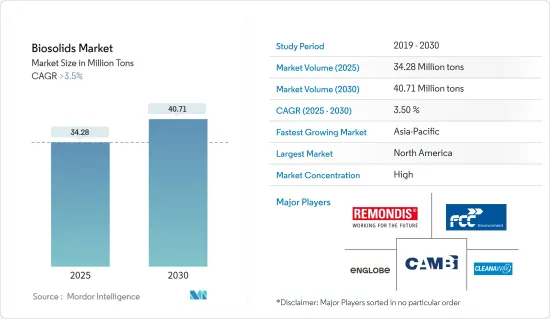
COVID-19パンデミックは2020年のバイオソリッド市場にマイナスの影響を与えました。しかし、農地でのバイオソリッド需要の高まりが、パンデミック以降の産業全体の成長を後押ししています。
主要ハイライト
- 市場を牽引している主要要因のひとつは、危険な化学肥料を代替する必要性と、世界各国における厳しい排出規制です。
- 一方、一般に入手可能なバイオソリッドに関する矛盾した情報は、調査した市場の成長を鈍らせると予想されます。
- アジア太平洋、主に中国とインドにおける汚泥処理への注目の高まりは、まもなく産業成長の新たな道を提供すると予想されます。
- 北米は、環境に優しい技術に対する政府と公的支援により、バイオソリッド市場を独占しています。
バイオソリッド市場の動向
農地利用が市場を独占
- バイオソリッドは、農地、森林、放牧地、または埋め立てが必要な攪乱地で使用することができます。
- 消費量では、農地利用が最も多くバイオソリッドを消費しています。アジア太平洋と北米の一貫した人口増加は、農業用収量の必要性を増大させることが予想され、これはこのセグメントにおけるバイオソリッドの消費にプラスの影響を与える可能性があります。
- 国際穀物協会によると、2021~2022年度の世界の穀物総生産量は約22億9,400万トンで、前年度より約3.05%増加しました。さらに、同協議会の予測によると、2022~2023年度の世界の穀物総生産量は22億6,700万トンに減少します。しかし、2023~2024年度には2,310トンに達すると予想されています。
- 中国は世界の穀物生産全体の約7%を占め、世界人口の22%を養っています。同国は、米、綿花、ジャガイモ、その他の作物を含む様々な作物の最大の生産国です。
- 農業・農業従事者福祉省による農作物生産の第3次事前予測によると、2022~23年の国内の総食糧穀物生産量は、3億5,560万トン(MT)から3億3,050万トン(MT)となりました。
- 科学者や農業従事者は、作物の生産性を向上させ、不均衡な人口増加から生じる食糧需要を満たすための新技術を求めています。さらに、米国などでは過去10年間で、利用可能な農地面積が減少しています。
- バイオソリッドは、肥料や土壌改良剤として、人間の作物生産に効果的に利用できます。バイオソリッドは通常、従来の農機具を使って土壌に投入されます。また、畜産用の肥料としても利用されています。
- 大企業や農業従事者は、畜産や肉製品で存在感を示すようになってきています。彼らは畜産物生産の需要を増大させており、それが畜産物生産用の肥料としてバイオソリッドを利用する原動力となっています。このため、農地利用におけるバイオソリッドの需要が増加しています。
- バイオソリッドは肥料コストの削減にも役立ち、作物の成長に必要な微量栄養素を多く供給します。世界人口の増加により、農業へのニーズが高まることが予想され、このことが農業セグメントでのバイオソリッドの使用に影響を与える可能性があります。
- したがって、予測期間中、農地利用が市場を独占すると予想されます。
北米が市場を独占する
- 北米は、米国やカナダなどの国々における環境に優しい技術に対する政府や公的支援により、市場を独占しています。
- 米国では、バイオソリッド市場は、政府も一般市民も環境に良い技術を使いたがっているという事実が大きな原動力となっています。
- 米国環境保護庁(EPA)は、高品質の下水処理汚泥を、汚染物質を大量に含む生汚泥と区別するため、「バイオソリッド」という名称を採用しました。
- 再利用できない廃水からのバイオソリッドを処分する方法(埋立地に入れるなど)と、良い方法で利用する方法(バイオガスやエネルギー回収を伴う埋め立てなど)があります。
- バイオソリッドは廃水処理過程で発生し、米国環境保護庁の40 CFR Part 503規制を満たすために広く利用されています。
- 現在国内で発生するバイオソリッドの大半は、低レベルの汚染物質を含むEQまたはPCバイオソリッドと予想されます。国内で発生するバイオソリッドの約半分は、土壌改良に有益に利用されています。
- 米国では、バイオソリッドはリサイクルされるか、肥料として施用され、生産性の高い土壌を改善・維持し、植物の成長を促しています。下水汚泥を処理することで、バイオソリッドは埋立地やその他の処分場で場所を取る代わりに、貴重な肥料として利用されます。バイオソリッドの約半分は土地にリサイクルされています。
- 米国の人口増加に伴い、食糧需要は急速に伸びています。2022年には、米国の平均世帯の食料支出は約12.72%増加し、9,343米ドルとなりました。
- 農業部門の増加は、バイオソリッドの消費をさらに押し上げると予想されます。農業と関連産業は、2022年の米国の国内総生産(GDP)の約5.5%に寄与しています。
- したがって、上記の要因から、予測期間中は北米が最大の市場シェアを占めると予想されます。
バイオソリッド市場の産業概要
バイオソリッド市場は部分的に統合されています。主要企業(順不同)には、REMONDIS SE &Co.KG、Cambi ASA、FCC Group、Englobe、Cleanawayなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 促進要因
- 北米における有害化学肥料からの置き換え
- 政府の厳しい排出規制
- その他の促進要因
- 抑制要因
- バイオソリッドに関する正しい知識と認識の欠如
- その他の抑制要因
- 産業バリューチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競合の程度
第5章 市場セグメンテーション(市場規模(数量ベース))
- タイプ
- クラスA
- クラスA EQ(エクセプショナル・クオリティ)
- クラスB
- 形態
- ケーキ
- 液体
- ペレット
- 用途
- 農地利用
- 人用作物生産用肥料/土壌改良剤
- 畜産用肥料-牧草地
- 非農地利用
- 森林作物(土地の修復と林業)
- 土地の埋め立て(道路と都市湿地)
- 鉱山跡地の埋め立て
- 造園、レクリエーション場、家庭内利用
- エネルギー回収エネルギー生産
- 熱生成、焼却、ガス化
- 石油とセメント生産
- 商業利用
- 農地利用
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- ノルディック
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- カタール
- エジプト
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 市場シェア分析
- 主要企業の戦略
- 企業プロファイル
- Agrivert Ltd
- Aguas Andinas SA
- Alan Srl
- Allevi Srl
- BCR Environmental
- C.R.E.-Centro di Ricerche Ecologiche
- Cambi ASA
- Casella Waste Systems Inc.
- Cleanaway
- DC Water
- Eco-trass
- Englobe
- FCC Group
- Lystek International
- Merrell Bros. Inc.
- Parker Ag Services LLC
- Recyc Systems Inc.
- REMONDIS SE & Co. KG
- Saur
- SYLVIS
- Synagro Technologies
- Terrapure BR Ltd
- Walker Industries
第7章 市場機会と今後の動向
- アジア太平洋における汚泥治療への注目の高まり
- その他の機会