


インドの水・廃水処理(WWT)技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
India Water And Wastewater Treatment (WWT) Technology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120739
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドの水・廃水処理技術市場の規模は、2025年に29億8,000万米ドル、2026年に32億7,000万米ドルとなり、2031年までに51億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR9.62%で成長すると見込まれています。
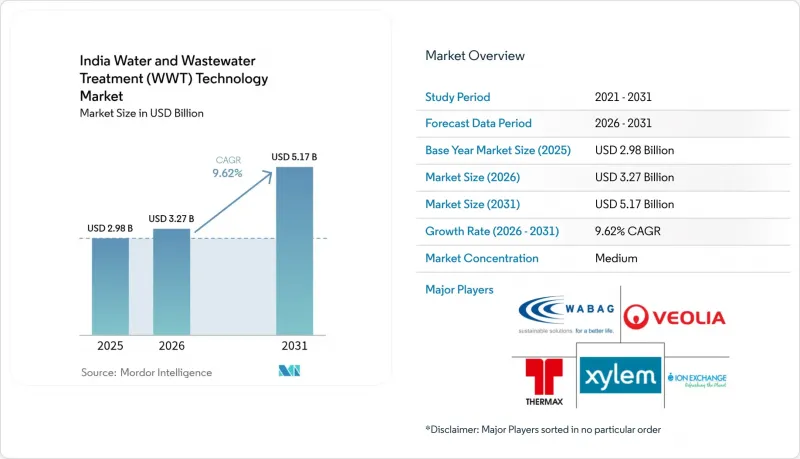
本レポートは、機器の種類(油水分離、浮遊物質除去などを含む処理機器、およびプロセス制御機器・ポンプ)およびエンドユーザー産業(自治体、食品・飲料、パルプ・紙、石油・ガス、医療、養鶏・農業など)ごとに分類されています。市場予測は金額(米ドル)で示されています。
インドの水・廃水処理(WWT)技術市場の動向と洞察
一人当たりの淡水埋蔵量の不足が深刻化
2025年、1人当たりの淡水利用可能量は、国連が定める水ストレスの閾値を下回りました。これにより、自社使用を目的としたゼロ液体排出(ZLD)プラントの拡大が促進され、現在では、繊維、皮革、製薬などの業界において、排水がプロセス用水として再利用されています。ティルプール(Tiruppur)のニットウェア産業拠点やカンプール(Kanpur)の皮革なめし工場は、操業の途絶を防ぐために多額の投資を行っており、これは、単なる規制順守ではなく、水資源の不足が予算配分を決定する要因となっていることを示しています。産業用再利用向けの逆浸透(RO)膜の出荷量は、前年比で大幅に増加しました。この成長は、都市下水処理能力の拡大を著しく上回っており、インドの水・下水処理技術分野における顕著な産業シフトを浮き彫りにしています。多くの主要都市で季節的な給水制限に直面していることから、水道事業者は現在、資源回収率を60%以上に高める三次処理モジュールを重視しています。この重点化により、膜生物反応器や栄養塩回収システムの調達ルートが拡大しました。処理済み廃水のわずかな割合が農業に利用されていますが、都市周辺部の灌漑向けに設計された新たな分散型生物処理ユニットがこのギャップを縮めており、インドの水・廃水処理技術市場をさらに活性化させています。
「レッド産業」に対するより厳格な「液体排出ゼロ(ZLD)」義務
2024年、中央公害管理委員会は多くのサブセクターを「レッド」カテゴリーに再分類しました。この措置により、醸造所、食品加工業者、原薬製造施設に対して直ちに厳格な「ゼロ液体排出(ZLD)」義務が課され、短期的な設備需要に影響を与えています。2025年、マハラシュトラ州は工業排水口にリアルタイム監視ネットワークを構築しました。このネットワークは15分ごとにpH値と流量データを自動罰金ダッシュボードに送信し、規制違反を散発的な問題から直接的な金銭的罰則へと転換させました。グジャラート州は、水ストレスが深刻な14のタルカにおいて、新規の水道接続を一時停止しています。その結果、新規申請者は閉ループ型の水戦略を志向するようになっています。この変化により、塩水から水を回収できる多段蒸発装置や機械式蒸気再圧縮システムの受注が急増しています。ZLDプラントの設置にはコンプライアンスコストが伴います。こうした高コストが、中小企業を共同処理施設の利用へと向かわせています。このようなモジュール式スキッド搭載ユニットへの需要の集約が、インドの水・廃水処理技術市場を後押ししています。罰則の発動基準が相当な水準に設定されていることから、ZLD(ゼロ液排出)への準拠は、単なる選択肢から重要な財務上の懸念事項へと移行しており、2027年までのインドの水・廃水処理技術市場に対する楽観的な見通しを確固たるものにしています。
高度処理ラインにおける高額な設備投資(CAPEX)および運用・維持管理費
自治体は、莫大な費用を要する日量100 MLDの三次処理施設による財政的負担に苦慮しています。さらに、膜、電力、薬品には年間を通じて支出が必要となります。この価格面での課題は、特に債務返済カバー比率が1.5を下回る自治体にとって、大きな重荷となっています。一方、産業用ゼロ液体排出(ZLD)設備は、従来の供給方式と比較して運営コストを押し上げます。こうしたコストは、淡水使用に対する罰金や水不足による割増料金が、このコスト差を上回る場合にのみ、正当化されることになります。さらに、膜のファウリングにより、逆浸透(RO)のフラックスが年々低下する可能性があります。この性能低下により、3~6ヶ月ごとの化学洗浄と、3~5年ごとの膜交換が必要となります。中規模のプラントにとっては、これは追加の経費となります。このような財政的負担は、特にコストに敏感な地域において設備更新サイクルを阻害し、インドの水・廃水処理技術市場の成長に影を落としています。小規模な自治体では、人手不足が常態化しており、こうした高度なシステムを効率的に運用することに苦労しています。この非効率性は、期待される収益を低下させるだけでなく、投資回収期間を5年以上に延ばすことにもつながります。5年という期間は、多くの金融機関がリスクが高いと見なす期間です。その結果、これらの自治体は、トリクルフィルターやラグーンといったより単純な解決策に回帰することが多く、インドの水・下水処理技術市場の当面の潜在力を抑制しています。
セグメント分析
2025年、インドの水・下水処理技術市場では「処理設備」が市場シェアの89.59%を占め、市場を席巻しました。この動向は、物理的、化学的、生物学的単位操作が長年にわたり重要な位置を占めてきたことを浮き彫りにしています。しかし、将来を見据えると、「プロセス制御機器」および「ポンプ」は、2031年まで年率11.25%の成長率で拡大すると予測されています。この急成長の原動力となっているのは、事業者が監視制御・データ収集(SCADA)プラットフォームの改修を進めていることです。これは、更新された許認可条件によって義務付けられた措置であり、インドの水・廃水処理技術分野におけるデジタル化への移行を示唆しています。処理設備セグメント内では、特に製薬および食品加工分野において、生物学的栄養素回収モジュールが注目を集めています。ここでは、ストルバイト沈殿法により、リンを回収できるだけでなく、規制遵守の義務を市場性のある肥料前駆体へと転換することで、プロジェクトの収益性を高めています。総溶解固形物(TDS)を特定の閾値以下に抑える必要がある半導体およびグリーン水素産業が、先進的なソリューションへの需要を牽引しています。この需要には、多段式逆浸透(RO)およびナノろ過スタックが応えており、これらは効率と設置面積の両面で従来の樹脂を凌駕しています。2024年に設定された排出基準を満たすことを目指す海洋プラットフォームでは、現在、油水分離の性能向上に向け、誘導ガス浮選法への移行が進んでおり、これによりインドの水処理技術市場において、特殊スキッドの導入がさらに定着しつつあります。地価が高い人口密集都市部では、浮遊物質の除去に膜生物反応装置(MBR)を採用することで設置面積を削減できる点が大きな利点となり、プロジェクト全体の価値を高めています。
デジタル化は業界に革命をもたらしており、予知保全機能により予期せぬ稼働停止時間が大幅に削減されています。その好例として、自治体運営の処理施設がクラウド分析を活用して膜のファウリングを事前に予測していることが挙げられ、プロセス計装分野のリーダー企業にとっての魅力が浮き彫りになっています。可変周波数駆動装置を備えた省エネポンプの採用が著しく増加しています。この変化は、下水処理の運用・維持管理費の大部分を占める可能性がある電力料金に対する業界の敏感さを浮き彫りにしています。入札仕様が細分化されているために総コストの上昇に直面しているにもかかわらず、国際的なサプライヤーは膜やセンサーの輸入を続けています。彼らが入札を勝ち取っているのは、優れたライフサイクル価値を提供しているからに他なりません。スマートシティの取り組みにおいて、センサー、ポンプ、分析ダッシュボードの統合が進むにつれ、プロセス制御が極めて重要な役割を担うようになっています。これにより、下流の処理ハードウェアの需要が牽引され、サービス連動型の定期収入に支えられて、インドの水・廃水処理技術市場の成長を促進する好循環が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 一人当たりの淡水埋蔵量の不足が深刻化しています
- 「レッド」産業に対する、より厳格な「液体排出ゼロ」の規制
- 主要プログラム(スワッチ・バーラト、AMRUT 2.0、ジャル・ジーヴァン・ミッション)が三次利用能力の拡大を加速させています
- 廃水再利用のKPIに連動したESG関連グリーンボンドが急増
- 超高純度プロセス水を必要とするグリーン水素および半導体プロジェクト
- 市場抑制要因
- 高度な処理ラインにおける高い設備投資(CAPEX)および運営・維持費(O&M)
- 地方自治体の調達体制の分散化と支払サイクルの遅延
- 一線級都市以外における中水再利用に対する文化的抵抗
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 機器タイプ別
- 処理装置
- 油・水分離
- 浮遊物質の除去
- 溶解固形物の除去
- 生物処理/栄養塩および金属の回収
- 消毒・酸化
- その他の処理装置
- プロセス制御機器およびポンプ
- 処理装置
- エンドユーザー産業別
- 自治体
- 食品・飲料
- パルプ・紙
- 石油・ガス
- ヘルスケア
- 家禽・農業
- 化学・石油化学
- その他のエンドユーザー産業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)/順位分析
- 企業プロファイル
- Aquatech
- Deccan Water Treatment Pvt. Ltd.
- DuPont
- Ecolab
- Hitachi India
- IEI
- Mott MacDonald
- NETSOL WATER SOLUTIONS PVT. LTD.
- Siemens
- Thermax Limited
- Triveni Engineering and Industries Limited
- Veolia
- WABAG
- Xylem
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日


