


石油・ガス産業用ガスコンプレッサ:市場シェア分析、産業動向、成長予測(2025~2030年)
Oil And Gas Industry Gas Compressor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 1637776
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
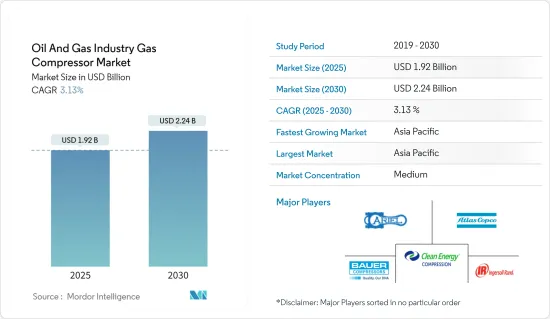
石油・ガス産業用ガスコンプレッサ市場規模は2025年に19億2,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは3.13%で、2030年には22億4,000万米ドルに達すると予測されます。
主要ハイライト
- 長期的には、様々な用途での天然ガス消費量の伸びが市場を大きく牽引しており、ガス生産・供給プロジェクトの増加や、現在のシナリオにおける妥当な天然ガス価格が上流部門に好影響を与えています。
- 一方、エネルギー部門における再生可能エネルギーの普及拡大は、天然ガス消費に厳しい競合をもたらし、その結果、多くの用途におけるガスコンプレッサ展開の成長を妨げています。
- 天然ガスの確認埋蔵量の増加、特に最近の画像にある沖合ガス田は、ガスコンプレッサ市場に大きな機会をもたらしています。ごく最近、ロシアのグループであるLukoilがメキシコ沖で発見した石油・ガス田がその一例です。今後新たに生産される油田は、ギャザリングライン用のガスコンプレッサの配備拡大につながると考えられます。
石油・ガスコンプレッサ市場動向
中流部門が市場を独占する見込み
- 石油・ガス産業の中流で使用されるガスコンプレッサは、ガス送電パイプラインネットワーク内か、圧縮ガス貯蔵ユニットのどちらかに配備されます。パイプライン内を流れるガスは、流速とパイプの長さに応じて増加する圧力損失を受けます。そのため、50~100マイルごとに、ガスを再圧縮して圧力損失を補うためのコンプレッサ・ステーションが必要となります。
- 天然ガスの消費量は過去10年間、継続的に増加傾向を示しており、2022年の消費量は約3兆9,413億立方メートルです。多くの国々で政府がよりクリーンなエネルギー生成方法を推進しているため、需要は今後数年間で拡大すると予想されます。今後数年間で、多くのパイプラインやLNGプロジェクトが、多くの中流企業の達成済みプロジェクトリストに追加されようとしています。
- 例えば、アデルフィア・ゲートウェイプロジェクトは、米国連邦エネルギー規制委員会(FERC)から第2期プロジェクトの建設承認を受けました。このプロジェクトには、既存の84マイルの石油パイプラインを、フィラデルフィア地域で配給するためのガス供給パイプラインに転換することが含まれています。開発元のAdelphia Gateway LLCは、2023年末までにパイプラインから最初のガスを供給できる見込みです。
- さらに2023年2月、インドの国営炭化水素大手である石油・天然ガス公社は、同社の主要な西海岸油田からの生産にとって重要なプロジェクトである、大がかりなパイプライン交換プロジェクトを開始しました。この4億4,600万米ドルのプロジェクトは、西海岸沿いの4万平方キロメートルに及ぶONGCの油田からの石油・ガスの安定供給を保証するものです。石油・ガス産業においてコンプレッサは、天然ガスの圧力を高め、生産現場からの天然ガス輸送を可能にするという重要な役割を担っているため、このようなプロジェクトは、ひいては産業全体におけるコンプレッサの利用を促進することになります。
- こうした開発は、予測期間中、石油・ガス産業のガスコンプレッサ市場にプラスの影響を与えることは必至です。
アジア太平洋が市場成長を支配する見込み
- アジア太平洋は、輸送と産業部門での消費の増加により、近い将来、ガス需要の増加分の半分を占める可能性があります。発電産業やその他の用途の天然ガス需要に対応するため、この地域では主にインドや中国などの国々でパイプライン網の拡大が見られます。
- 中国のLNGとパイプラインによる天然ガスの輸入は2022年に記録的な水準に達し、LNGの輸入量は過去10年間で16.6%以上増加し、パイプラインによる月間輸入は400万トンのピークレベルに近づきました。輸入の急増は、国内のパイプラインインフラの拡張につながります。さらに、インドは2023年までに3万4,384kmの新規パイプラインを稼働させると予想されています。
- 2023年3月、Aramcoと合弁パートナーのPanjin Xincheng Industrial GroupとNORINCO Groupは、中国北東部で大規模な統合製油所と石油化学コンプレックスの建設を開始する計画を発表しました。このコンプレックスは、Nissan30万バレルの製油所と、年産165万トンのエチレンと200万トンのパラキシレンを生産する石油化学プラントを併せ持つ予定です。建設は、プロジェクトが行政認可を確保した後、2023年第2四半期に開始される予定です。2026年までにフル稼働する予定です。
- また、CNG給油所のネットワークが急速に拡大していることも、アジア太平洋におけるガスコンプレッサ市場の発展につながっています。例えば、インド政府は2023年4月、2030年までに全国に約1万7,700のCNGステーションを設置する目標を定めたと発表しました。
- このような発展により、ガスコンプレッサ市場は調査期間中、アジア太平洋で最も繁栄すると予想されます。
石油・ガスコンプレッサ産業概要
石油・ガス産業のガスコンプレッサ市場は半固体化しています。主要企業(順不同)には、Atlas Copco AB、Ariel Corporation、Bauer Compressor Inc.、Clean Energy Fuels Corp.、Ingersoll Rand PLCなどがあります。
Atlas Copco ABは、研究開発への注力、市場開発の拡大、業務効率の向上、より優れた価値を提供するサステイナブル新製品やソリューションの開発、エネルギー効率の改善など、多くの戦略を採用しています。一例として、Atlas Copcoは2023年2月に次世代GAとGA+固定速度スマート産業用エアコンプレッサを発表しました。このような技術革新は、多様な製品ポートフォリオにより、産業用顧客の変化するニーズによりよく対応することを可能にします。これらの新しいタイプのコンプレッサは、天然ガス処理や水素製造などのクリーンエネルギー用途にも使用できます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場概要
- イントロダクション
- 2028年までの市場規模と需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 様々な用途での天然ガス消費の伸び
- 抑制要因
- エネルギーセグメントにおける再生可能エネルギーの普及拡大
- 促進要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- タイプ
- レシプロ
- スクリュー
- 用途
- 上流
- 下流
- 中流
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- スペイン
- 英国
- その他の欧州
- アジア太平洋
- 中国
- インド
- マレーシア
- インドネシア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ
- 北米
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Ariel Corporation
- Atlas Corporation AB
- Bauer Compressors Inc.
- Burckhardt Compression Holding AG
- Clean Energy Fuels Corp.
- General Electric Company
- HMS Group
- Howden Group Ltd
- Ingersoll Rand PLC
- Siemens AG
第7章 市場機会と今後の動向
- 天然ガス確認埋蔵量の増加、特にオフショアガス田の増加



