


変圧器監視システム-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Transformer Monitoring System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)

- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636166
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
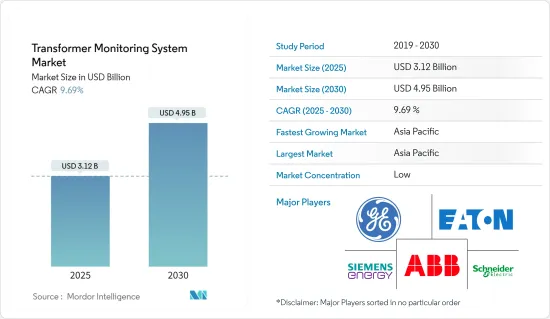
変圧器監視システム市場規模は、2025年に31億2,000万米ドルと予測され、予測期間中(2025~2030年)のCAGRは9.69%で、2030年には49億5,000万米ドルに達すると予測されます。
主要ハイライト
- 長期にわたり、変圧器監視システムの世界市場の成長には、農村電化を達成するための既存送電網の交換や配電網の拡大など、多くの要因が寄与しています。監視システムは主に、変圧器が利用される配電網や発電網で活用されています。
- 一方、システムの設置コストが高いことが世界の変圧器監視システム市場の主要市場抑制要因であり、センサ、モニター、データストレージを含む技術的進歩がその価値を高めています。しかし、これらのシステムは維持費が高く、変圧器監視システム市場の成長を妨げています。
- 自動化、ビッグデータ分析、モノのインターネット(IoT)などの新技術に関連する変圧器監視システムの進歩・開発は、高度に工業化され進化する今日の産業環境において極めて重要です。これらの開発は、将来的に変圧器監視システム市場にいくつかの機会を生み出すと予想されます。
- アジア太平洋は、テラワット時の発電能力が最も高い重要な市場の一つです。電力需要の増加や国境を越えた送電、再生可能資源の活用に向けた取り組みにより、変圧器の利用が求められており、変圧器監視システム市場を牽引しています。
変圧器監視システム市場の動向
市場の大幅成長が期待されるソフトウェアセグメント
- ソフトウェアコンポーネントは通常、変圧器監視システムに統合されたデジタル要素を指します。これらのコンポーネントには、制御アルゴリズム、ヒューマンマシンインターフェース(HMI)、プログラマブルロジックコントローラ(PLC)、監視制御とデータ収集(SCADA)、データロギングと分析ツール、安全システム、通信プロトコル、診断ツールなどが含まれます。
- このような変圧器導入の増加は、結果として、カスタマイズ型ソフトウェア監視システムに対する需要の高まりにつながります。これには、予測分析と変圧器運転の最適化のための人工知能(AI)と機械学習アルゴリズムの統合が含まれます。これらの先進的機能により、事前予防的なメンテナンス、故障検出、性能最適化が可能になり、エンドユーザーのコスト削減と信頼性向上につながります。
- 変圧器の監視は、世界のいくつかの地域で作業員の安全に関する法律が厳しく制定されているため、発電所やさまざまな産業で損傷や事故を防ぐためにますます不可欠になっています。発電所や産業施設の円滑な機能を確保するためのリアルタイム監視やモノのインターネット(IoT)への投資の増加は、新たな機会を提供すると予測されます。さらに、モノのインターネット(IoT)技術の蓄積は、相互接続された変圧器監視システムの出現につながり、効率と利便性の向上のための遠隔監視と管理を可能にしています。
- 顕著な動向の1つは、変圧器監視システムにおけるデジタル化とIoT技術の採用の増加です。このスマートでコネクテッドなソリューションへのシフトにより、変圧器性能のリアルタイム監視、予知保全、最適化が可能になり、それによって効率が向上し、ダウンタイムが削減されます。
- IoT対応の変圧器監視ネットワークにシームレスに統合できるスマートセンサ、アクチュエータ、制御弁の需要が大幅に伸びると予測されることが、市場成長を促進する可能性が高いです。アップグレードされた機能により、運転コストの削減、ダウンタイムの短縮、効率の向上が実現されています。この技術により、リアルタイム監視、予知保全、遠隔最適化などの先進的機能がオペレーターに提供されています。
- 国際エネルギー機関(IEA)によると、世界の電力ネットワークへの投資総額は2022年に3,320億米ドルに達しました。さらに、ネット・ゼロの軌道を支えるために、2050年までの10年間で、年間投資額は3倍以上の8,710億米ドルになると予想されています。このように、T&Dインフラへの投資とアップグレードは今後も続くと予想され、変圧器監視システムの需要を後押しします。
- その結果、この市場のメーカーは、業務効率と安全性を高めるだけでなく、持続可能性の目標に沿った最先端のソフトウェアソリューションを開発するために、継続的に技術革新を行っています。このような要因が、予測期間中の市場成長を後押しすると予想されます。
アジア太平洋が市場を独占する見込み
- アジア太平洋は世界最大のエネルギー消費国です。World Energy Statistical Reviewによると、2022年現在、この地域の発電量は1万4,546.4 TWhに達し、世界の発電量の49.8%近くを占めています。2012~2022年の間、発電量は4.6%の安定したCAGRを記録しました。さらに、2022年の発電量は前年比4%増加しました。アジア太平洋における電力需要の増加は、同地域における変圧器の使用に大きな影響を与えると予想され、変圧器監視システムの需要を促進しています。
- 中国やインドなどの国々における大規模な実用規模の再生可能エネルギー農場からの再生可能エネルギーの統合の増加、産業や建物の電化、データセンターの成長は、すべて電力消費の大幅な増加に寄与しています。この地域の人口と都市化が進むにつれ、電力需要も増加し、より高い電圧に対応する変圧器の必要性が高まり、電力レベルも上昇すると予想されます。さらに、風力発電や太陽光発電のような再生可能エネルギーを送電網に統合するためには、それらが生み出す変動的かつ分散的なエネルギーを制御するための新しい変圧器が必要になります。
- 中国全土の電力需要が着実に伸びているため、同国は急増するエネルギー需要を満たすためにT&Dインフラに多額の投資を行ってきました。例えば、2023年1月、中国国民生用電子機器網公司は、2023年中に送電インフラとエネルギー貯蔵システムに約770億米ドルを投資する計画を発表しました。
- インドも世界最大の電力消費国のひとつです。インドでは、エネルギー、交通、不動産部門で大規模なインフラ開発が行われています。これらのプロジェクトでは、増大するエネルギー需要を支え、さまざまなインフラ施設への信頼性の高い電力供給を確保するため、電力変圧器を含む堅牢な送電網システムが必要とされています。加えて、同国の送電網は老朽化しており、近代化が急務となっています。電力負荷の増加や、ソーラーパネルや風力タービンなどの変動発電資産の統合が進むにつれ、送電網の安定性が重要な問題となっています。そのため、州や連邦の電力会社を含む政府は、送電網のアップグレードと近代化に多額の投資を行っています。
- 例えば、インド最大の送電事業者であるPowergrid Corporation of India(PGCIL)によると、同国は主に再生可能エネルギーへの対応と送電のために、342億米ドルを投資して州間送電網(ISTS)を構築する計画です。国営電力会社によると、この計画では2026~2027年までに最大17兆1,000億米ドルの投資を想定しています。電力省によると、2022年度中に、グリーンエネルギー輸送のための23のISTSプロジェクトがすでに承認されており、総費用は19億米ドルです。2022年11月現在、約72億米ドル相当の送電プロジェクトが承認されています。
- このような開発により、変圧器の使用量が増加し、予測期間中の変圧器監視システム市場を牽引すると予想されます。
変圧器監視システム産業概要
変圧器監視システム市場は細分化されています。この市場の主要企業(順不同)には、General Electric Company、ABB Ltd、Siemens Energy AG、Schneider Electric SE、Eaton Corporation PLCなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模と需要予測
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 既存送電網の更新と配電網の拡大
- 抑制要因
- 高い設置コスト
- 促進要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- コンポーネント別
- ソフトウェア
- ハードウェア
- サービス別
- オイル監視
- 巻線監視
- ガス監視
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ノルディック
- ロシア
- トルコ
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- カタール
- エジプト
- その他の中東・アフリカ
- 北米
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- General Electric Company
- ABB Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Eaton Corporation plc
- MISTRAS Group
- Vaisala Oyj
- Hitachi Ltd
- KJ Dynatech Inc.
- Gasera Ltd
- 市場ランキング/シェア(%)分析
第7章 市場機会と今後の動向
- 変圧器監視システムにおける技術の進歩と開発



