


アジア太平洋の食品包装:市場シェア分析、産業動向、成長予測(2025~2030年)
Asia-Pacific Food Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 1632028
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
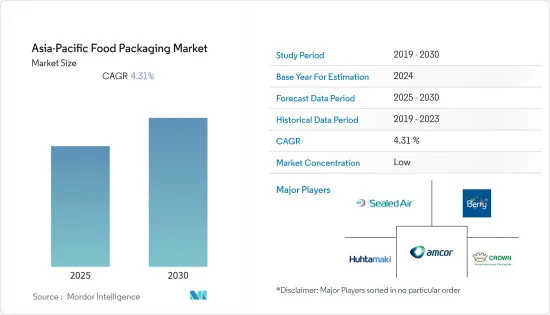
アジア太平洋の食品包装市場は予測期間中にCAGR 4.31%を記録する見込み
主要ハイライト
- アジア太平洋の果物・野菜輸出の増加が市場の成長を高めています。世界の果物・野菜の輸入は17.6%増加しており、アジア太平洋の果物・野菜の輸入は51.6%増加しています。
- さらに、インドのような国では、オンライン食品注文の需要が増加しており、これが食品包装市場における包装食品箱の利用を促進しています。例えば、2022年2月、著名なフードデリバリー企業の1つであるZomatoは、過去5年間で、Zomatoにおけるフードデリバリーの月間平均アクティブレストラン数は6倍、月間平均取引顧客数は13倍に成長したと発表しました。
- 人材のライフスタイルの変化や消費者の食の嗜好の変化は、新興国市場の人口増加とともに、予測期間中の市場成長を促進すると考えられます。
- 労働人口の急増、可処分所得の増加、多忙なライフスタイル、農村部から都市部への人口動態の変化により、人々の加工食品に対する嗜好が高まっていることも、食品包装市場を牽引しています。
- アクティブ包装、インテリジェント包装、エンジニアリング・サイエンスといった新しい包装技術が年々進化し、食品の軟質な包装を可能にしています。企業は、リサイクル、更新、再利用が可能な生分解性包装材料を使用することで、環境に優しい包装を採用しています。
- 衛生上の懸念に煽られて乾燥食品の調達が増加したため、COVID-19の出現はアジア太平洋全体で缶食品の需要に火をつけた。しかし、製造活動の全面的な封鎖と停止により、産業は急激な需要急増の恩恵を十分に受けることができず、2020年の市場成長の妨げとなりました。さらに、疾病の発生が沈静化した後も健康不安は続くと予想されるため、次年度以降も市場は堅調に増加すると見込まれます。
アジア太平洋食品包装市場の動向
軟質包装が市場成長を牽引すると予想されます。
- IBEFによると、インドの食品・食料品市場は世界第6位の規模を誇り、小売が売上高の70%を占めています。インドの食品加工産業は同国の食品市場全体の32%を占め、生産、消費、輸出、期待される成長において第5位にランクされるインド最大産業のひとつです。
- インドにおける軟包装産業の成長は、主に食品と医薬品包装部門が牽引しています。巨大で増加するインドの中産階級と、組織型小売セクターの成長が、軟包装産業の成長を牽引しています。世界市場向けに優れた包装基準を必要とする輸出の拡大も、包装事業を大きく押し上げる要因となっています。軟質プラスチック包装は、インドの包装ビジネスの頂点に君臨しています。
- 近年、典型的な硬質包装の顧客は軟質包装にシフトしています。産業関係者によると、その主要理由は、軟包装が美観に優れ、費用対効果が高く、耐久性に優れているからだといいます。インドで軟包装が拡大している主要要因のひとつは、便利な包装や適度な量のラミネート包装品を好む消費者です。
- 軟質包装協会によると、軟質包装は主に食品に使用されており、市場全体の60%以上を占めています。軟質包装産業は、直面していた多くの包装問題に対して新しいソリューションを取り入れることができたため、力強い成長を遂げています。
- 利便性だけでなく、食品事業における食肉、鶏肉、魚介類の軟包装の選択に影響を与えるその他の要因には、持続可能性、透明性、食品安全性、食品廃棄物の削減などがあります。企業は様々な原因から、リサイクル可能でリサイクル含有量の多い軟質包装ソリューションに関心を持つようになっています。そのため、バリア性に優れ、ランチミートやポーションパックに適し、プラスチックの使用量を最大80%削減できる成形可能な紙などの選択肢が支持を集めています。
- 研究などを通じて、ほとんどの国で革新が進み、サステイナブル食品包装のためのプラスチック使用量が維持されています。例えば2021年12月、シンガポールのナンヤン工科大学(NTUシンガポール)と米国のハーバード大学T.H.チャン公衆衛生大学院の科学者チームが、人体に有害な微生物を死滅させる生分解性のサステイナブル食品包装材を開発しました。新鮮果物の賞味期限を2~3日延ばすことができます。
成長が期待されるのはインド
- オンライン小売の収益成長は、包装に採用されている経済的な材料によるものです。さらに、電子食品企業は、食品包装に全体的なアプローチを取ることによって、市場のニーズの高まりに対応することができます。高性能の一次包装と二次包装を最適に組み合わせることで、食品の品質と完全性を保ちながら、包装内の温度を高温でも低温でも適切に保つことができます。包装により包括的なアプローチをとることは、持続可能性の向上にも役立ちます。
- 一人当たり所得の増加、健康志向の高まり、ライフスタイルパターンの変化が、同国の軟包装市場の主要促進要因となっています。加えて、同国にはプラスチック、金属、紙包装の製造に必要な原料が豊富にあります。
- インド包装産業協会によると、インド包装市場は2020~2025年のCAGRが26.7%で、2025年には2,048億1,000万米ドルに達すると推定されています。包装はインドで最も急成長している事業のひとつであり、年率22~25%で成長しています。同国は包装産業にとって好ましい拠点に急速になりつつあり、加工食品、ハードソフトドリンク、果物、水産物が包装市場の重要なセグメントとなっています。
- 競争が激化し、政府が品質、量、価格表示に関する包装規制を課すとともに、シンプルで便利な包装への需要が高まっていることが、インドにおける軟包装の利用を後押ししています。例えば、インド、ベトナム、フィリピンは二次、三次包装関連の規制措置を検討しており、インドが最も多く提案しています。
- さらに、包装材料と機械の国際貿易の成長は、世界貿易の拡大と、インドが関税の合理化と貿易障壁の引き下げをWTOに約束したことによって可能になり、メーカーが革新的で強化された包装を提供するために必要な機械を提供しています。
- 食品包装では、消費しやすい小袋サイズが増加しています。「たべきり」パックは、さまざまな製品を少量ずつ消費したいという一人暮らし世帯のニーズの高まりに対応しています。
アジア太平洋食品包装産業概要
アジア太平洋の食品包装はセグメント化された市場です。企業は製品の大幅なカスタマイズを提供することで市場シェアと収益を高めようとしています。増加する政府の基準を満たすため、企業は古い材料を生分解性のものに置き換える努力をしています。この産業は複数の企業が存在するため、競争が激しいです。
- 2022年1月-責任ある包装ソリューションの開発・製造における著名なリーダーの一社であるAmcorは、紙ベースの包装製品の新しいプラットフォームを立ち上げました。AmFiberのイノベーションは、従来の紙包装の機能を再定義することを目的とし、消費者のニーズの変化に対応するため、より幅広い機能と機能的利点を記載しています。
- 2022年2月-循環型経済を改善するTwentyby30プログラムの目標に沿い、Crown Holdings Inc.は、飲料用アルミ缶の野心的な世界的リサイクル率の新目標を達成するため、産業パートナーと協力することを発表しました。2030年までに達成するよう設計されたこの目標は、クラウンの持続可能性への取り組みと、より責任ある産業を育成するためのコミットメントを推進するため、金属本来のリサイクル性に焦点を当てたものです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- 産業バリューチェーン分析
第5章 市場力学
- 市場促進要因
- 利便性追求に伴う包装サイズの縮小
- 最近の食品包装技術の進歩による賞味期限の延長
- 市場抑制要因
- 規制変更のダイナミックな性質(特にプラスチック包装の場合)
- 価格競争は包装メーカーに影響を与える主要な懸念事項
- アルミ缶市場におけるCOVID-19の評価
- この地域における主要な食品接触材料の需要分析
- 貿易分析
- 中東・アフリカの食品・外食用包装セグメントにおける主要参入障壁の分析
第6章 市場セグメンテーション
- 材料タイプ別
- プラスチック
- 硬質
- 軟質
- 紙・板紙
- 金属
- ガラス
- プラスチック
- 製品タイプ別
- ボトル・容器
- カートン・パウチ
- 缶
- フィルムとラップ
- キャップ・クロージャー
- その他
- エンドユーザー別
- 果物・野菜
- 肉・鶏肉
- 乳製品
- ベーカリー・菓子類
- その他
- 国別
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- その他のアジア太平洋
第7章 競合情勢
- 企業プロファイル
- Sealed Air Corporation
- Bemis Company
- Berry Plastics
- Huhtamaki Group
- Amcor PLC
- Crown Holdings
- Uflex Limited
- JPFL Group
- Prima Jaya Eratama Group
- Prepack Thailand Co. Limited
第8章 投資分析
第9章 市場の将来展望



