


食品包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Food Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 102 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123432
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の食品包装市場の規模は4,000億8,000万米ドルと推定されており、2025年の3,803億8,000万米ドルから拡大し、2031年には5,150億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.18%で成長すると見込まれています。
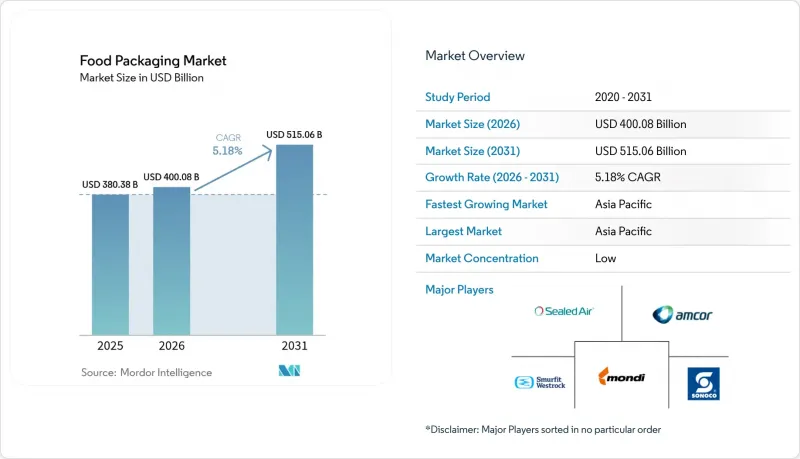
本レポートは、素材タイプ(プラスチック、紙、金属、ガラス)、包装形態(硬質、軟質)、製品タイプ(缶、ボトルなど)、技術(MAP、真空、ホットフィルなど)、流通チャネル(直接、間接)、用途(乳製品、肉類、青果、ベーカリー、魚介類、レディミール、冷凍食品)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースです。
世界の食品包装市場の動向と洞察
アジア全域における都市部のコンビニエンスストアの急速な成長が、1回分パックの需要を牽引
中国、インド、東南アジアにおける大都市圏への急速な人口流入により、買い物サイクルが短縮され、分量調整済みの食品パッケージへの需要が高まっています。コンビニエンスストアは現在、冷蔵スペースが限られている都心部の高密度地区にまで進出しており、鮮度を保ちながら食品廃棄物を削減できる軽量のシングルサーブ製品を提供するブランドが優位に立っています。また、若年層の働く消費者も携帯性を重視しており、これにより加工業者は従来のSKUを、再封可能なパウチや熱成形カップへと再設計し、プレミアム価格帯での販売を図っています。持ち運びに便利な形態への需要の高まりは、保存期間の目標を満たす、バリア性を高めたフレキシブル包装や薄肉硬質プラスチックへの食品包装市場の移行を後押ししています。2024年以降、省スペース型の充填ラインへの投資は1台あたり最大18%減少しており、これにより地域の受託充填業者にとっての参入障壁が低くなり、包装形態の多様化が加速しています。
北米の食品包装における使用済みリサイクル素材(PCR)の使用を促進する法的動き
カリフォルニア州のSB 54やメイン州のリサイクル素材含有率割当といった州レベルの規制により、食品グレードのPCR(消費後リサイクル素材)の供給が逼迫しており、ピーク四半期には樹脂のプレミアム価格がバージンPETを15~20%上回る水準まで上昇しています。そのため、ブランドオーナーは、原料の安定確保を図るため、リサイクル業者と複数年にわたる引取契約を締結し、選別能力への共同投資を行っています。機器サプライヤーによると、透明性を損なうことなく高いPCR比率を処理できる押出・ろ過システムの受注が26%増加しています。また、この法規制は、再生素材の使用を強調するラベルの再設計も促進しており、PCRの使用をブランドの社会的責任と結びつける傾向が強まっている消費者の共感を呼んでいます。ガラスで1トンあたり192米ドル、プラスチックで1トンあたり423米ドルに及ぶEPR(拡大生産者責任)費用は、長期的なコストモデルに組み込まれており、家庭ごみとしてリサイクル可能な単一素材のフレキシブルラミネートの採用を加速させています。
EUの使い捨てプラスチック指令が、多層フレキシブル構造のコンプライアンスコストを押し上げている
欧州の「包装および包装廃棄物規則」では、2028年以降に販売されるすべての消費者向けパッケージについて、実証可能なリサイクル可能性の達成が義務付けられており、PET-PEやPA-PEラミネートに依存している加工業者には多額の再設計費用が課せられています。単一素材のポリプロピレンまたはポリエチレン構造への移行は、バリアコーティングの改良や既存のシールジョーとの互換性試験が必要となるため、原材料コストを最大14%押し上げます。また、分別施設では、新しいラミネート材を識別できる近赤外線センサーを導入する必要がありますが、小規模な自治体にとっては、その投資を正当化することが困難です。世界の販売数量で再設計コストを償却できないメーカーは、より充実した研究開発パイプラインを持つ大手競合他社に、EU市場での販売スペースを奪われるリスクに直面しています。
セグメント分析
プラスチックは、その汎用性とコスト面での優位性により、2025年には食品包装市場シェアの58.55%を占め、最も高い収益を生み出しました。金額ベースでは、バイオサーキュラーポリプロピレンや化学的リサイクルPETが商業規模で導入されるにつれ、プラスチック製食品包装市場の規模は2026年以降、CAGR4.92%で拡大すると予測されています。ガラスは、市場規模は小さいもの、無限にリサイクル可能という特長を前面に打ち出す高級飲料やソースの需要に後押しされ、年率7.12%の成長が見込まれます。
板紙の成長は、Eコマースや段ボールによる配送需要と連動しており、一方、金属は軽量化技術の革新により、缶詰食品分野でニッチな役割を維持しています。すべての素材において、リサイクル性に関する規制上のインセンティブやデポジット・リターン制度の登場が、ブランドの選択に影響を与えています。素材の代替に関する決定においては、コストに加えカーボンフットプリントがますます重視されるようになり、加工業者は地域特有のリサイクルフローに対応した単一素材構造へと移行しつつあります。
フレキシブル包装ソリューションは、2025年に市場全体の56.10%を占め、2031年までCAGR6.18%で拡大すると見込まれています。スタンドアップパウチ、フローラップ、ピローバッグは、同等の硬質包装と比較して輸送重量を最大70%削減し、小売業者のサステナビリティ目標の達成を支援しています。その結果、柔軟性のある形式の食品包装市場の規模は、予測期間内に3,072億米ドルに達すると見込まれています。
製品の完全性や改ざん防止が最優先される分野では、硬質プラスチック、ガラス瓶、金属缶が依然として不可欠です。コンバーター各社は、後工程を必要とせずに360度のグラフィックを実現するインモールドラベル技術を導入することで、硬質包装の有用性を拡大しています。今後の包装形態の選択は、機械的リサイクル可能性、インフラの整備状況、およびブランド固有のストーリーテリング目標によって左右されるでしょう。
地域別分析
アジア太平洋地域は2025年に世界売上高の40.85%を占め、所得の増加、コールドチェーンの拡大、および組織化された小売業の急増に後押しされ、2031年までCAGR8.22%で拡大すると予想されています。中国の市場規模はポリマーサプライヤーにとって大きな牽引力となっており、一方、インド政府によるフードパークへの支援策は、カートン、パウチ、および硬質PET包装に対する国内需要を刺激しています。日本と韓国はプレミアム化とリサイクル可能なガラス容器に注力している一方、東南アジア諸国では、運賃高騰に対抗するため、軽量なフレキシブル包装が急速に普及しています。地域全体では、食品包装市場の規模は2031年までに2,458億米ドルを超えると予測されており、これは輸出志向の農産食品の成長と国内消費の高度化の両方を反映したものです。
北米は市場規模で第2位を占めており、成熟した包装食品カテゴリーとPCR規制における主導的な立場に支えられています。米国は、スケール可能な循環型経済を約束する植物由来素材の試験や化学的リサイクルの実証プロジェクトの最前線に立っています。カナダはリサイクルインフラへの税額控除を通じて業界の発展を支援しており、メキシコは米国小売業者との地理的近接性を活かし、国境沿いに合弁事業の加工業者を誘致しています。4つの州で施行され、他のいくつかの州でも審議中のEPR(生産者責任回収)制度は、単一素材による設計やリサイクル可能性の表示を促進しています。これらの政策が相まって、消費量がすでに高い水準にあるにもかかわらず、CAGRは安定した一桁台半ばを維持しています。
欧州の市場は、PPWRに基づく厳格な環境規制によって形成されています。ドイツ、英国、フランスが生産量の大部分を占めており、イタリアは堆肥化可能なトレイのデザイン革新において主導的な役割を果たしています。東欧の生産クラスターは、コスト効率を求める西欧の加工業者からの投資を集めています。規制上の負担があるにもかかわらず、欧州はデポジット・リターン制度の知識拠点としての地位を維持しており、ラテンアメリカやアフリカの政策に影響を与えています。成長率はアジアに及ばないもの、欧州大陸は、プレミアムなサステナブルパッケージや、廃棄物分別に向けたデジタル透かしの高い普及率を通じて、付加価値を確保しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア全域における都市部のコンビニエンスストアの急速な成長が、1回分パックの需要を牽引しています
- 北米の食品包装における使用済みリサイクル素材(PCR)の使用を推進する法規制の動き
- 欧州における消費者向けミールキットサービスの急速な拡大に伴い、温度変化に強くカスタマイズ可能な包装が求められています
- 日本における即食魚介類の需要急増が、高バリア性レトルトパウチの採用を後押ししています
- サハラ以南のアフリカにおけるコールドチェーンインフラの整備が、無菌カートンの成長を後押ししています
- ラテンアメリカにおけるブランド差別化を可能にする、小ロットSKU向けのデジタル印刷の導入
- 市場抑制要因
- EUの使い捨てプラスチック指令により、多層フレキシブル構造製品のコンプライアンスコストが増加しています
- 再生樹脂価格の変動が、持続可能な製品形態のコスト競合力を損なっている
- アジア太平洋地域における産業用堆肥化インフラの不足が、堆肥化可能なフィルムの普及を妨げている
- 高脂肪食品への用途において、リサイクル板紙の使用を制限している移行・安全性に関する懸念
- サプライチェーン分析
- 技術展望
- 規制展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- 素材タイプ別
- プラスチック
- PET
- PE(HDPEおよびLDPE)
- PP
- その他のプラスチック
- 紙・板紙
- 金属
- ガラス
- プラスチック
- 包装形態別
- リジッド
- フレキシブル
- 製品タイプ別
- 缶
- ボトルおよびジャー
- パウチ
- 段ボール箱
- その他の製品タイプ
- 技術別
- 調整雰囲気包装(MAP)
- 真空包装
- ホットフィル
- 高圧処理(HPP)
- 滅菌
- レトルト
- 流通チャネル別
- 直接販売
- 間接販売
- 用途別
- 乳製品
- 家禽および食肉製品
- 果物・野菜
- ベーカリー・菓子
- シーフード
- レディミールおよびコンビニエンスフード
- 冷凍食品
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor PLC
- Tetra Pak International S.A.
- Smurfit WestRock
- Ball Corporation
- Mondi Group
- Crown Holdings Inc.
- Sealed Air Corporation
- Sonoco Products Company
- International Paper Company
- Huhtamaki Oyj
- Graham Packaging Company Inc.
- Anchor Packaging Inc.
- Schur Flexibles Group
- ProAmpac LLC
- Constantia Flexibles
- Uflex Ltd.
- Stora Enso Oyj
- Clondalkin Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 102 Pages
- 納期
- 2~3営業日