


カーボンファイバー:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Carbon Fiber - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187241
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、炭素繊維市場の規模は2026年に59億1,000万米ドルと推定されており、2027年には67億4,000万米ドルに達し、2032年までに130億3,000万米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 14.07%で成長すると見込まれています。
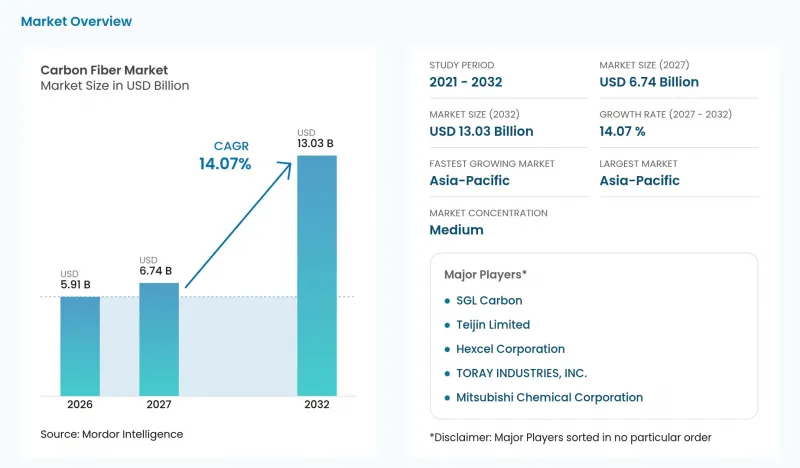
炭素繊維の市場量は、2026年に246.3キロトンと推定され、2027年には289.7キロトン、2032年までに651.5キロトンに達すると予測されており、2027年から2032年にかけてCAGR17.6%で成長すると見込まれています。本レポートは、原材料(ポリアクリロニトリルなど)、繊維の種類(バージン炭素繊維など)、用途(複合材料など)、エンドユーザー産業(代替エネルギーなど)、および地域(アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)および数量(キロトン)で提示されています。
世界の炭素繊維市場の動向と洞察
商用モビリティ向け水素およびCNG圧力容器の生産増加
商用モビリティ分野では、車両の貯蔵仕様において炭素繊維製シリンダーが求められる場合、補強材の需要が増加する可能性があります。Aosheng Hydrogen Energy社は、2025年2月に中国・呉江の生産ラインから初の繊維巻きガスシリンダーを生産しました。2025年9月30日には、同地で金属ライニング付き繊維巻きガスシリンダーのB3生産ライセンスを取得し、商業生産の準備が整ったと発表しました。同社によれば、繊維巻きシリンダーは公共交通機関や工業生産で使用されています。同社の自動車用水素シリンダーは、アルミニウム合金ライナー、全面炭素繊維巻き、ガラス繊維保護層を備え、定格圧力は35 MPa、容量は9~450リットルです。炭素繊維シリンダーの設計に関しては、補強材の需要は、単にライセンシングの取得だけでなく、公共交通機関や産業向けプログラムに納入されるシリンダーの数に応じて拡大していくものと見込まれます。
高強度のブレードを必要とする洋上風力タービンの急速な導入
新たな洋上風力発電所の設置により、高強度ブレード材料のサプライヤーにとって、対象となるプロジェクト基盤が拡大しています。世界風力エネルギー協議会(GWEC)の報告によると、2025年には世界中で9.3 GWの新規洋上風力発電容量が系統連系され、これは2024年比で16%増となり、過去3番目に高い年間総量となりました。炭素繊維メーカーは、ブレードの仕様に炭素繊維補強が求められるプロジェクトを通じて参画しています。したがって、これらのメーカーの需要動向は、その材料を使用する導入済みタービン設計の一部に左右されます。設置ベースの拡大により、これらのサプライヤーにはより多くの潜在的なブレード案件が生まれ、炭素繊維補強設計への選定こそが、洋上風力発電の導入を継続的な繊維受注へと結びつける重要なステップとなります。
エネルギー集約的な酸化および炭化プロセス
エネルギー需要は、繊維サプライヤーが価格だけで競争できる範囲を制限する「転換コストの下限」を生み出します。2025年の研究レビューによると、化石由来の前駆体からの生産はコストが高く、エネルギー集約的です。同レビューでは、安定化処理と炭化処理が製造におけるエネルギー需要の主な要因であると指摘しています。価格に敏感な部品を検討しているコンバーターにとって、これにより、部品の性能に加え、上流工程における熱処理ルートの経済性も重要な要素となります。したがって、下流需要の拡大だけでは、繊維変換に内在するエネルギー負担を解消することはできません。付加価値の低い用途向けの製品を扱うメーカーは、高コストな変換工程により価格引き下げの余地が狭まるため、より厳しい商業的なトレードオフに直面することになります。
セグメント分析
ポリアクリロニトリル(PAN)は、2026年の生産量シェアの96.25%を占めており、最大のセグメントであると同時に最も成長が著しいセグメントでもあり、2027年から2032年にかけての生産量のCAGRは17.8%と予測されています。Zhongfu Shenying Carbon Fiber社は、2026年3月時点で中国におけるPANベースのドライジェット・ウェット紡糸の年間生産能力が2万9,000メートルトンであり、さらに3万1,000メートルトンが建設中であると報告しました。この製造拠点は、前駆体の選択と、商用繊維を生産するための確立されたプロセスを結びつけています。この建設計画により、同社のPANベースの製造プラットフォームが拡大され、同じ前駆体プロセスを通じてより多くのコンバーターに供給する余地が生まれます。
商業的な拡大には、特定の用途に必要なグレードの繊維を供給することも不可欠です。東レ・カーボンファイバーズ・欧州は、2026年3月にフランスのアビドスでT300および高弾性率繊維の生産設備の稼働を開始し、2026年下半期には本格稼働を予定しています。同社のPAN系高弾性率「Torayca」繊維は、ロケット、高級スポーツ用品、工業用ローラーにおいて、剛性や熱膨張に関する要件を満たしています。こうした用途こそが、単に差別化されていない繊維の生産能力を増強するのと、グレードの拡充とを区別する点です。したがって、生産拡大の商業的価値は、追加されたグレードを、その特定の性能特性を必要とする用途に適切にマッチングできるかどうかにかかっています。
2026年には、バージン炭素繊維(VCF)が総生産量の62.66%を占め、最大のセグメントとなりました。2026年3月時点で、東レグループは、レギュラー・トウの「TORAYCA」炭素繊維について年間生産能力2万8,770メートルトン、ZOLTEKブランドのラージ・トウ炭素繊維について3万5,000メートルトンを報告しています。これにより、同一のサプライヤーグループ内で、大規模なバージンファイバーの生産規模と、異なるトウ形式およびブランドが組み合わされています。TORAYCAレギュラー・トウとZOLTEKラージ・トウの区別により、購入者の部品プログラムにおいては、形式別の生産能力が重要な供給指標となります。
再生炭素繊維(RCF)は最も急成長しているセグメントであり、2027年から2032年にかけて、数量ベースでCAGR19.4%が見込まれています。2026年9月、R&Mインターナショナル・セールス・コーポレーションは、ヴァルテガ社の「EasyFeed Bundles」に関する回収技術および加工能力を取得し、再生繊維製品の受注を履行したと報告しました。この取引により、既存の商用製品と新たな技術保有者が結びつき、熱可塑性コンパウンドメーカーへの継続的な供給が支えられます。コンパウンドメーカーへの供給には、回収された繊維と、彼らが加工可能な形態の両方が必要となるため、この技術移転により、実用的な回収・バンドルプロセスの管理が極めて重要となります。
地域別分析
アジア太平洋地域は2026年の出荷量の45.97%を占めており、最も急成長している地域であり、2027年から2032年にかけての出荷量のCAGRは20.2%と予測されています。中国の炭素繊維需要は2025年に13万2,027メートルトンとなり、2024年の8万4,062メートルトンから57.1%増加しました。2026年6月、中国建築材料集団傘下の中復神鶴炭素繊維は、中国江蘇省連クラウド港市において3つの生産ラインを稼働させました。日本炭素繊維工業会によると、2025年の日本の国内および海外市場向け炭素繊維出荷量は5.2%減少しました。中国の需要増加と生産ラインの稼働は、同国におけるさらなる拡大を後押ししていますが、日本の出荷量の減少は、地域ごとの生産者の状況にばらつきがあることを示唆しています。
北米では、東レが2026年3月時点で、米国におけるレギュラー・トウ炭素繊維の年間生産能力を9,900メートルトンと報告しました。欧州では、SGLカーボンが、2025年の炭素繊維事業再編の理由として、風力発電需要の低迷、世界の供給過剰、および欧州における同社の繊維競争力を損なった価格の低迷を挙げています。欧州のその他の地域では、東レの2026年3月時点の生産能力表において、ハンガリーがZOLTEK社のラージ・トウ炭素繊維の生産拠点として挙げられています。買い手は、米国のレギュラー・トウ生産能力やハンガリーのラージ・トウ生産から、SGL社の事業再編に伴う供給継続リスクに至るまで、多様な供給状況に直面しています。
ブラジルの風力タービンブレード製造拠点は、南米の川下需要を支えています。エアリス社は2026年第2四半期、ブラジルで風力タービンブレード3枚組17セットの請求書を発行し、これらのセットは顧客による引き取りが可能となっています。2025年9月、同社はブレード補強用の引抜成形炭素繊維および樹脂プロファイルに対するブラジルの輸入関税引き下げを求めました。アフリカ地域では、ケープタウンに拠点を置くサウス・インダストリーズ社が、2025年に4種類の炭素繊維製自転車リム製品を報告しており、その販売は主に現地の自転車店や欧州のディストリビューターを通じて行われました。エアリス社の要請により、輸入関税がブレード補強材のコストに影響を及ぼす一方、サウス・インダストリーズ社の流通チャネルは、南アフリカ製リムの生産範囲を欧州へと拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 商用モビリティ向けの水素およびCNG圧力容器の生産増加
- 高強度のブレードを必要とする洋上風力発電機の急速な導入
- EVプラットフォームにおけるバッテリーパック筐体の採用と軽量化
- 3D自動繊維配置ラインが複合材料のサイクルタイムを大幅に短縮
- インドおよび中東・北アフリカ(MENA)地域の航空宇宙オフセットプログラムにおける現地調達義務
- 市場抑制要因
- エネルギー集約型の酸化および炭化
- 再生炭素繊維原料のサプライチェーンリスク
- スポーツ用品分野における高性能熱可塑性プラスチックとの競合
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 原材料別
- ポリアクリロニトリル(PAN)
- 石油ピッチおよびレーヨン
- 繊維タイプ別
- バージン炭素繊維(VCF)
- 再生炭素繊維(RCF)
- その他
- 用途別
- 複合材料
- テキスタイル
- マイクロ電極
- 触媒
- エンドユーザー産業別
- 航空宇宙・防衛
- 代替エネルギー
- 自動車
- 建設・インフラ
- スポーツ用品
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- A&P Technology, Inc.
- Anshan Senoda Technology Co., Ltd.
- Aksa Carbon
- Formosa Plastics Corporation
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- Jiangsu Hengshen Co., Ltd.
- KUREHA CORPORATION
- Mitsubishi Chemical Corporation
- Nippon Graphite Fiber Co., Ltd.
- Rock West Composites, Inc.
- SGL Carbon
- Sigmatex(UK)Limited
- Syensqo
- Taekwang Industrial Co., Ltd.
- Teijin Limited
- TORAY INDUSTRIES, INC.
- UMATEX
- Zhongfu Shenying Carbon Fiber Co., Ltd.