


自動車用スマートガラス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Smart Glass - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124563
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の自動車用スマートガラス市場の規模は35億5,000万米ドルと推定されており、2025年の31億2,000万米ドルから成長し、2031年には67億4,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 13.69%で成長すると見込まれています。
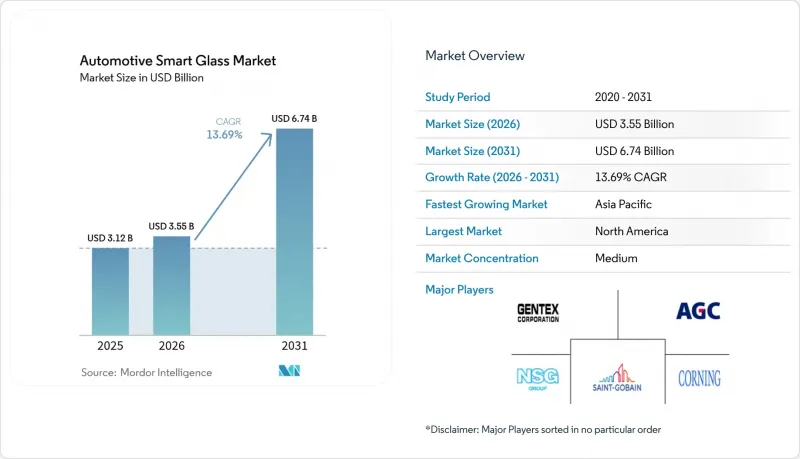
本レポートは、技術タイプ(エレクトロクロミックなど)、用途タイプ(サンルーフガラスなど)、車両タイプ(乗用車など)、推進タイプ(内燃機関および電気自動車)、販売チャネル(OEMおよびアフターマーケット)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用スマートガラス市場の動向と洞察
ADAS対応フロントガラスが、調光式HUDガラスの需要を牽引
先進運転支援システム(ADAS)は、直射日光の下や夜明けのまぶしさ、トンネル出口での光の変化といった状況下でも視認性を維持しなければならないヘッドアップディスプレイ(HUD)に依存しています。サンゴバンとAGCは、HUD表示領域のみを暗くし、その他の部分のフロントガラスの透明度を維持する薄いエレクトロクロミック中間層を組み込んだ合わせガラス製フロントガラスの検証を共同で完了しました。保護ガラスの背面に取り付けられたLumineq社の透明TFELスタックは、ピーク外光輝度が10,000 cd/m2に達しても読み取り可能な、高コントラストな拡張現実(AR)矢印を表示します。より高いSAE自動化レベルを追求する自動車メーカーは、ドライバーの負担を軽減し、ダッシュボードでの操作を最小限に抑えるため、HUDの表示領域の明度調整機能を採用しています。HUDの表示密度が、拡張ナビゲーションやADASアラートに向けて高まるにつれ、フロントガラスのスマートガラスは、単なる快適性の向上ではなく、機能安全コンポーネントとして台頭してきています。
バッテリーパックの熱を相殺するため、OEM各社がEV向け大型パノラミックルーフの採用を推進
電気自動車プラットフォームは、急速充電や高負荷条件下で余剰熱を発生させるため、パッシブ熱管理が改めて重視されています。浮遊粒子デバイス(SPD)を用いて製造されたパノラミックルーフは、ミリ秒単位で透明から不透明に切り替わり、HVACコンプレッサーが作動する前に日射熱の侵入を大幅に低減します。ルノーの「Solarbay」プロトタイプは、動的な不透明度制御により、夏季の走行サイクルにおいて実走行距離を数パーセントポイント向上させることができることを実証しています。バッテリー冷却は依然としてコストのかかるサブシステムであるため、OEMのエンジニアたちは、スマートグレージングを、新しいヒートポンプアーキテクチャを補完する「手近な手段」と捉えています。これにより得られる設計の自由度により、機械式シェードを必要としないより流線型のルーフラインが可能となり、固定着色ガラスでは再現できないEV特有のスタイリング要素がさらに際立つようになります。
高い初期部品コストと統合コスト
エレクトロクロミックおよびSPDルーフモジュールは、1台あたり200~800米ドルのコスト増をもたらしますが、この割高分はBセグメントやコストに敏感な市場では依然として吸収が困難です。原材料費に加え、OEMはルーフの衝突性能の再認定、配線の追加、およびボディコントロールモジュールと連携するソフトウェアの検証を行う必要があります。急峻な学習曲線と生産ライン側の金型費用が、中小自動車メーカーの早期導入を妨げています。そのため、ティア1サプライヤーはまず高利益率のラグジュアリー車向け契約を優先しており、その結果、本来であれば価格下落を加速させるはずの量産によるスケールメリットの実現が遅れています。継続的な研究開発により、インラインコーティングやフィルム・オン・ロール(FONR)プロセスの実現が期待されていますが、短期的なコストの障壁が、自動車用スマートガラス市場の低価格セグメントにおける普及を依然として抑制しています。
セグメント分析
2025年時点で、エレクトロクロミックガラスは自動車用スマートガラス市場規模の46.05%を占めており、そのシェアは、バランスの取れた切り替え速度、ライフサイクル耐久性、および単価の低下によって支えられています。浮遊粒子型デバイスは、2031年までCAGR14.63%で成長すると予測されています。浮遊粒子デバイス(SPD)は、1秒未満の色調変化とより豊かな中間トーンのグラデーションを提供することで、その差を縮めつつあります。これらの特性は、パフォーマンス重視のインテリアや、ユーザーが制御可能な遮光プリセットに合致するものです。ジェンテックス社のフィルムベースのエレクトロクロミック構造は、自動車生産ラインの速度でのロール・トゥ・ロール積層を可能にすることで、ティア1のルーフサプライヤーにとっての学習曲線をさらに平坦化しています。
予測期間中、高速応答性を実現するSPDと、高い不透明度をもたらすエレクトロクロミック層を融合させたハイブリッドスタックは、特にグレアやプライバシー対策が求められるパノラマルーフにおいて、クロスオーバー需要を取り込む可能性があります。これらの技術間の競合は、各アーキテクチャが共通するITOの制約を緩和しようとする中で、次世代の透明導電体への共同投資を促進しています。この競合の中で、自動車用スマートガラス市場は、全体的な性能基準を引き上げる相互に刺激し合う画期的な技術革新から継続的に恩恵を受けています。
並行して、ポリマー分散型液晶(PDLC)およびサーモクロミックフィルムは、コスト制約のあるトリムラインにおいて受動的な調光が適しているニッチな役割を担っています。これらの採用は比較的遅れていますが、赤外線を吸収するナノ粒子を配合したPDLCのバリエーションは、高温気候の観光ルートを走る特注の高級シャトルバスにおいて有望視されています。熱変色性ルーフパネルは、電気的な入力なしに35°C以上で着色し、エネルギー中立な車内冷却を求めるラストマイル配送用バンに魅力的です。こうした小規模な技術分野が総合的にスマートガラスの適用範囲を広げ、コストの壁により本来ならこの機能を搭載できなかったであろう主流モデルにも、自動車用スマートガラス市場が対応できるようになっています。ティア2サプライヤーが先行企業から主要特許のライセンシングを行うにつれ、価格競争は激化すると予想され、最終的には利益率は圧迫されるもの、導入台数は拡大する見込みです。
2025年、自動車用スマートガラス市場規模の73.42%をサンルーフの搭載が占めました。これは、フロントガラスの構造的な再認証を必要としない、シンプルなルーフモジュールの交換が可能であるという利点によるものです。ソーシャルメディアのインフルエンサーによるコンテンツによってさらに高まる、開放感を求める消費者の需要により、パノラミックルーフはプレミアムグレードにおいて、ほぼ標準的なアップセルオプションとなっています。スマートガラスは、景色を遮ることなくまぶしさを軽減するといった具体的なメリットをもたらし、先進的な快適性をテーマとしたブランドのストーリーテリングを強化します。一方、スマートHUDおよびディスプレイパネルは、業界が拡張現実(AR)によるナビゲーションやドライバーモニタリングのオーバーレイへと軸足を移す中、2031年までCAGR16.44%で推移すると見込まれています。自動車メーカーは、フロントガラスに表示されるコンテンツが極端な照明条件下でも視認性を維持しなければならないことを認識しており、調光可能なパッチは贅沢な装飾ではなく、機能上の必要不可欠な要素となっています。
サイドウィンドウやリアウィンドウへの二次的な応用は、プライバシー保護と車内温度の均一化に重点が置かれており、ライドシェアリングの車両運営事業者から高く評価されています。フロントウィンドウは、積層の厚さや安全基準により技術的に課題があるもの、ADAS(先進運転支援システム)との互換性により、1台あたりの追加収益を生み出しています。クラレの「SkyViera」中間膜は、最近マヒンドラの「XUV 9e」に採用され、ルーフの調光状態と同期するアンビエント照明の溝を統合することで、統一感のある視覚体験を提供しています。その応用範囲は、単一パネルによる目新しさから、複数の表面を網羅するエコシステムへと進化しており、この変革が1台あたりのコンテンツの深化を支え、自動車用スマートガラス市場を牽引しています。
地域別分析
北米は2025年、高級車の普及率の高さ、急速に進展するADAS規制、およびミシガン州やオンタリオ州周辺に集中する広範なティア1サプライヤーの拠点に支えられ、自動車用スマートガラス市場規模の41.92%を占めました。テスラの「モデルY」にオプション設定されている調光可能なルーフパッケージが示すように、米国の消費者は、テクノロジーによって強化された快適性に対して喜んで対価を支払う傾向にあります。厳しい冬に直面するカナダの車両fleetでは、赤外線吸収を調整することで除氷を支援するエレクトロクロミックルーフの試験が行われており、この機能はサンゴバン社によって現在積極的に検証が進められています。フロントガラス用HUDのパラメータに関する国境を越えた規制の整合化により、型式認定が簡素化され、OEM各社の多面スマートガラスへの需要が維持されています。
欧州は総売上高では第2位ですが、引き続き世界の技術基準を形作っています。ドイツの高級車ブランドは新しい積層化学技術を先導している一方、フランスやスウェーデンの規制当局は、使用済み時の層間剥離問題に対処する循環型経済の指標を推進しています。同地域が低グレア・低UVの車内環境に注力していることが、Bセグメントのハッチバック車における採用を後押ししています。フォルクスワーゲンの「ID.3」のフェイスリフトモデルでは、顧客の快適性調査の結果に応えるため、ルーフの一部を調光できるゾーンが導入されました。EUの「ホライズン」調査助成金は、カーボンニュートラルな溶融炉に資金を提供しており、将来的な規模拡大を後押しすることで、世界中の自動車用スマートガラス市場に波及効果をもたらすでしょう。
アジア太平洋地域は最も急成長している市場であり、2031年までのCAGRは16.02%と予測されています。世界のEV生産の中心地である中国は、福耀(Fuyao)のような国内のガラス大手を活用し、サプライチェーンの強靭性を確保しています。政府による新エネルギー車(NEV)向けのサンルーフ導入奨励策により、夏の都市熱島現象が空調の過剰使用を招いている一級都市において、ルーフ用スマートガラスの普及が加速しています。日本の軽自動車セグメントでは、リアリフトゲート向けのコンパクトなSPD(スイッチング型)ガラスパネルの実証試験が行われており、スペースに制約のある車内空間において、動的な遮光機能が如何に重視されているかを浮き彫りにしています。韓国では、メモリチップの主要メーカーとティア1のルーフサプライヤーとの間で戦略的提携が促進され、ドライバーの状態検知とルーフの着色調整を統合することで、同地域のシステムレベルのイノベーション文化が強化されています。
現時点では規模は小さいもの、ラテンアメリカや中東にもニッチな機会が見られます。メキシコの観光用車両では、景色の良いルート走行向けにエレクトロクロミックサイドウィンドウの改造が行われており、一方、湾岸諸国の高級SUVでは、最高気温50°Cに達する環境に対応するため、3ゾーンの着色制御が採用されています。これらの事例は、世界中の自動車購入者にとってスマートガラスへの期待がやがて「標準」となることを示唆しており、地域間の普及格差が縮小していくことが確実視されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エレクトロクロミック・サンルーフを搭載した高級車およびプレミアム車の普及が進んでいます
- バッテリーパックの発熱を相殺するため、EVメーカーがEVへの大型パノラミックルーフの採用を推進
- ADAS対応フロントガラスが、調光機能付きHUDガラスの需要を牽引しています
- EUのグレアおよび紫外線に関する基準の厳格化が、スマートグレージングの普及を後押ししています
- 組立時間の短縮を図るため、統合型スマートルーフモジュールを提供するティア1サプライヤー
- 生産コストを削減する、新たなカーボンニュートラルなガラス溶融炉
- 市場抑制要因
- 初期の部品コストおよび統合コストの高さ
- 極端な気候条件下におけるPDLCフィルムの温度動作範囲の制限
- 自動車用酸化インジウムスズ(ITO)の供給不足が原材料リスクを高めています
- ADAS対応フロントガラスにおけるアフターマーケットでのキャリブレーションの複雑さ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術タイプ別
- エレクトロクロミック
- 浮遊粒子検出装置(SPD)
- 高分子分散型液晶(PDLC)
- サーモ/フォトクロミック
- ハイブリッド/ マルチスタック
- 用途タイプ別
- サンルーフ用ガラス
- リアおよびサイドウィンドウ
- フロントおよびリアウィンドシールド
- スマートHUD/ディスプレイパネル
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- バスおよび長距離バス
- 推進タイプ別
- 内燃機関
- 電気自動車
- 販売チャネル別
- 相手先ブランド製造業者(OEM)
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- インドネシア
- ベトナム
- フィリピン
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Saint-Gobain S.A.
- AGC Inc.
- Nippon Sheet Glass Co. Ltd.
- Corning Inc.
- Guardian Industries
- Research Frontiers Inc.
- Gentex Corporation
- Gauzy Ltd.
- View Inc.
- Fuyao Glass Industry Group
- Xinyi Glass Holdings Limited
- AGP Group
- SYP Glass Group Co.,Ltd.
- SCHOTT AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


