


テレマティクス制御ユニット:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
Telematics Control Unit - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 1687291
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
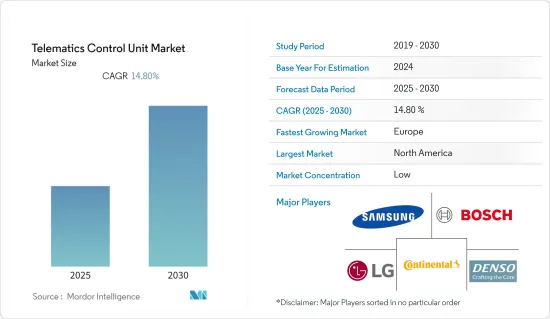
テレマティクス制御ユニット市場は予測期間中に14.8%のCAGRで推移する見込み。
テレマティクスは、自動車産業で採用されている通信システムで、無線ネットワークを介して自動車との間でやり取りされるデータに依存しています。自動車産業は、無線技術、位置情報技術、自動車エレクトロニクスを組み合わせることで、情報化時代に突入しています。
主要ハイライト
- データは自動車ユニットで生成され、バックオフィスシステムに通信されるか、バックオフィスシステムが地図、在庫更新、天気予報、インターネットデータパケットなどのデータを自動車ユニットにプッシュします。このやり取りは、携帯電話や車両に搭載されたユニットによって行われます。自動車は、携帯電話の電波塔と衛星技術のマトリックスを利用して通信し、その所在をマッピングします。この技術はテレマティクス制御ユニットに組み込まれ、制御されます。
- テレマティクス制御ユニットは最近、自動車産業において重要なコンポーネントとなっています。テレマティクス制御ユニット(TCU)の採用率は低いです。コネクテッドカーの概念はまだ初期段階にあり、コネクテッドカーを含む自動車会社はほとんどないです。しかし、5Gと自律走行車の出現により、コネクテッドカーの範囲は拡大する可能性が高いです。Appinventivによると、コネクテッドカーは世界の5Gモノのインターネットエンドポイント市場で最大のセグメントになると予想され、2023年末までに1,900万エンドポイントになると予測されています。
- テレマティクス制御ユニットは、車からクラウド、インフラ、または他の車両への通信を可能にする追加のモデムとプロセッサを導入することで、車両の接続性を高めています。また、電流センシング、診断、ノイズ除去の改善により、アンテナ電力の最適化を可能にします。また、車両運行のあらゆるコンポーネントのデジタル青写真を生成し、フリート管理者が事故防止やドライバーの安全規制の強化に適用できる箇所を評価できるようにします。さらに、テレマティクス制御ユニットは、使用時間情報の分析、保守点検の計画、保証回収、エンジン時間追跡、サービス記録追跡のメモを取ることによって、メンテナンスに役立てることができます。
- しかし、先進地域における認知度の低さ、新興国市場や後進地域における顧客の価格敏感度、テレマティクス制御ユニットに関連するサイバーセキュリティの脅威などの要因が、調査対象市場の成長に引き続き課題を投げかけています。さらに、テレマティクスソリューションに関する世界共通の規制枠組みがないことも、調査対象市場の成長に影響を与えています。
テレマティクス制御ユニット市場の動向
乗用車が市場を独占
- 乗用車は、(運転手を含め)8人以下の乗員を乗せる小型車、中型車、大型車に使用されます。乗用車に搭載されるテレマティクス制御ユニット(TCU)は、緊急サービス通知、盗難車追跡、リモート車両イモビライゼーションなど、さまざまな用途に使用できます。TCUは車両診断データを収集・送信し、遠隔モニタリング・分析を可能にします。これにより、予防保全、潜在的な問題の特定、全体的な車両性能の向上に役立てることができます。
- TCUは一般的に乗用車の車両管理システムに使用され、車両の位置、性能、使用状況をモニタリング・追跡します。これにより、ルーティングを最適化し、ドライバーの行動や車両全体の効率をモニタリングすることができます。また、保険会社に車両データを提供し、インフォテインメント接続、ナビゲーション、地図作成を強化します。
- 電気自動車の普及は、乗用車の需要拡大に寄与しています。政府や個人が持続可能性を優先するにつれ、よりクリーンな輸送手段へのシフトが進んでいます。例えばIEAによると、バッテリー電気自動車の世界販売台数は、2021年の約460万台から2022年には推定730万台に達します。2021年の販売台数は2020年の2倍以上となり、2022年には電気自動車販売台数の新記録を達成します。さらに、多くの国で中間層が増加した結果、購買力が高まり、乗用車に対する需要が高まっている
- OICA(国際自動車工業会)によると、2023年の乗用車販売台数は全世界で約6,530万台となり、前年比約11.3%増となりました。2023年には中国が約2,610万台で最大の地域自動車市場としてトップの座を占めました。
- 自動車産業では、乗用車の生産台数も増加しています。例えば、経済分析局(BEA)によると、2022年には米国で約180万台の自動車が生産されました。これは、2021年と比較して約13%の増加です。このような開発は、調査対象市場の成長を後押しすると考えられます。
北米が最大の市場シェアを占める
- 北米は、自動車部門と最新技術への投資の増加により、調査市場において重要な投資国と採用国のひとつとなっています。テレマティクス制御装置は、自動車部門における安全性、快適性、利便性を提供するために、さまざまな地域で使用されています。
- 米国は、自動車OEMの存在感が大きいこと、一般的な自動車購入者の技術意識が高いこと、自動車におけるインフォテインメントとテレマティクスの嗜好性、4G/5Gの普及、同国における電気自動車、コネクテッドカー、自律走行車の販売増加などにより、同地域におけるコネクテッドカーの重要な市場になると予想されます。
- KBBによると、2023年第1四半期には米国で25万8,900台弱のバッテリー電気自動車が販売されました。この前年同期比の増加率は、2022年第1四半期に記録された販売台数と比較して約44.9%でした。
- 産業大手による研究開発投資の増加、インターネット普及率の上昇、データコストの低下、5Gの利用可能性、自動車の機械的仕様よりも接続機能を好む顧客の増加、電気自動車や自律走行車の販売のピークが、自動車と輸送産業における需要を生み出しており、この地域の研究市場はさらに推進される可能性があります。
テレマティクス制御ユニット産業概要
テレマティクス制御ユニット(TCU)市場は、LG Electronics Inc.、Samsung Electronics(Harman International)、Robert Bosch GmbH、Continental AG、Denso Corporationなどの主要企業が参入しており、非常に細分化されているのが特徴です。市場競合を強化するため、各社は製品ポートフォリオを拡充するために提携や買収などの戦略を採用しています。
2023年3月、LG Electronics Inc.は、ベトナムの研究開発センターが正式に研究開発子会社に移行するという重要な進展を発表しました。この子会社は、車両インフォテインメント(IVI)システム用ソフトウエアの開発と評価で極めて重要な役割を果たす構えです。IVIシステムには、ビデオ、テレマティクス、オーディオ、ナビゲーション(AVN)ソリューションが含まれ、将来のモビリティに不可欠な技術です。さらに、この子会社は、多様な運転関連情報とエンターテインメント機能の提供を促進します。
2022年12月、フィコサは、サイバー攻撃や緊急事態に対する自律走行車やコネクテッドカーの耐性を強化することを目的とした先駆的プロジェクトであるSELFYコンソーシアムに参加し、自動車技術の進歩へのコミットメントを示しました。このコンソーシアムの包括的な目的は、潜在的な脅威を効果的に特定するためのデータの生成、モニタリング、収集が可能な協調ツールを考案することです。この取り組みにより、サイバー脅威やその他の潜在的なサービス中断に対する産業の対応能力が強化されます。このイニシアチブを通じて開発されたツールは、自律型と相互接続型モビリティシステムのプライバシー、機密性、完全性を保護し、自動車セグメントにおける重要な技術的進歩の先駆けとなります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- 技術スナップショット
- マクロ動向が市場情勢に与える影響
第5章 市場力学
- 市場促進要因
- 自動車セグメントにおける安全性、快適性、利便性に対する需要の増加
- 5G技術の普及拡大
- 市場抑制要因
- 開発途上地域におけるテレマティクスの普及率の低下
- 規制制裁の遅れ
- 接続性技術の動向(2G/3G対4G対5G)
第6章 市場セグメンテーション
- 用途別
- 安全セキュリティ
- 情報とナビゲーション
- その他
- タイプ別
- 組み込みOEM
- アフターセールス
- 車種別
- 乗用車
- 商用車
- 地域別
- 北米
- 欧州
- アジア
- ラテンアメリカ
- 中東・アフリカ
第7章 競合情勢
- 企業プロファイル
- LG Electronics Inc.
- Samsung Electronics Co. Ltd(Harman International)
- Robert Bosch GmbH
- Continental AG
- Denso Corporation
- Marelli Europe S.P.A.
- Visteon Corporation
- Valeo SA
- Ficosa International SA
第8章 投資分析
第9章 マレケットの将来
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日